La estabilidad de los mercados globales de materias primas enfrenta un nuevo periodo de tensión sistémica derivado de la escalada de hostilidades en el cruce de caminos entre Asia, Europa y África. Este fenómeno, analizado bajo una óptica técnica, no solo impacta el valor nominal de los activos energéticos, sino que altera la estructura de costos operativos en toda la cadena de suministro global, reactivando presiones inflacionarias que parecían haber iniciado una fase de estabilización.
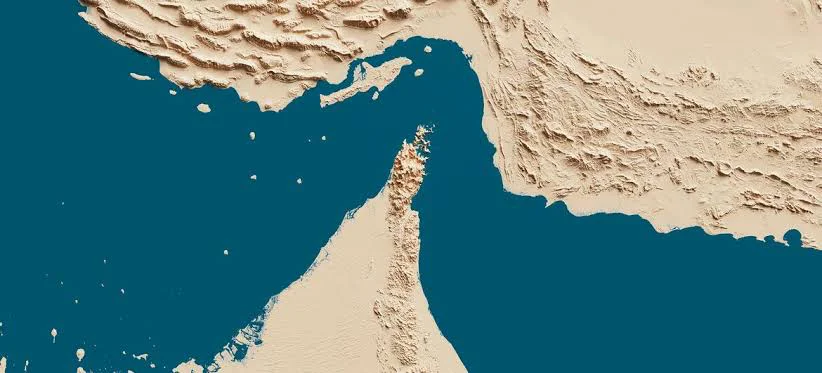
El principal vector de transmisión de esta crisis se manifiesta en el mercado de hidrocarburos. La incertidumbre sobre la seguridad del tránsito marítimo en puntos críticos, como el Estrecho de Ormuz y el Mar Rojo, ha incorporado una prima de riesgo geopolítico persistente en los contratos de futuros del crudo Brent y WTI. Esta fluctuación no se limita únicamente al sector energético; dada la naturaleza intensiva en energía de la producción de fertilizantes y el transporte de carga pesada, el encarecimiento del petróleo y el gas natural se traslada de manera casi inmediata a los precios de los productos agrícolas y metales industriales.
Desde una perspectiva macroeconómica, el desplazamiento de las rutas comerciales hacia trayectos más largos para evitar zonas de conflicto incrementa significativamente el flete marítimo y los tiempos de entrega. Este retraso logístico reduce la oferta efectiva de bienes básicos en los mercados de destino, exacerbando la volatilidad de los precios. Las instituciones de crédito y las aseguradoras han comenzado a recalibrar sus modelos de riesgo país en la región, lo que resulta en un endurecimiento de las condiciones de financiamiento para el comercio exterior.
Finalmente, la resiliencia de la economía global se ve puesta a prueba por la simultaneidad de estos choques de oferta. Mientras que los inventarios en las economías avanzadas actúan como un amortiguador temporal, una prolongación del conflicto podría agotar estas reservas, forzando a los bancos centrales a mantener políticas monetarias restrictivas por un periodo más extenso del previsto. La interconectividad de los mercados actuales implica que la inestabilidad en el Levante deje de ser un riesgo regional para convertirse en un determinante crítico de la inflación y el crecimiento del Producto Interno Bruto a nivel mundial.


La llave del mundo en juego: anatomía estratégica de la crisis en el Estrecho de Ormuz

El dilema del derrame exportador: ¿puede el NOA transformar la bonanza externa en empleo y salarios?

Análisis Económico: El Impacto Macroecónomico de un El Niño Extremo, el Dilema de los Bancos Centrales y la Asimetría Sectorial

La trampa del 5%: por qué el retorno de los bonos de EE.UU. a los niveles de 2007 ahoga a los emergentes y arrincona a la Argentina

El impacto del Súper Niño en la logística argentina: vulnerabilidad crítica en las cadenas de suministro

El costo de la improvisación: cómo las mitigaciones de urgencia frente al "Súper Niño" agudizan el desastre en América Latina

SOBERANÍA PROSPECTIVA: LA GESTIÓN DEL RIESGO LOCAL COMO PILAR ESTRATÉGICO DE LA SEGURIDAD NACIONAL

Tokenización de Activos e Infraestructura: Cómo los Consorcios Regionales Pueden Financiar su Resiliencia Climática