Cielos Abiertos en Tierra: El Gobierno Argentino suma un nuevo operador de rampa y ya son 15 las empresas habilitadas
RNBuenos Aires, 16 de julio de 2026. El mapa de los servicios aeroportuarios en la Argentina continúa su proceso de transformación. A través de la Disposición 16/2026 de la Secretaría de Transporte, el Gobierno Nacional autorizó formalmente a la empresa Argentina Ground Support S.A. para brindar servicios de rampa y operaciones aeroportuarias.
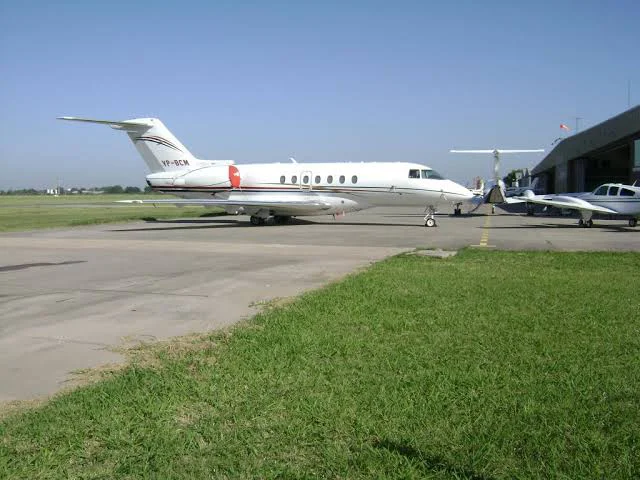
Con esta nueva incorporación, el registro oficial de compañías habilitadas asciende a quince, consolidando la estrategia oficial de desregular de forma progresiva un sector que durante décadas estuvo bajo un esquema de fuerte concentración estatal. La nueva firma operará principalmente en el Aeropuerto Internacional de Ezeiza, enfocándose inicialmente en el segmento de la aviación corporativa y vuelos ejecutivos (no regulares).
1. Los Beneficios Reales de la Medida
Detrás de la firma de esta resolución y la progresiva entrada de competidores (de las 15 firmas autorizadas, cuatro ya se encuentran operando activamente en el país), subyace un debate técnico sobre el funcionamiento de las terminales aéreas:
Fin de un monopolio histórico: Tradicionalmente, la estatal Intercargo concentró la enorme mayoría de los servicios de rampa a terceros. Ampliar la oferta rompe progresivamente este cuello de botella regulatorio.
Competitividad en tarifas para las aerolíneas: La presencia de múltiples operadores (como Swissport, Acciona, CrossRacer o Talma) genera una puja de precios a la baja en los costos de asistencia en tierra (handling), un ítem que representa una parte significativa de la estructura de costos operativos de las aerolíneas.
Flexibilidad ante contingencias operativas: Ante huelgas de un único operador o problemas técnicos masivos, las aerolíneas ahora disponen de alternativas de contratación para evitar demoras y cancelaciones en cascada.
2. Los Desafíos en el Horizonte
La barrera física de la infraestructura: El espacio en los aeropuertos —especialmente en el Aeroparque Jorge Newbery— para almacenar equipos de rampa pesados (tractores de remolque, escaleras, fajas transportadoras) es sumamente limitado. Sumar operadores implica tensionar la logística de espacio en hangares y plataformas.
Habilitación operativa real: El hecho de que una empresa obtenga la autorización en papel no significa que pueda operar al día siguiente. Adquirir maquinaria pesada de rampa bajo estándares internacionales requiere inversiones millonarias en dólares y largos plazos de importación, lo que explica por qué solo cuatro de las quince autorizadas están actualmente en pista.
Seguridad operacional (Safety): El incremento del flujo de vehículos de distintas empresas en el área de movimiento de aeronaves exige un control sumamente estricto por parte de la PSA (Policía de Seguridad Aeroportuaria) y la ANAC (Administración Nacional de Aviación Civil).
3. El Espejo Regional: ¿Cómo funcionan Brasil y Chile?
Para entender hacia dónde va el mercado argentino, es clave mirar a los dos gigantes aerocomerciales de Sudamérica, que desregularon sus servicios de rampa hace años siguiendo caminos diferentes pero eficaces.
| Indicador | Argentina (En Transición) | Brasil (Modelo Totalmente Abierto) | Chile (Modelo de Concesión Competitiva) |
| Esquema de Mercado | En transición de monopolio estatal a apertura de registro. | Desregulado y de libre mercado. Libre entrada de empresas (Self-handling y terceros). | Desregulado con límites de espacio regulados por la concesionaria aeroportuaria. |
| Operadores Activos | 15 autorizados en papel; solo 4 operando actualmente en pista. | Decenas de operadores activos en aeropuertos principales (Guarulhos, Galeão). | Múltiples operadores globales (como Acciona o Swissport) compitiendo en Santiago. |
| Foco de Eficiencia | Reducción de costos de escala y quiebre de monopolio estatal. | Altísima competencia que deprime los precios, aunque con alta rotación de personal. | Muy alta eficiencia operativa y excelente integración con las aerolíneas low-cost. |
El caso brasileño: La máxima flexibilidad
En Brasil, la ANAC (Agencia Nacional de Aviación Civil) permite la libre competencia total. Cualquier empresa que cumpla con los requisitos mínimos de seguridad puede ofrecer servicios de rampa. Las grandes aerolíneas (como LATAM, Gol y Azul) combinan el self-handling (autoprestación del servicio) con la contratación de gigantes de rampa tercerizados para optimizar escalas. El principal beneficio es que las tarifas del mercado brasileño son de las más competitivas de la región, aunque el desafío es la alta rotación laboral del sector.
El caso chileno: Competitividad por espacio
Chile, a través de su aeropuerto principal en Santiago (Arturo Merino Benítez), resolvió el histórico problema del espacio físico mediante un esquema de licitación y ordenamiento gestionado por la concesionaria privada del aeropuerto. Se permite competir a varios operadores (como la española Acciona o la suiza Swissport) asegurando que haya al menos tres alternativas para las aerolíneas, pero limitando el número total para evitar el caos logístico en plataforma. Esto garantiza tarifas bajas y una altísima puntualidad, un estándar que la Argentina aspira a replicar.
El panorama local: El ingreso de firmas globales como Swissport, Acciona o TALMA —que ya operan con éxito en Chile y Brasil— augura que, una vez superada la transición regulatoria y de inversión en equipos, el mercado argentino se alineará con los estándares de eficiencia del resto del continente.


LOS MUNICIPIOS FRENTE AL PELIGRO INVISIBLE: QUÉ TRANSPORTAN LAS RUTAS ARGENTINAS Y POR QUÉ LA PREPARACIÓN MUNICIPAL HAZMAT YA NO PUEDE ESPERAR

El pulso exportador de Argentina bajo amenaza: el impacto logístico y técnico del fenómeno "Super Niño" en la infraestructura portuaria

Resiliencia en Juego: El Banco Asiático de Desarrollo Exige Acelerar la Conectividad en el Sudeste Asiático

El cuello de botella invisible: por qué la próxima crisis energética mundial será un shock portuario y cómo debe responder Argentina

Infraestructura de integración: La urgencia de un sistema aéreo federal para el desarrollo productivo argentino

La encrucijada de Riad en Yemen: la parálisis militar del Golfo y su amenaza al mapa energético global

El impacto del Súper Niño en la logística argentina: vulnerabilidad crítica en las cadenas de suministro

El costo de la improvisación: cómo las mitigaciones de urgencia frente al "Súper Niño" agudizan el desastre en América Latina

La ilusión del hormigón sobre el humedal: riesgo hidráulico, reevaluación actuarial y la necesidad de una Ley de Etiquetado de Riesgo Inmobiliario