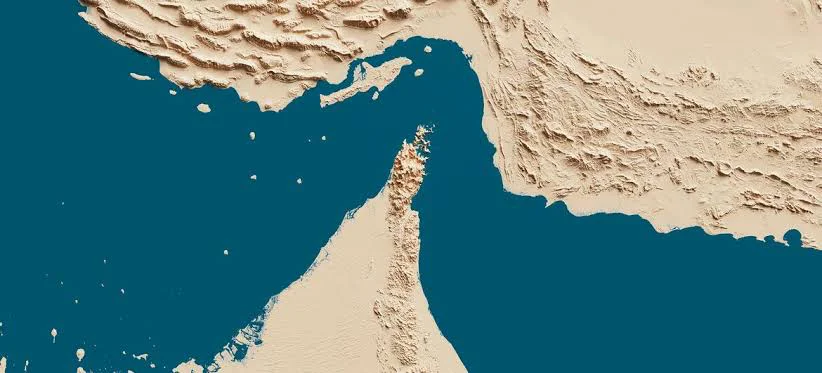
La llave del mundo en juego: anatomía estratégica de la crisis en el Estrecho de Ormuz
RN
Economía28 de septiembre de 2026Ginebra — 3 de julio de 2026
Durante tres décadas, la religión no oficial del capitalismo global dictó que una pieza automotriz diseñada en Detroit, fundida en Monterrey y ensamblada en Ontario era una obra maestra de la eficiencia. Hoy, esa misma pieza es una pesadilla de cumplimiento regulatorio.
La globalización, tal como la conocíamos, no ha muerto por una gran catástrofe; está muriendo bajo el peso de mil firmas burocráticas. La fragmentación de los mercados globales ya no es una advertencia teórica guardada en los archivadores de los comités de riesgo. Es una factura en tiempo real que asciende a cientos de miles de millones de dólares, y quienes la están pagando no son las superpotencias que juegan al ajedrez geopolítico, sino las empresas medianas atrapadas en el fuego cruzado.
Un nuevo y devastador informe conjunto del Foro Económico Mundial (WEF) y la consultora Oliver Wyman, publicado esta semana, le ha puesto una cifra fría a este cambio tectónico: la fragmentación financiera y comercial le costará a la economía global entre $213.000 millones y $307.000 millones de dólares. No es una pérdida abstracta de PIB; es capital real que se evapora en duplicar cadenas de suministro, pagar aranceles punitivos y contratar ejércitos de abogados para navegar por un mapa comercial que se agrieta a pasos agigantados.
El gran equívoco de la presente década fue asumir que las tensiones comerciales se limitarían a la rivalidad entre Washington y Pekín. La realidad de este 2026 es mucho más caótica: un ecosistema donde incluso los aliados históricos han comenzado a desconfiar los unos de los otros.
El ejemplo más claro de esta fricción es el nuevo Instrumento Anti-Coerción de la Unión Europea (ACI). Diseñado originalmente como un escudo defensivo contra presiones externas, el mecanismo se ha transformado en una intrincada muralla regulatoria. Para una empresa manufacturera mediana en el Rin o en el norte de Italia, exportar hoy significa certificar que ningún componente de su cadena de valor viola las cambiantes directrices de autonomía estratégica de Bruselas.
Mientras tanto, la política arancelaria de Estados Unidos continúa su deriva proteccionista, aplicando aranceles selectivos bajo el mantra de la "seguridad nacional" a socios clave como Canadá, Japón y la propia Unión Europea.
Para las corporaciones del Fortune 500, este costo de cumplimiento es un obstáculo digerible en sus balances. Para una empresa familiar de tamaño medio que fabrica maquinaria especializada o componentes electrónicos, los costos regulatorios se han vuelto insostenibles. Se ven obligadas a elegir bandos jurídicos, segmentar sus operaciones y, en última instancia, renunciar a mercados enteros porque el costo de demostrar que son "limpias" supera el margen de ganancia.
Si Europa vive bajo la ansiedad regulatoria, América del Norte se asoma a un abismo de incertidumbre contractual. La reciente decisión de congelar la prórroga automática del T-MEC (USMCA) hasta 2036 ha enviado una onda de choque a través de los directorios de corporaciones en la Ciudad de México, Detroit y Toronto.
Al negarse a extender el acuerdo de manera automática, los tres países entran en un limbo de revisión forzada que elimina la única moneda que los inversores internacionales exigen: la previsibilidad a largo plazo. ¿Cómo se justifica una inversión de $500 millones de dólares en una planta de semiconductores o baterías eléctricas en Monterrey si las reglas arancelarias de la región podrían reescribirse por completo en los próximos 24 meses?
La falta de visibilidad contractual no afectará a todos por igual. Los datos de la industria sugieren que tres sectores específicos sufrirán una parálisis por análisis:
Automotriz y Electromovilidad: Con reglas de origen cada vez más estrictas y la amenaza latente de aranceles de entrada a EE. UU., el flujo hiperconectado del just-in-time entre las fronteras de EE. UU. y México se está desacelerando.
Aeroespacial y Defensa: Un sector que depende de contratos a 10 y 15 años. La ausencia de un horizonte claro al 2036 congela las decisiones de expansión tecnológica en el Bajío mexicano y los hubs de Quebec.
Agroindustria de alta escala: Los productores de granos y cárnicos se enfrentan a la posibilidad de que las disputas fitosanitarias y los aranceles de represalia se utilicen como moneda de cambio política en las mesas de negociación.
Lo que el informe del WEF y Oliver Wyman demuestra es que la eficiencia ya no es la métrica reina del éxito corporativo; ahora lo es la resiliencia regulatoria. Hemos pasado de la era del Just-in-Time (justo a tiempo) a la era del Just-in-Case (por si acaso).
Las empresas ya no buscan el proveedor más barato del planeta, sino el que se encuentre en la zona geográfica políticamente más segura, un fenómeno conocido como friend-shoring. Pero la amistad en la política internacional de 2026 es un activo volátil.
El verdadero costo de esta fragmentación no se mide solo en los dólares que se pierden hoy, sino en la innovación que se sofoca. Cuando el capital se destina a construir almacenes de seguridad, pagar aranceles entre aliados y blindar contratos contra la incertidumbre geopolítica, se deja de invertir en investigación, desarrollo y eficiencia. El mundo se vuelve más caro, más lento y, paradójicamente, mucho más arriesgado.