La instrumentación de regímenes de incentivo fiscal, la reducción de alícuotas a los derechos de exportación para la producción agropecuaria y la puesta en marcha de marcos normativos de protección a las grandes inversiones —como el RIGI y sus esquemas complementarios— han constituido el eje central de la política de atracción de capitales en el país. El argumento teórico de estas medidas sostiene que la quita de distorsiones impositivas y la previsibilidad jurídica aceleran la toma de decisiones financieras, permitiendo que el capital ocioso o preaprobado desemboque rápidamente en proyectos de infraestructura, procesamiento primario y desarrollo industrial. Sin embargo, al contrastar las proyecciones expresadas en las hojas de cálculo financieras con los indicadores microeconómicos locales, la evidencia muestra una asimetría notable entre la captación teórica de compromisos financieros y la ejecución efectiva de desembolsos en la economía real.
En el sector agropecuario, la modulación a la baja de la presión fiscal sobre las cadenas de granos y oleaginosas generó una recomposición inmediata de los márgenes brutos proyectados por hectárea. Esta mejora teórica en los flujos de caja permitió sanear balances patrimoniales de productores e intermediarios, pero su traslado a la economía territorial ha sido desigual. En las zonas núcleo de las provincias de Buenos Aires, Santa Fe y Córdoba, la rentabilidad adicional se encauzó predominantemente hacia la capitalización en insumos clave, la renovación de maquinaria agrícola y la adquisición de activos financieros líquidos como cobertura. No obstante, este dinamismo no se tradujo en una expansión proporcional del empleo directo, dado el alto grado de automatización del sector primario. En las economías regionales fuera del cinturón pampeano, la reducción tributaria amortiguó la suba de costos logísticos y energéticos, evitando la interrupción de cadenas productivas, pero resultando insuficiente para detonar un proceso expansivo de inversión productiva duradera o incremento formal de la nómina laboral.
Respecto al Régimen de Grandes Inversiones (RIGI), el volumen de proyectos anunciados bajo sus prerrogativas impositivas, aduaneras y cambiarias ha registrado montos significativos en términos patrimoniales. No obstante, el ciclo de conversión de un compromiso de inversión en capital físico instalado responde a plazos técnicos y operativos que no siempre acompañan la urgencia macroeconómica. En las provincias con recursos extractivos estratégicos, como San Juan, Salta, Jujuy y Catamarca en el rubro minero, y Neuquén en el complejo hidrocarburífero de Vaca Muerta, se observa una concentración efectiva de los montos comprometidos. En estos territorios, el beneficio se ha manifestado de forma tangible en la demanda de servicios de ingeniería, obras civiles iniciales y provisión de insumos industriales, generando encadenamientos de empleo calificado y desarrollo de proveedores locales.
Por el contrario, en aquellas jurisdicciones provinciales cuya estructura productiva depende sustancialmente del comercio de servicios, la industria manufacturera tradicional o el valor agregado agroindustrial intermedio, el impacto de los marcos de grandes inversiones ha sido marginal. La falta de proyectos de gran escala adaptados a la matriz de estas economías regionales ha provocado que la flexibilización fiscal actúe de manera asimétrica, profundizando las brechas de desarrollo geográfico. La inversión registrada en estas áreas se ha mantenido en niveles de mantenimiento o replanteo de presupuestos, supeditada a la recuperación de la demanda interna y a la competitividad del tipo de cambio real, más que a la mera existencia de exenciones tributarias a largo plazo.
El análisis cuantitativo de los flujos de inversión permite concluir que las medidas de alivio fiscal y los regímenes de promoción no han sido un mero artificio contable, ya que han modificado sustancialmente los modelos de valuación de activos e intenciones de capital. Sin embargo, su traslación hacia la modificación concreta del entorno social y laboral presenta rezagos operacionales severos. La contabilidad corporativa ha incorporado las nuevas condiciones de rentabilidad en sus balances financieros, pero la transformación física de las realidades locales avanza a un ritmo condicionado por factores estructurales —como la disponibilidad de infraestructura logística, la estabilidad de los costos operativos en moneda extranjera y el tiempo de ejecución propio de las obras de gran envergadura—. En consecuencia, el dinamismo observado hasta el momento pertenece predominantemente a la esfera macrofinanciera y de planificación, mostrando frutos concretos en polos extractivos muy específicos, mientras que la reactivación generalizada del empleo regional y la masa salarial real continúan sujetas al despliegue efectivo de las obras en los próximos ejercicios.
Te puede interesar
La llave del mundo en juego: anatomía estratégica de la crisis en el Estrecho de Ormuz
RN
Economía28 de septiembre de 2026
El dilema del derrame exportador: ¿puede el NOA transformar la bonanza externa en empleo y salarios?
RN
Economía25 de septiembre de 2026Un análisis sobre las asimetrías regionales del modelo agroexportador y los desafíos estructurales que enfrentan las economías de Santiago del Estero y Tucumán frente al superávit comercial.
Análisis Económico: El Impacto Macroecónomico de un El Niño Extremo, el Dilema de los Bancos Centrales y la Asimetría Sectorial
RN
Economía24 de septiembre de 2026Las proyecciones de los principales organismos internacionales y centros de investigación económica señalan que un evento de El Niño de intensidad severa —conocido frecuentemente en los mercados como «Super-El-Niño»— constituye un riesgo económico de dimensiones extraordinarias. Lejos de ser un fenómeno exclusivamente meteorológico, opera como un shock masivo de oferta con repercusiones directas sobre la inflación global, la estabilidad de las cadenas de suministro y el crecimiento del Producto Interior Bruto (PIB).
La trampa del 5%: por qué el retorno de los bonos de EE.UU. a los niveles de 2007 ahoga a los emergentes y arrincona a la Argentina
RN
Economía24 de septiembre de 2026Lejos de ser un transitorio coletazo bursátil, la consolidación de la tasa a 10 años en la zona del 5% refleja un cambio de era en el costo del dinero. Con un déficit fiscal norteamericano sostenido y una oferta expansiva de títulos, la liquidez global se contrae bajo un régimen de tasas altas que pone a prueba la resiliencia periférica.
El apagón en el AMBA frena la actividad comercial y proyecta un costo del 0,08% en el PBR mensual
RN
Economía22 de septiembre de 2026Un análisis macroeconómico sobre la falla en la subestación Malaver: afectó hasta a 72.000 pymes, destruyó valor en stock perecedero y paralizó el consumo minorista durante el turno vespertino.
Lo más visto
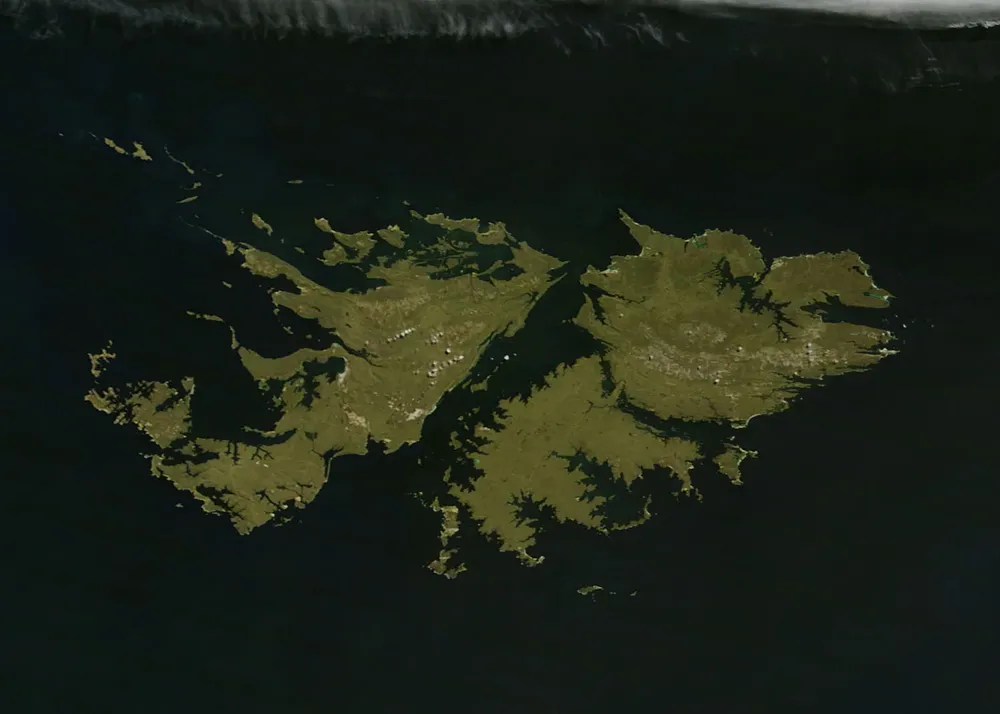
Litigio de Altura en el Atlántico Sur: La apuesta jurídica de Argentina en la CONVEMAR frente a la explotación petrolera en Malvinas
Peter Sundheimer
Panorama Internacional03 de octubre de 2026Mediante una estrategia que combina un arbitraje ad hoc y una solicitud de medidas provisionales ante el TIDM, la Cancillería busca un precedente normativo global. Sin embargo, el análisis técnico-legal y geopolítico expone el abismo entre la victoria en los estrados internacionales y la ejecución material frente al control británico.
El cuello de botella invisible de la transición energética: Por qué el Cono Sur debe asegurar infraestructura HVDC de larga distancia
RN
Infraestructura 05 de octubre de 2026Frente a la saturación global de la cadena de suministro de alta tensión, Chile, Argentina y Brasil arriesgan el desacople de sus matrices renovables si no estructuran mecanismos de financiamiento y compras coordinadas.
El Súper Niño expone la brecha presupuestaria de los municipios: obras a media marcha y alerta roja regional
RN
Comunidades Seguras09 de octubre de 2026A las puertas de un evento hidrometeorológico extremo, los gobiernos locales alternan entre compras de emergencia y parálisis por falta de fondos nacionales, dejando expuestas a las cuencas más vulnerables del país.
Apuesta federal a la ciencia aplicada: Innova CFI abre su segunda convocatoria para escalar startups en las provincias
RN
Convocatorias / Call09 de octubre de 2026El Consejo Federal de Inversiones consolida su fondo de financiamiento para proyectos tecnológicos nacidos en el interior del país, con inscripciones abiertas hasta el 4 de noviembre.