El dilema de la banca frente al nuevo esquema hipotecario: rentabilidad y costo fiscal en la encrucijada
La reformulación de las líneas para la vivienda reabre el debate sobre el apetito del sistema financiero por el crédito a largo plazo, en un contexto donde la pesada carga tributaria y registral argentina erosiona la profundidad del mercado.
 RN
El lanzamiento de nuevas fórmulas de indexación y adecuación para los créditos hipotecarios coloca nuevamente bajo análisis el modelo de negocios de la banca privada y pública en la Argentina. A diferencia de otras plazas financieras donde la originación masiva de hipotecas constituye un pilar indiscutido de rentabilidad por volumen y diversificación de riesgo, en el mercado local la expansión de estas carteras convive con incentivos cruzados, desafíos estructurales de fondeo y un obstáculo histórico que trasciende las tasas de interés: el peso desmedido de los tributos y costos asociados a lo largo de todo el ciclo inmobiliario.
Para las entidades financieras, el atractivo de un crédito hipotecario indexado radica teóricamente en la recomposición del capital y en la posibilidad de anclar activos de largo plazo con pasivos crecientes, reduciendo el riesgo de descalce inflacionario. Sin embargo, la estructuración de estas operaciones exige una ponderación rigurosa del riesgo de crédito y de la capacidad de repago en escenarios de volatilidad macroeconómica. Si bien las fórmulas de actualización buscan proteger el valor real del principal prestado, la disposición de los bancos a comprometer liquidez significativa a plazos de una o dos décadas depende de la predictibilidad jurídica, de la profundidad del mercado secundario de títulos hipotecarios y de la velocidad en los procesos de ejecución ante eventuales incumplimientos.
En la práctica, la banca opera bajo una ecuación de costo de oportunidad estricta. Con alternativas de colocación en instrumentos soberanos y de corto plazo que históricamente han ofrecido retornos elevados con menor fricción operativa, expandir las líneas hipotecarias requiere no solo fondeo estable y a tasa conveniente, sino también una demanda solvente que logre superar los estrictos filtros de ingresos requeridos. Al incorporar la relación cuota-ingreso como variable de prudencia sistémica, el universo de potenciales adjudicatarios se reduce, limitando las ambiciones de masificación que el sector financiero suele exigir para justificar el despliegue tecnológico y comercial que demanda la originación masiva.
A esta complejidad de negocio se suma un factor estructural que neutraliza gran parte de los incentivos tanto para la demanda como para la oferta: el costo fiscal y regulatorio implícito en la construcción, la adquisición y el acceso al crédito en la Argentina. Diversos análisis comparativos revelan que la carga tributaria acumulada —que abarca desde impuestos nacionales y provinciales sobre la cadena de insumos y la construcción hasta tasas municipales, aranceles notariales, sellos y derechos de inscripción registral— eleva la incidencia impositiva total a niveles que duplican la media internacional.
Este sobredimensionamiento de la presión fiscal encubierta actúa como un impuesto directo sobre el capital, desarticulando el poder de compra del ahorro y encareciendo artificialmente el metro cuadrado desde su génesis. Cuando un tomador de crédito debe afrontar un volumen de gabelas iniciales y recurrentes que absorbe una porción desproporcionada del presupuesto total de la operación, el endeudamiento deja de ser una herramienta eficiente de inclusión patrimonial para convertirse en un ejercicio de alta fricción financiera. Para la banca, este fenómeno implica operar en un mercado con un techo natural de expansión, ya que el costo agregado de formalizar la garantía real desalienta a una franja considerable de la clase media que, aun contando con ingresos regulares, ve pulverizada su capacidad de ahorro previo para el pago de anticipos e impuestos al momento de escriturar.
El desafío para consolidar un sistema de crédito hipotecario sustentable excede, por lo tanto, la mera calibración de una fórmula financiera o la voluntad transitoria de las entidades. Requiere una sincronización institucional que contemple la mitigación de los riesgos macroeconómicos y, de manera ineludible, una revisión integral de la arquitectura tributaria que grava el ciclo inmobiliario. Solo mediante la reducción sistemática de las cargas fiscales y registrales que encarecen el acceso a la vivienda y al financiamiento, la banca podrá encontrar un terreno propicio para transformar las nuevas líneas hipotecarias en un negocio de escala, dinamizando verdaderamente la inversión urbana y el desarrollo de largo plazo en el país.
Te puede interesar
La llave del mundo en juego: anatomía estratégica de la crisis en el Estrecho de Ormuz
RN
Economía28 de septiembre de 2026
El dilema del derrame exportador: ¿puede el NOA transformar la bonanza externa en empleo y salarios?
RN
Economía25 de septiembre de 2026Un análisis sobre las asimetrías regionales del modelo agroexportador y los desafíos estructurales que enfrentan las economías de Santiago del Estero y Tucumán frente al superávit comercial.
Análisis Económico: El Impacto Macroecónomico de un El Niño Extremo, el Dilema de los Bancos Centrales y la Asimetría Sectorial
RN
Economía24 de septiembre de 2026Las proyecciones de los principales organismos internacionales y centros de investigación económica señalan que un evento de El Niño de intensidad severa —conocido frecuentemente en los mercados como «Super-El-Niño»— constituye un riesgo económico de dimensiones extraordinarias. Lejos de ser un fenómeno exclusivamente meteorológico, opera como un shock masivo de oferta con repercusiones directas sobre la inflación global, la estabilidad de las cadenas de suministro y el crecimiento del Producto Interior Bruto (PIB).
La trampa del 5%: por qué el retorno de los bonos de EE.UU. a los niveles de 2007 ahoga a los emergentes y arrincona a la Argentina
RN
Economía24 de septiembre de 2026Lejos de ser un transitorio coletazo bursátil, la consolidación de la tasa a 10 años en la zona del 5% refleja un cambio de era en el costo del dinero. Con un déficit fiscal norteamericano sostenido y una oferta expansiva de títulos, la liquidez global se contrae bajo un régimen de tasas altas que pone a prueba la resiliencia periférica.
El apagón en el AMBA frena la actividad comercial y proyecta un costo del 0,08% en el PBR mensual
RN
Economía22 de septiembre de 2026Un análisis macroeconómico sobre la falla en la subestación Malaver: afectó hasta a 72.000 pymes, destruyó valor en stock perecedero y paralizó el consumo minorista durante el turno vespertino.
Lo más visto
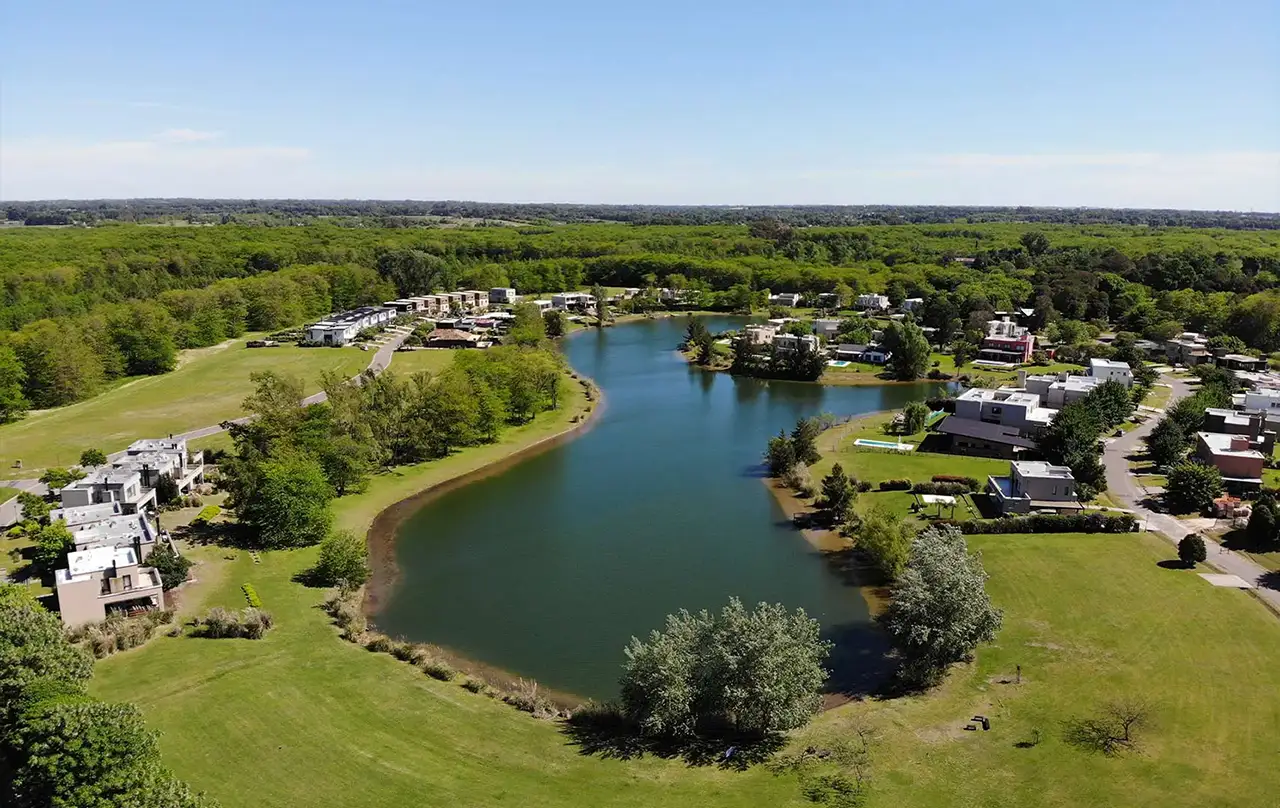
El valor ciego del metro cuadrado: la urgencia de un marco legal, actuarial e inmobiliario para el riesgo hidrometeorológico en la Argentina
RN
Real Estate Risk07 de octubre de 2026La omisión de la vulnerabilidad hídrica en la tasación no solo distorsiona los precios de mercado: derriba la excusa del "caso fortuito" y expone a desarrolladores y corredores a contingencias por vicios redhibitorios e incumplimiento del deber de información.
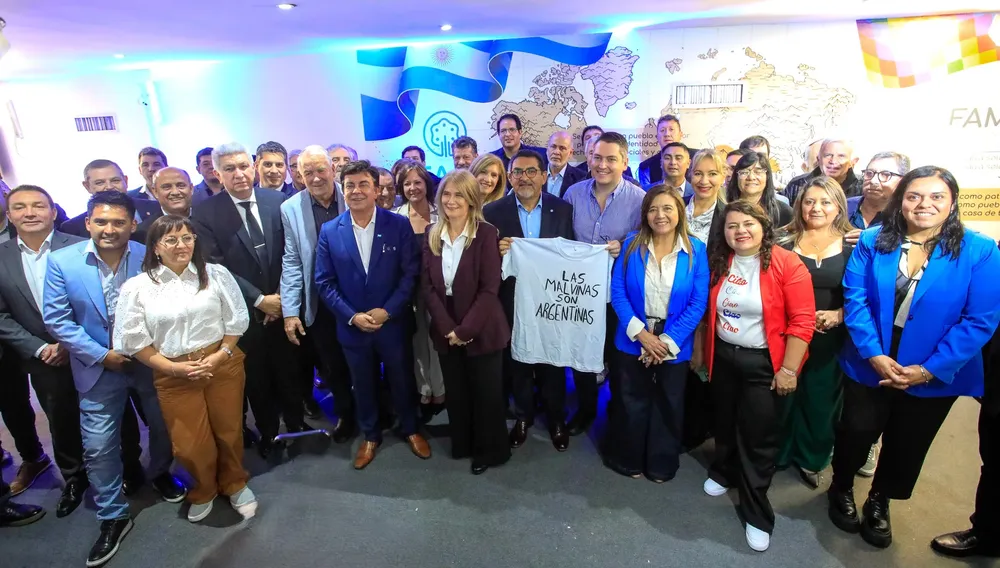
Espinoza reeligió en la FAM: entre la trinchera contra Milei, la interna peronista y la parálisis presupuestaria
RN
Política 08 de octubre de 2026En una asamblea marcada por duras críticas al rumbo económico nacional, el intendente de La Matanza retuvo la conducción del organismo municipal. Sin embargo, detrás del discurso de unidad, la entidad enfrenta una asfixia financiera por la caída de cuotas tributarias, embates legislativos de la Casa Rosada y la falta de un soporte técnico concreto para los municipios.
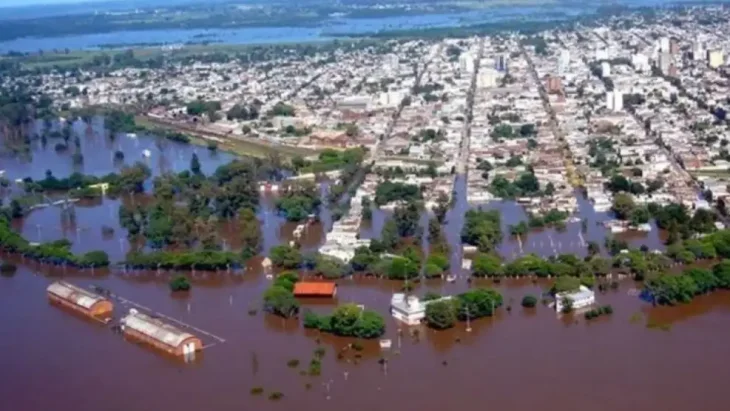
El Súper Niño expone la brecha presupuestaria de los municipios: obras a media marcha y alerta roja regional
RN
Comunidades Seguras09 de octubre de 2026A las puertas de un evento hidrometeorológico extremo, los gobiernos locales alternan entre compras de emergencia y parálisis por falta de fondos nacionales, dejando expuestas a las cuencas más vulnerables del país.
Inversión de cercanía: por qué el Real Estate del interior es el refugio de valor para el cierre de año
RN
Real Estate Risk11 de octubre de 2026Diagnóstico de rentabilidad limpia, costo de reposición por m2, proyección minero-bioceánica, turismo térmico y auditoría de riesgo hídrico en el interior argentino.