Mediante la Comunicación "A" 8473, el Banco Central de la República Argentina (BCRA) formalizó la implementación obligatoria de un scoring predictivo de riesgo de fraude para transferencias electrónicas asociadas a identificadores CUIT y CUIL. La disposición establece una arquitectura coordinada entre el regulador, los administradores de esquemas de pago (COELSA, Red Link, Banelco) y las entidades financieras y Proveedores de Servicios de Pago que ofrecen Cuentas de Pago (PSPCP).
El sistema consolida datos de la Central de Prevención de Fraude (regulada por la Comunicación "B" 13117), información histórica de la autoridad monetaria y patrones transaccionales compartidos del mercado, permitiendo la consulta continua en línea mediante APIs y descargas estáticas mensuales.
Integración con marcos de Compliance y la prevención de lavado de la UIF
La adopción de este índice se enmarca en los programas de Gobernanza, Riesgo y Cumplimiento (GRC) de las entidades, alineándose con el Enfoque Basado en Riesgo (EBR) recomendado por el Grupo de Acción Financiera Internacional (GAFI).
Si bien la prevención del ciberdelito responde a la órbita del BCRA y de la Justicia Penal, su derivación financiera impacta de manera directa en el esquema supervisado por la Unidad de Información Financiera (UIF):
El fraude como delito antecedente: En la operatoria de "cuentas mula" utilizadas para el traspaso de fondos ilícitos, las estafas virtuales configuran el delito precedente que genera la masa de capitales a blanquear.
Sustento metodológico para Reportes de Operaciones Sospechosas (ROS): La categorización objetiva de perfiles de riesgo aporta elementos técnicos para que los Oficiales de Cumplimiento argumenten y formalicen sus ROS ante la UIF, diferenciando operativas inusuales de la transaccionalidad habitual dentro de los plazos legales.
Carácter no delegable de la Debida Diligencia: La norma especifica que el scoring no exime a las instituciones de aplicar sus propios procedimientos de Debida Diligencia (Due Diligence) y Debida Diligencia Reforzada (Enhanced Due Diligence), preservando la responsabilidad legal de cada entidad ante la Superintendencia de Entidades Financieras y Cambiarias (SEFYC).
Arquitectura de variables y desafíos de la matriz algorítmica
A diferencia de los modelos scoring tradicionales centrados en riesgo crediticio, esta herramienta evalúa indicadores dinámicos del comportamiento transaccional en tiempo real:
Variables ponderadas por el modelo predictivo:
Vector de velocidad y dispersión: Frecuencia atípica de acreditaciones seguidas de transferencias salientes inmediatas por montos equivalentes (vaciamiento de cuenta).
Antigüedad y perfil de la cuenta receptora: Cuentas recién creadas o sin historial operativo relevante que reciben de forma repentina flujos de alta volatilidad.
Comportamiento geográfico y de dispositivo: Altas de credenciales o logins desde direcciones IP e identificadores de hardware (device ID) no habituales.
Vinculación en red: Conexión de la cuenta receptora con CUITs/CUILs registrados en denuncias o advertencias dentro de la Central de Prevención de Fraude.
Desafíos operativos de latencia y fricción (UX): La consulta a la API debe resolverse en milisegundos durante el proceso de autorización del pago. Cualquier degradación en los tiempos de respuesta o fallas en la integración de sistemas puede ralentizar la experiencia de usuario (UX) en el Sistema Nacional de Pagos.
Prevención de falso positivo y inclusión financiera: Para evitar la desbancarización injustificada de pequeños contribuyentes o usuarios con ingresos estacionales, las entidades deberán estructurar unidades humanas de revisión rápida para validar alertas de alto riesgo antes de ejecutar bloqueos preventivos definitivos.
Diagnóstico de impacto y el cuello de botella judicial
Si bien la Comunicación "A" 8473 constituye un avance significativo para estandarizar la información transaccional y reducir las asimetrías del mercado, su eficacia encuentra un límite estructural en el fuero penal.
La barrera de las medidas cautelares (lock/freeze): La detección o ralentización de un pago de alto riesgo mediante un scoring no resuelve la restitución del dinero una vez que los fondos ingresan a la cuenta de destino. La inmovilización cautelar de saldos sigue supeditada a órdenes dictadas por juzgados y fiscalías especializadas en ciberdelitos.
Plazos procesales vs. velocidad de dispersión: Mientras que las redes delictivas ejecutan la dispersión de fondos en segundos, los tiempos procesales para librar oficios judiciales suelen extenderse por días o semanas, diluyendo la posibilidad de recupero efectivo.
Conclusión: El scoring del BCRA actúa como una barrera de contención preventiva esencial y un pilar metodológico para el compliance institucional. Sin embargo, no representa una solución integral si no se articula con reformas procesales que agilicen las medidas cautelares penales y con estrategias continuas de concientización para mitigar los ataques de ingeniería social.
Te puede interesar
Vaca Muerta y el dilema cambiario: Unificación sin atajos, mitigación de la enfermedad holandesa, el realismo en los ratios de deuda y la gobernabilidad de la transición
RN
Economía09 de septiembre de 2026Con un piso estructural de USD 75 para el crudo, la renta de Vaca Muerta redefine el superávit externo. La hoja de ruta macroeconómica para desarmar el cepo, transitar hacia el bimonetarismo, asumir las turbulencias de solvencia y contener el desgaste político y social del reacomodo.
El fantasma del crudo elevado: Radiografía de un shock persistente, los dilemas del pass-through y el desafío de la enfermedad holandesa en la Argentina
RN
Economía09 de septiembre de 2026Con las tasas largas bajo asedio y el mercado energético operando con un piso estructural de costos y riesgos geopolíticos, la economía global enfrenta un dilema inflacionario. El análisis meticuloso de los beneficios macroeconómicos, las cuentas subnacionales y el riesgo latente de apreciación cambiaria.
El pulso alterado del Cono Sur: La amenaza del Súper Niño sobre el granero del mundo y la estabilidad global
RN
Economía09 de septiembre de 2026Radiografía de una vulnerabilidad sistémica que jaquea las cadenas de suministro agroindustrial, reconfigura el comercio exterior y pone en vilo la seguridad alimentaria planetaria.
El dividendo invisible: la trampa estructural de la atmósfera unificada
RN
Economía08 de septiembre de 2026
Lo más visto
El estallido hídrico en los Andes: Diques de colas ante la prueba de fuego del "Super Niño"
RN
Comunidades Seguras14 de septiembre de 2026Entre vacíos legales, pasivos abandonados y el riesgo de colapso hidrogeológico, la megaminería metalífera argentina enfrenta su mayor desafío de estabilidad geotécnica en la Cordillera.
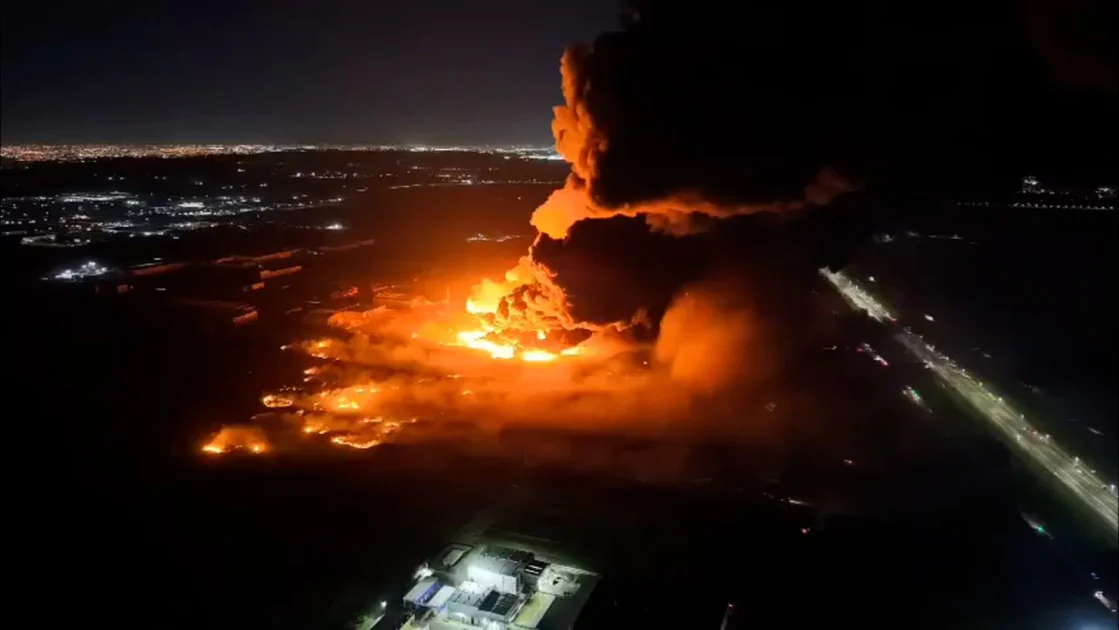
La vulnerabilidad latente en la gestión del riesgo químico industrial: el imperativo de la ingeniería de suscripción y el control activo en Parques Industriales
RN
Comunidades Seguras15 de septiembre de 2026Lecciones del caso Spegazzini: las deficiencias de fiscalización pública y privada frente a la responsabilidad del mercado asegurador argentino ante incidentes HAZMAT.
El veneno invisible que desafía a los derechos humanos: la ONU alerta sobre el impacto irreversible de los “químicos eternos”
RN
Ambiente15 de septiembre de 2026La proliferación de sustancias PFAS plantea una crisis de equidad y salud pública global. Sin límites obligatorios en el Código Alimentario ni en la regulación del agua de consumo, la Argentina opera como testigo de la urgencia de actualizar su marco regulatorio.
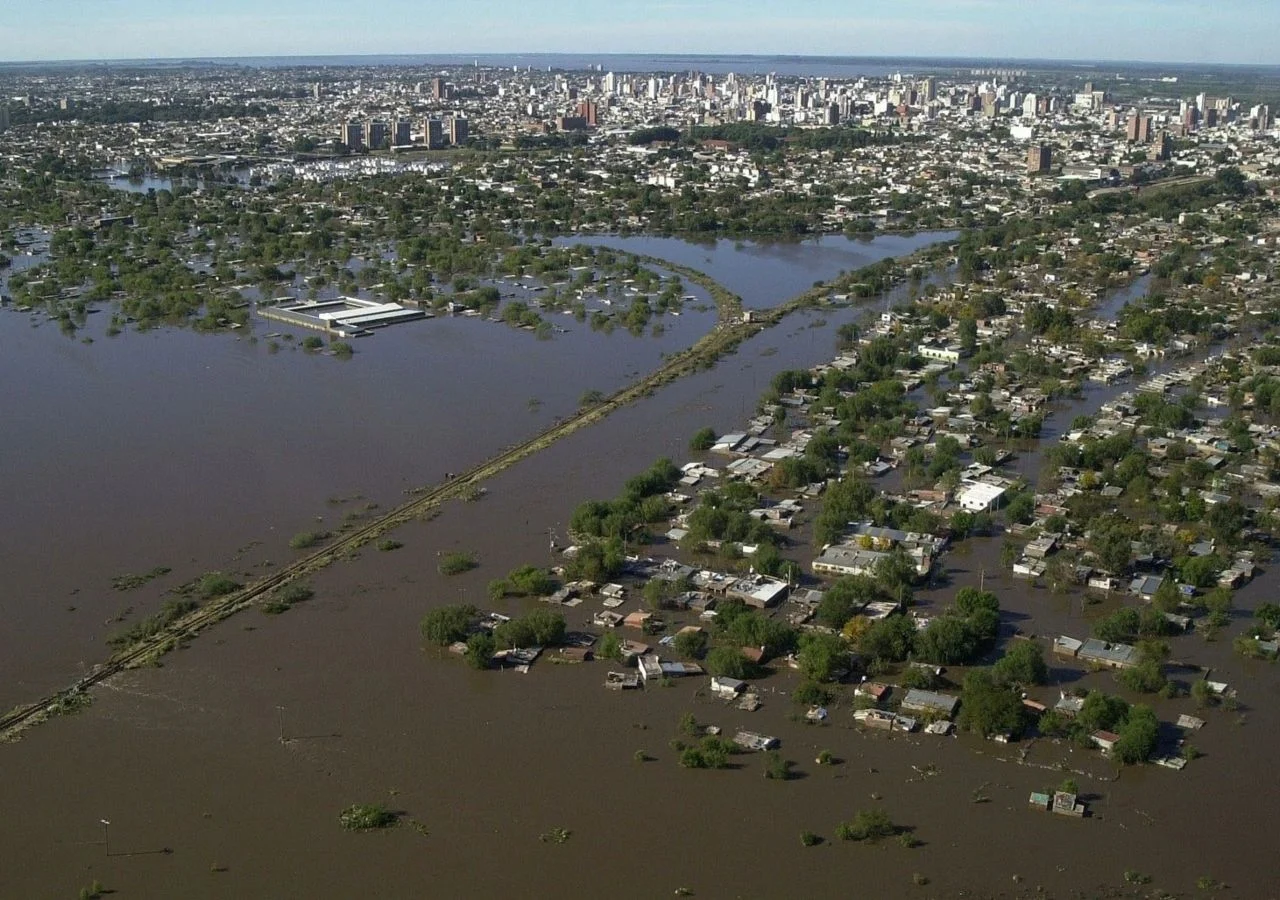
El dilema del real estate ante la crisis de asegurabilidad: DAIA inicia el piloto del modelo de estrés climático IRIU
RN
Real Estate Risk15 de septiembre de 2026La plataforma basada en inteligencia artificial no solo permite a grandes inversores proteger activos críticos, sino que democratiza la certidumbre técnica para compradores e inquilinos antes de concretar una operación.
Proyección austral: la necesidad estratégica de asentamiento naval en Cabo Vírgenes
RN
Comunidades Seguras15 de septiembre de 2026La Provincia de Santa Cruz y la Oportunidad Histórica de Consolidar el Control Soberano en el Acceso al Estrecho de Magallanes.