Análisis de Exposición Macroeconómica: El Impacto de los Riesgos Climáticos en el Ingreso Nacional Bruto y la Resiliencia Global
Erosión de Capital y La Nueva Normalidad: La Volatilidad Climática como Factor Determinante en la Solvencia de las Economías del G20.
Mercado Asegurador30 de diciembre de 2025 RN
Múnich, Alemania – Los informes técnicos emitidos por Munich Re, líder global en el sector de reaseguros, señalan una transformación crítica en la estructura de costos de las principales economías industrializadas. La frecuencia e intensidad creciente de los fenómenos meteorológicos extremos han dejado de ser externalidades aisladas para convertirse en factores determinantes de la presión fiscal y financiera sobre el Ingreso Nacional Bruto (GNI) de las naciones.
Evolución de la Siniestralidad y Exposición del GNI
El análisis histórico de la entidad revela que ocho de las diez mayores potencias industriales del mundo registran actualmente pérdidas significativamente superiores, en términos de proporción respecto al GNI, en comparación con los promedios de la década de 1980. Esta tendencia es particularmente pronunciada en cinco economías: Estados Unidos, Alemania, Canadá, Italia y Francia, donde el coeficiente de pérdidas relacionadas con el clima ha mostrado una trayectoria ascendente constante.
En el periodo comprendido entre 2020 y 2025, Estados Unidos ha liderado esta métrica con pérdidas anuales promedio equivalentes al 0,54% de su GNI, lo que representa aproximadamente 150.000 millones de dólares ajustados por inflación. Alemania se sitúa en un 0,29% (US$ 14.000 millones) e India en un 0,28% (US$ 9.000 millones). Aunque estas cifras porcentuales pueden parecer marginales a escala nacional, el impacto a nivel regional es desproporcionado, consumiendo una fracción creciente del producto económico local y comprometiendo los presupuestos públicos destinados a la infraestructura y el desarrollo.
Dinámica de los Riesgos: De Eventos Pico a Riesgos Secundarios
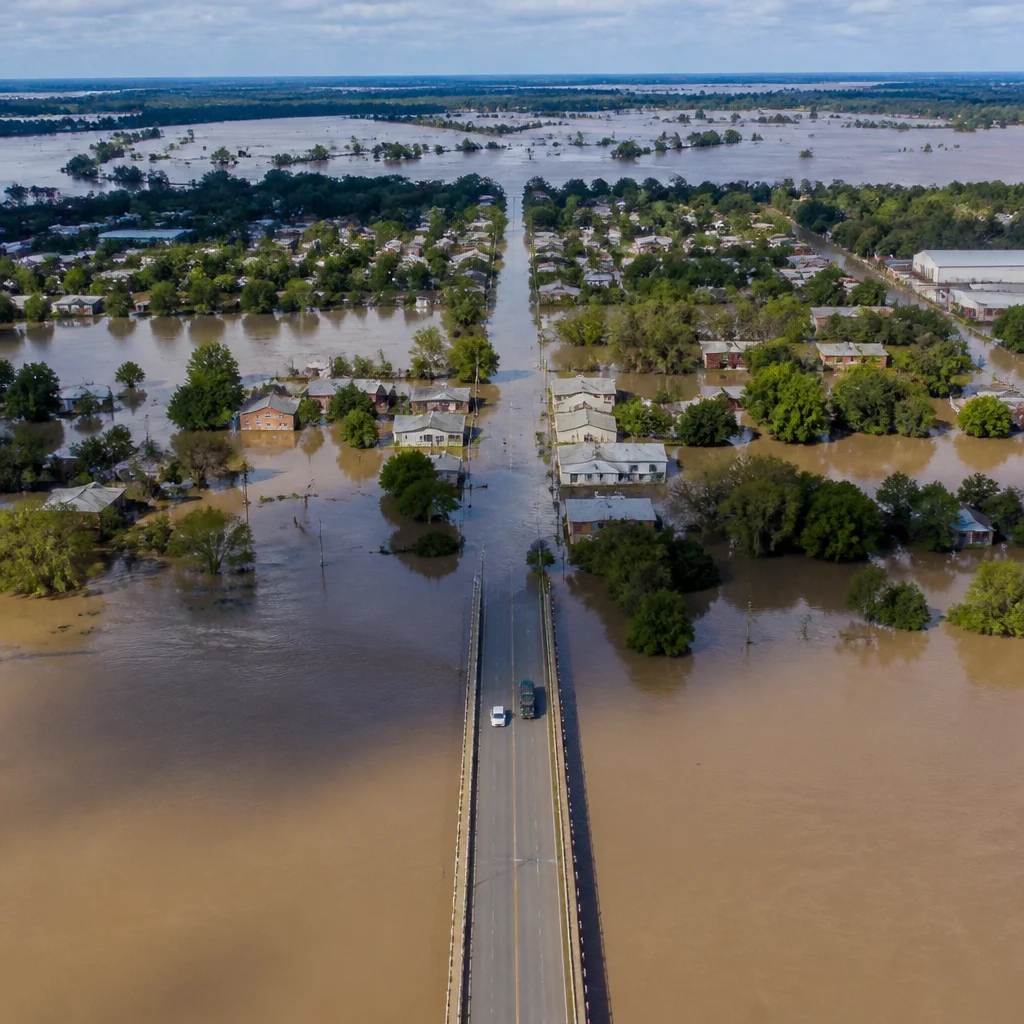
La arquitectura de pérdidas actual presenta un cambio de paradigma. Si bien los eventos de "pico" o de baja frecuencia y alta severidad, como los huracanes de categoría mayor, siguen generando picos de volatilidad, la tendencia alcista estructural está siendo impulsada por los denominados "riesgos secundarios" o non-peak perils. Fenómenos como tormentas convectivas severas, granizadas, inundaciones pluviales e incendios forestales están acumulando una masa de pérdidas que rivaliza con las grandes catástrofes.
En el ejercicio 2024, los desastres meteorológicos representaron el 93% de las pérdidas globales totales, que ascendieron a 320.000 millones de dólares. De este total, la industria del seguro y reaseguro cubrió aproximadamente 140.000 millones de dólares, marcando el tercer año más costoso desde que se tiene registro. El incremento de la temperatura media global, que en 2024 superó por primera vez los 1,5°C por encima de los niveles preindustriales, actúa como un multiplicador de fuerza, aumentando la capacidad de retención de humedad de la atmósfera y la energía disponible para eventos climáticos.
Implicaciones en la Política de Riesgos y Mitigación
Desde la perspectiva técnica de Munich Re, la volatilidad meteorológica actual exige un replanteamiento de las estrategias de adaptación. Se observa que el capital invertido en medidas de protección preventiva no solo mitiga la pérdida de vidas, sino que es económicamente eficiente a largo plazo, reduciendo de manera sustancial la dependencia de los fondos de emergencia y la asistencia financiera tras el desastre.
La brecha de protección —la diferencia entre las pérdidas económicas totales y las aseguradas— sigue siendo un desafío para la estabilidad financiera, especialmente en economías emergentes como Brasil e India, donde la penetración del seguro es menor. Los especialistas subrayan que, sin una inversión robusta en infraestructura resiliente y políticas estrictas de uso de suelo en zonas de alta exposición, el costo del riesgo climático continuará erosionando de manera sistemática los márgenes de crecimiento económico global hacia el final de la década.
Te puede interesar
Certeza Jurídica en Seguros de Salud: La SSN Modifica el RGAA para Desarticular Grises Operativos
RN
Mercado Asegurador15 de octubre de 2026La Derogación del Punto 1 del Anexo 23.2.1 Desactiva Exigencias Contraproducentes y Unifica el Marco Reglamentario en las Coberturas Prestacionales.
JF Seguros: una mirada personalizada para proteger comercios, empresas y personas
RN
Mercado Asegurador02 de octubre de 2026En un mercado con una amplia oferta de pólizas, JF Seguros propone un acompañamiento cercano y soluciones pensadas según las necesidades de cada cliente. Su enfoque boutique busca que la cobertura responda a los riesgos concretos de cada actividad y etapa de vida.
El Superintendente de Seguros de la Nación participó en la 45ª Asamblea Ordinaria Anual de ADIRA
RN
Mercado Asegurador26 de septiembre de 2026Durante el encuentro realizado en la ciudad de Rosario, Guillermo Plate destacó la importancia de la supervisión, la solvencia y el diálogo constante con el mercado asegurador para acompañar el crecimiento de la nueva economía.
Guillermo Plate inauguró el Seminario Regional de Capacitación de Supervisores de Seguros de América Latina
RN
Mercado Asegurador22 de septiembre de 2026La actividad, organizada conjuntamente por ASSAL, la IAIS y la Superintendencia de Seguros de Paraguay, reunió a representantes de organismos de supervisión de diversos países de la región para intercambiar experiencias y abordar los principales desafíos y avances de la industria aseguradora.
Lo más visto
Gestión de Riesgo Municipal: Eficiencia Técnica, Legal y Patrimonial en Sistemas de Mitigación Táctica
Peter Sundheimer
Infraestructura 23 de octubre de 2026Criterios de ingeniería avanzada, blindaje administrativo y ahorro fiscal estratégico para municipios y operadores de infraestructura frente a contingencias hídricas y antrópicas.
La Frontera Invisible de la Seguridad Industrial: Inteligencia Artificial y Robótica frente al Riesgo Mayor
RN
Ciencia e Innovación25 de octubre de 2026La tragedia en el parque industrial de Ezeiza pone de relieve una verdad incómoda: en los complejos petroquímicos y energéticos, la prevención ya no puede depender de rondas humanas intermitentes, sino de una arquitectura tecnológica que exige rigor normativo, separación funcional y gobernanza multisectorial.
Más allá del Algoritmo: Inteligencia Artificial y los Límites de la Seguridad Industrial de Alto Riesgo
RN
Ciencia e Innovación26 de octubre de 2026Cómo las plataformas analíticas especializadas redefinen la supervisión en complejos petroquímicos, superando la fricción de los sistemas heredados (OT) bajo el imperativo técnico de la ciberseguridad y la inalienable gobernanza humana.
El escudo indirecto: cómo la continuidad de Lula evitó el aislamiento de Milei frente a Estados Unidos
RN
Política 26 de octubre de 2026Más allá de la retórica y la urgente necesidad de divisas, la estabilidad institucional de Brasil protegió a la Argentina de caer en un eje regional volátil, resguardando su interlocución prioritaria con Washington.