La llave del mundo en juego: anatomía estratégica de la crisis en el Estrecho de Ormuz
RN
Economía28 de septiembre de 2026El tablero financiero internacional atraviesa una mutación estructural que obliga a las grandes firmas de inversión a reescribir sus manuales de supervivencia. Tras décadas de operar bajo la premisa de una globalización predecible y tipos de interés bajo control, los gestores de activos globales se enfrentan ahora a un régimen macroeconómico marcadamente inestable. La paulatina fragmentación de las cadenas de suministro y el auge de los bloques comerciales cerrados han dejado de ser variables teóricas para transformarse en factores determinantes que merman el crecimiento potencial y presionan la inflación al alza, forzando una revisión profunda de los modelos de valoración de activos a largo plazo.
Esta complejidad se ve severamente agravada por el deterioro de las cuentas públicas en las principales economías del mundo, donde la acumulación de deuda soberana ha alcanzado niveles críticos. Ante la reticencia de los mercados a absorber compromisos de largo plazo sin primas de riesgo asfixiantes, los gobiernos han volcado su estrategia de financiación hacia la dependencia de emisiones a corto plazo. Esta práctica, si bien alivia la presión fiscal de manera inmediata, enciende las alarmas de liquidez en el sistema financiero global al concentrar gigantescos volúmenes de vencimientos en horizontes temporales reducidos, dejando a los estados peligrosamente expuestos a cualquier repunte súbito en la volatilidad.
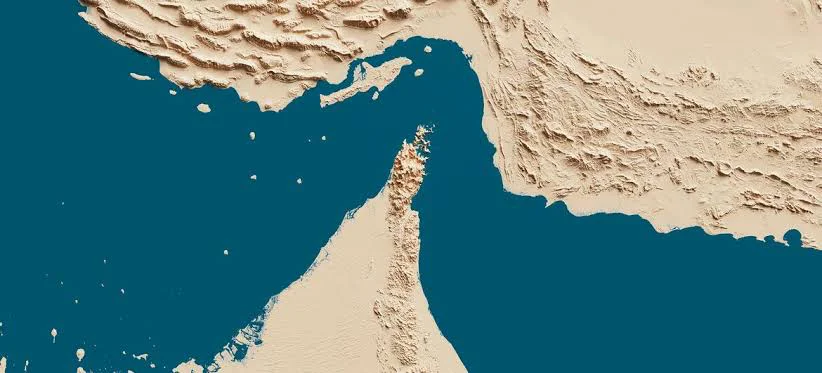
Los canales de transmisión y amplificación de estos riesgos encuentran un catalizador inmediato en la geopolítica, especialmente a través de los focos de conflicto en Oriente Medio. Las recurrentes tensiones en los corredores logísticos y energéticos clave no solo amenazan con desatar nuevas crisis de oferta, sino que impactan de forma directa en el sentimiento de los inversores institucionales, provocando retiradas abruptas de capital hacia activos de refugio. Sin embargo, la velocidad con la que se propagan estas perturbaciones está poniendo a prueba los mecanismos de absorción del mercado, debilitando los colchones de liquidez justo cuando los fondos de pensiones y las aseguradoras más necesitan estabilidad.
El síntoma más preocupante de este nuevo paradigma es la ruptura de los mecanismos de diversificación tradicionales. La histórica relación de cobertura inversa entre acciones y bonos, que durante generaciones actuó como el pilar fundamental para equilibrar las carteras de inversión ante las caídas del mercado, muestra signos inequívocos de agotamiento. En este entorno de alta inflación y endeudamiento público desbocado, las correlaciones se han vuelto positivas, provocando que tanto la renta variable como la renta fija retrocedan de manera simultánea y dejen a los portafolios institucionales desprotegidos ante las sacudidas del ciclo macroeconómico.