El presupuesto 2027 frente a la pared global: las inconsistencias de una pauta económica hiperoptimista
Detrás de las metas oficiales de inflación y superávit se oculta un frente externo hostil que amenaza con frenar las inversiones en energía y minería, limitando la expansión del PBI a la mitad de lo proyectado por el Gobierno.
 RN
La presentación de los lineamientos macroeconómicos del Presupuesto 2027 por parte del Ministerio de Economía dejó al descubierto una brecha sustancial entre las proyecciones del Palacio de Hacienda y la lectura de los consultores y mercados financieros. Mientras el proyecto oficial prevé una expansión del Producto Bruto Interno del 4%, una inflación contenida en el 18% anual y un superávit en la balanza comercial de 15.560 millones de dólares, un escrutinio riguroso revela supuestos excesivamente frágiles. El esquema oficial no solo subestima la cautela inherente a un año electoral, sino que omite el impacto de una tormenta perfecta en el frente internacional, caracterizada por la firmeza de las tasas de interés de la Reserva Federal de los Estados Unidos, fricciones estructurales en la logística global y el encarecimiento de materias primas clave.
El optimismo del Gobierno descansa sobre la hipótesis de que un mayor valor del petróleo y de los granos actuará como un motor neto para la balanza comercial. Si bien es cierto que el repunte del crudo y de los productos agrícolas inyectará divisas al sector exportador, esta dinámica posee una contrapartida severa en términos de inflación importada. La suba internacional de los combustibles y los insumos agropecuarios se traslada en forma directa a los fletes locales y a los costos de la canasta básica alimentaria. De este modo, la supuesta ventaja de los ingresos externos termina dinamitando el objetivo de sostener una inflación mensual promedio del 1,4%, tornando improbable la meta anual del 18% pretendida por el Ejecutivo.
A este shock de precios importados se suma el severo condicionamiento monetario que impone la política de la Reserva Federal. La decisión de mantener tasas de interés elevadas para contener la inflación en la principal economía del mundo incrementa el costo del capital en dólares, fortalece la divisa estadounidense a nivel global y restringe el flujo de liquidez hacia los mercados emergentes. Para la economía argentina, esta realidad reduce el margen de maniobra del Banco Central, que se ve forzado a sostener tasas de interés reales marcadamente positivas en pesos para evitar fugas hacia la brecha cambiaria. Esta política monetaria contractiva encarece el crédito a las pequeñas y medianas empresas mediante un endurecimiento directo de las tasas de encaje y redescuento, al tiempo que restringe el financiamiento del consumo familiar, sector que explica más del 60% de la actividad económica del país.
En este marco, la pauta de crecimiento del 4% proyectada por el Palacio de Hacienda adquiere un carácter puramente voluntarista. Frente a la estimación oficial, el consenso de los analistas privados prevé un escenario donde la actividad económica difícilmente supere un modesto 2%. La principal contradicción del Presupuesto reside en esperar un salto del 9,2% en la Inversión Bruta Interna Fija durante un año de recambio legislativo y volatilidad política. Esta desaceleración de la actividad económica conlleva además un riesgo fiscal latente: una expansión acotada al 2% erosionará la recaudación tributaria asociada al consumo y a la producción, poniendo en jaque el mantenimiento del superávit primario sin un recorte adicional del gasto público. Paralelamente, la cautela de las familias, preocupadas por la pérdida paulatina de la capacidad de compra del salario y un mercado de trabajo estancado, se traducirá en un consumo privado deprimido y en un sesgo hacia el ahorro precautorio.
Por su parte, el sector corporativo enfrentará impedimentos concretos para ejecutar sus planes de expansión. El aumento de las tasas globales altera de manera sustancial la tasa mínima de retorno exigida a los megaproyectos de capital intensivo. Iniciativas encuadradas en el Régimen de Incentivos para las Grandes Inversiones, particularmente en las industrias de minería de litio y cobre, o en la infraestructura hidrocarburífera de Vaca Muerta y plantas de gas natural licuado, sufrirán reevaluaciones estratégicas. La combinación de un costo financiero elevado, un tipo de cambio oficial apreciado que encarece la estructura de costos locales en dólares y la prudencia inherente al calendario electoral conducirá indefectiblemente a la postergación o al desembolso gradual de los capitales previstos.
Finalmente, la estrategia cambiaria que acompaña la propuesta presupuestaria añade un elemento adicional de fragilidad. Al proyectar un dólar de 1.847,60 pesos hacia fin de año —con un ritmo de depreciación del 15,5% anual—, el Gobierno profundiza el atraso del tipo de cambio real como ancla antiinflacionaria. Sin embargo, en un escenario donde el mercado laboral se deteriora y el consumo no reacciona, confiar la estabilidad a la apreciación del peso frente a una divisa norteamericana fortalecida globalmente expone a la economía a un elevado riesgo de corrección cambiaria posterior a los comicios, amenazando la sostenibilidad misma del marco fiscal propuesto.
Te puede interesar
Vaca Muerta y el dilema cambiario: Unificación sin atajos, mitigación de la enfermedad holandesa, el realismo en los ratios de deuda y la gobernabilidad de la transición
RN
Economía09 de septiembre de 2026Con un piso estructural de USD 75 para el crudo, la renta de Vaca Muerta redefine el superávit externo. La hoja de ruta macroeconómica para desarmar el cepo, transitar hacia el bimonetarismo, asumir las turbulencias de solvencia y contener el desgaste político y social del reacomodo.
El fantasma del crudo elevado: Radiografía de un shock persistente, los dilemas del pass-through y el desafío de la enfermedad holandesa en la Argentina
RN
Economía09 de septiembre de 2026Con las tasas largas bajo asedio y el mercado energético operando con un piso estructural de costos y riesgos geopolíticos, la economía global enfrenta un dilema inflacionario. El análisis meticuloso de los beneficios macroeconómicos, las cuentas subnacionales y el riesgo latente de apreciación cambiaria.
El pulso alterado del Cono Sur: La amenaza del Súper Niño sobre el granero del mundo y la estabilidad global
RN
Economía09 de septiembre de 2026Radiografía de una vulnerabilidad sistémica que jaquea las cadenas de suministro agroindustrial, reconfigura el comercio exterior y pone en vilo la seguridad alimentaria planetaria.
El dividendo invisible: la trampa estructural de la atmósfera unificada
RN
Economía08 de septiembre de 2026Lo más visto
El talón de Aquiles de la vivienda: por qué el leasing inmobiliario ofrece al sistema financiero la salida más limpia que el crédito hipotecario
Peter Sundheimer
Real Estate Risk13 de septiembre de 2026Frente a las tensiones de liquidez y riesgo crediticio de las líneas tradicionales, la figura del leasing habitacional emerge como un instrumento idóneo para apalancar los nuevos desembolsos del FGS, blindar el balance de los bancos y reducir las barreras de ingreso para las familias.
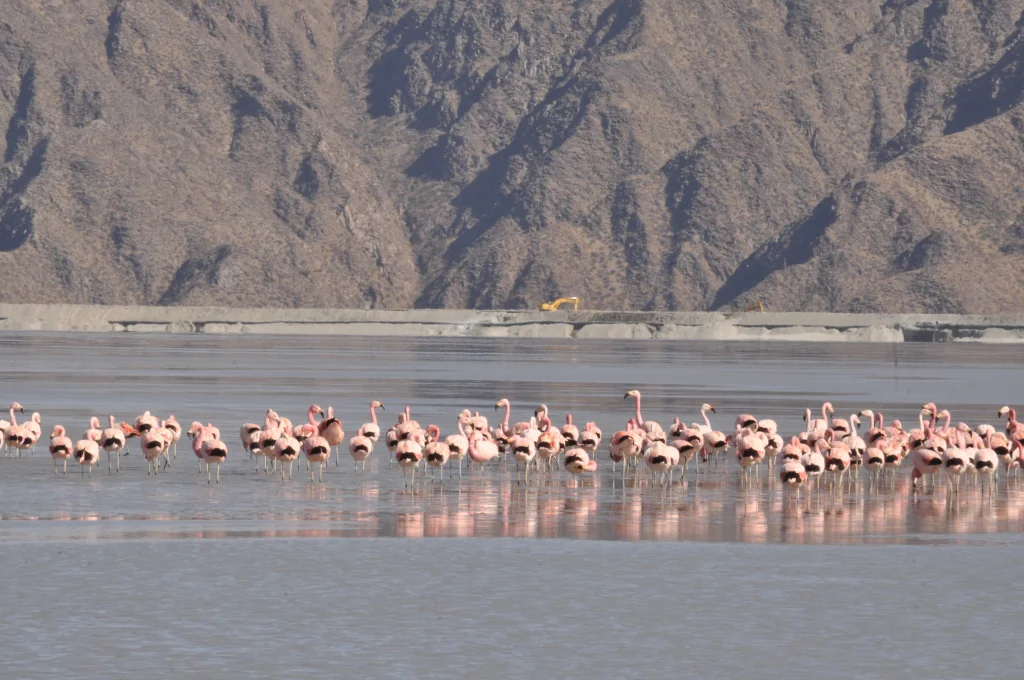
El estallido hídrico en los Andes: Diques de colas ante la prueba de fuego del "Super Niño"
RN
Comunidades Seguras14 de septiembre de 2026Entre vacíos legales, pasivos abandonados y el riesgo de colapso hidrogeológico, la megaminería metalífera argentina enfrenta su mayor desafío de estabilidad geotécnica en la Cordillera.
El veneno invisible que desafía a los derechos humanos: la ONU alerta sobre el impacto irreversible de los “químicos eternos”
RN
Ambiente15 de septiembre de 2026La proliferación de sustancias PFAS plantea una crisis de equidad y salud pública global. Sin límites obligatorios en el Código Alimentario ni en la regulación del agua de consumo, la Argentina opera como testigo de la urgencia de actualizar su marco regulatorio.
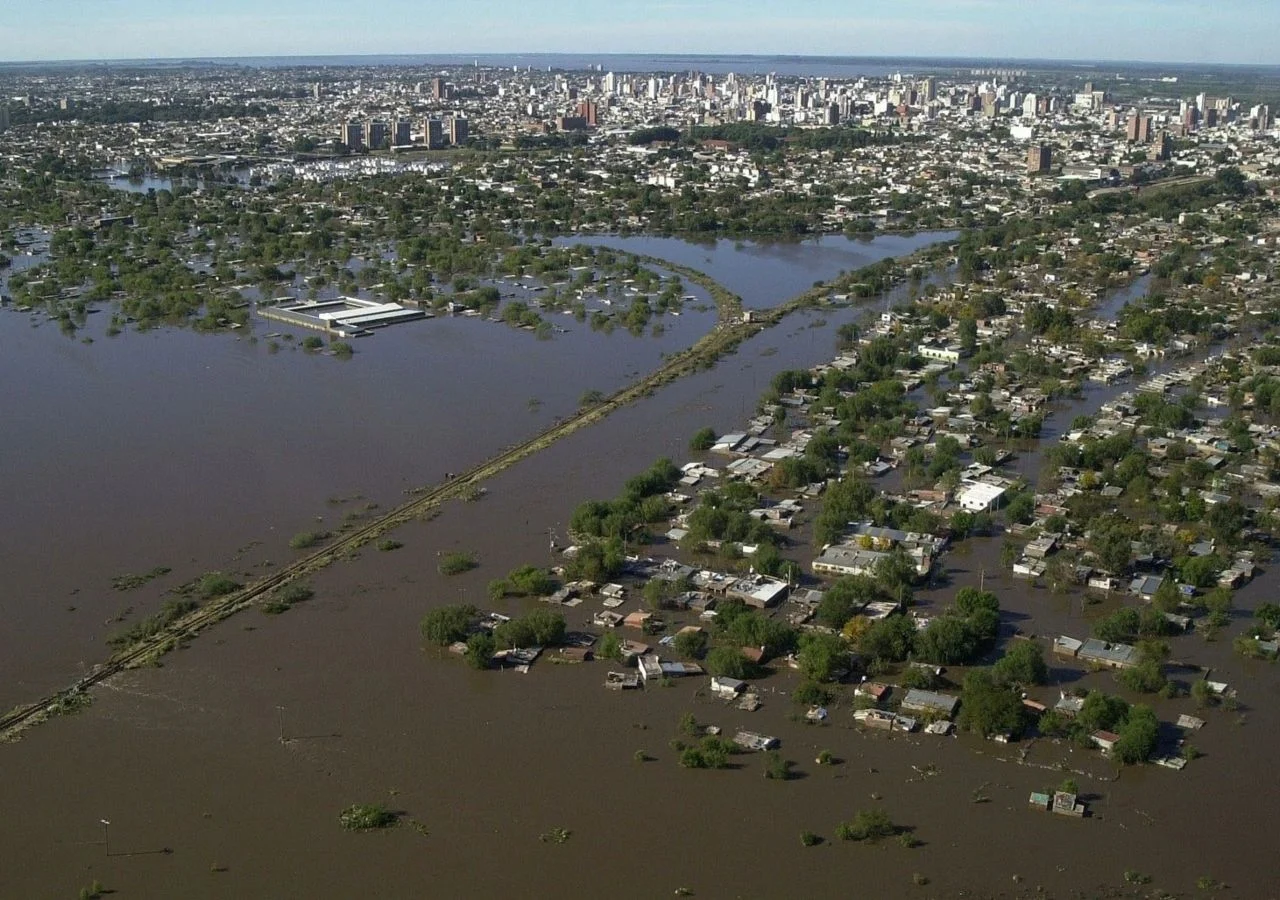
El dilema del real estate ante la crisis de asegurabilidad: DAIA inicia el piloto del modelo de estrés climático IRIU
RN
Real Estate Risk15 de septiembre de 2026La plataforma basada en inteligencia artificial no solo permite a grandes inversores proteger activos críticos, sino que democratiza la certidumbre técnica para compradores e inquilinos antes de concretar una operación.
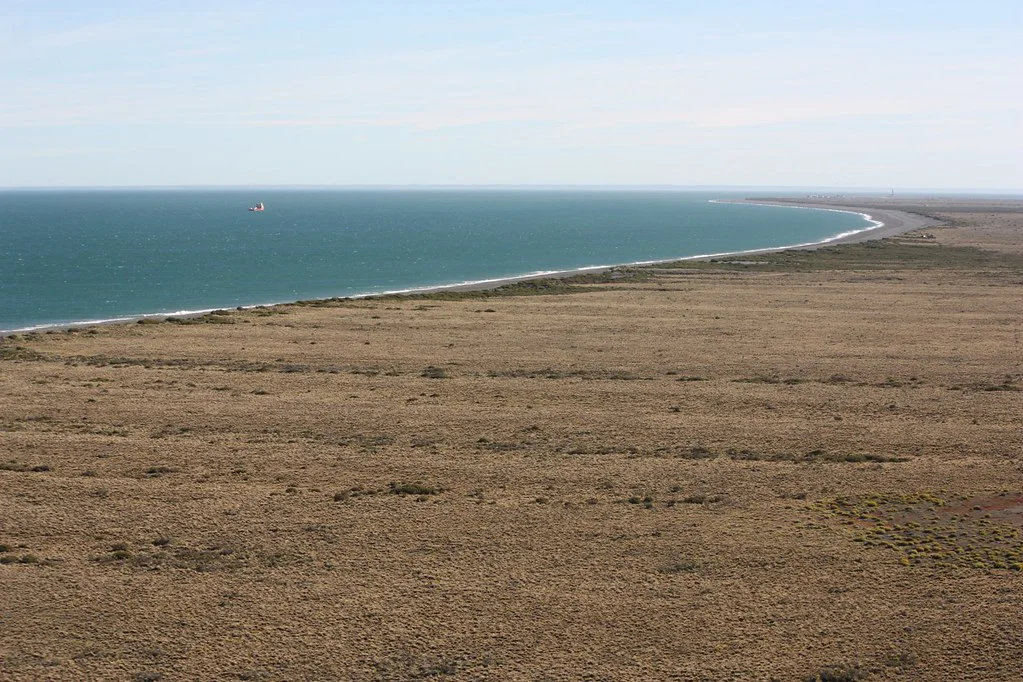
Proyección austral: la necesidad estratégica de asentamiento naval en Cabo Vírgenes
RN
Comunidades Seguras15 de septiembre de 2026La Provincia de Santa Cruz y la Oportunidad Histórica de Consolidar el Control Soberano en el Acceso al Estrecho de Magallanes.