Vaca Muerta: Consolidación Estratégica y Resiliencia Estructural
RN
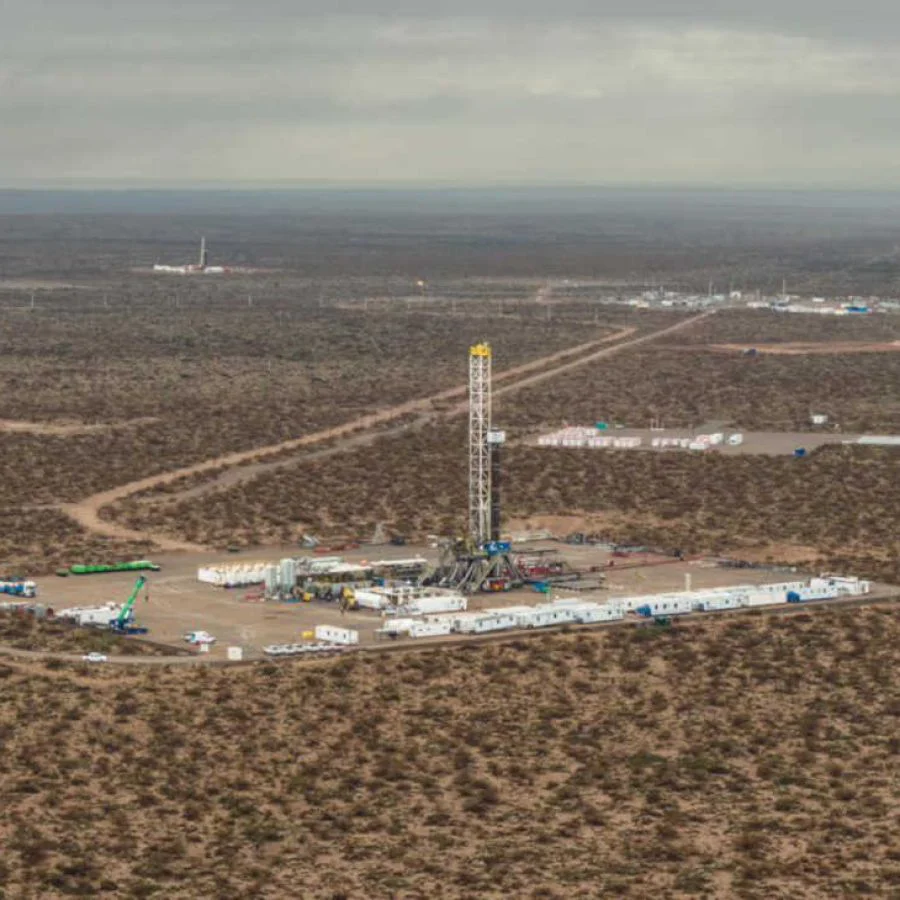
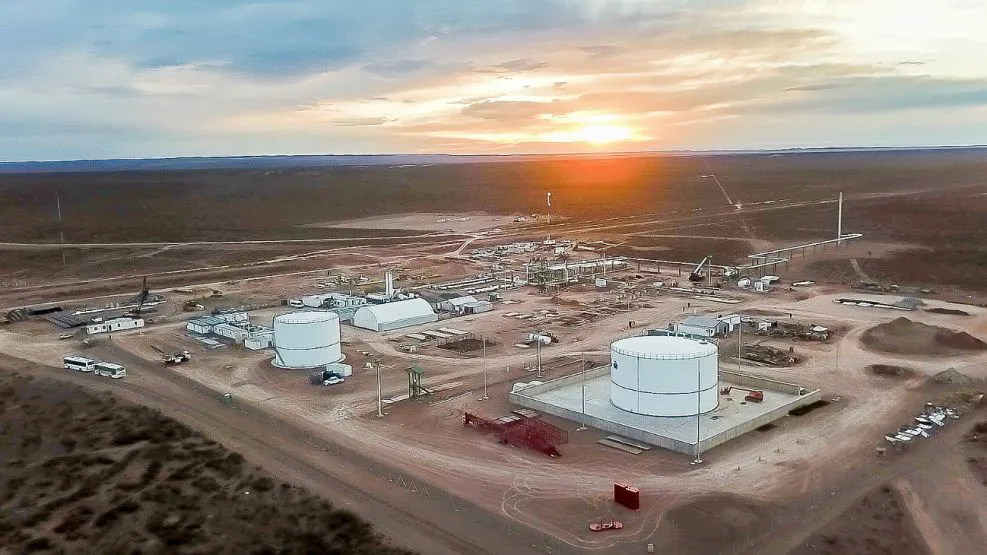
El primer trimestre de 2026 ha consolidado una transformación profunda en la cuenca neuquina, marcada por una paradoja operativa: mientras la actividad alcanza registros históricos con más de 2,400 etapas de fractura mensuales y una producción que supera los 600,000 barriles diarios, el mapa de actores atraviesa una depuración sin precedentes. Este proceso de reconfiguración no responde a una crisis de productividad, sino a una especialización estratégica del capital. Las grandes operadoras internacionales, como ExxonMobil y TotalEnergies, han iniciado un repliegue ordenado de activos específicos, no por falta de rentabilidad del shale argentino, sino por un realineamiento de sus portafolios globales hacia proyectos offshore de menor huella de carbono o de mayor escala inmediata, como los desarrollos en Guyana. En contrapartida, este vacío está siendo ocupado por actores locales y regionales que, apuntalados por la reciente extensión del Régimen de Incentivo a las Grandes Inversiones (RIGI) hacia el upstream, demuestran una mayor resiliencia y adaptabilidad al contexto macroeconómico doméstico.
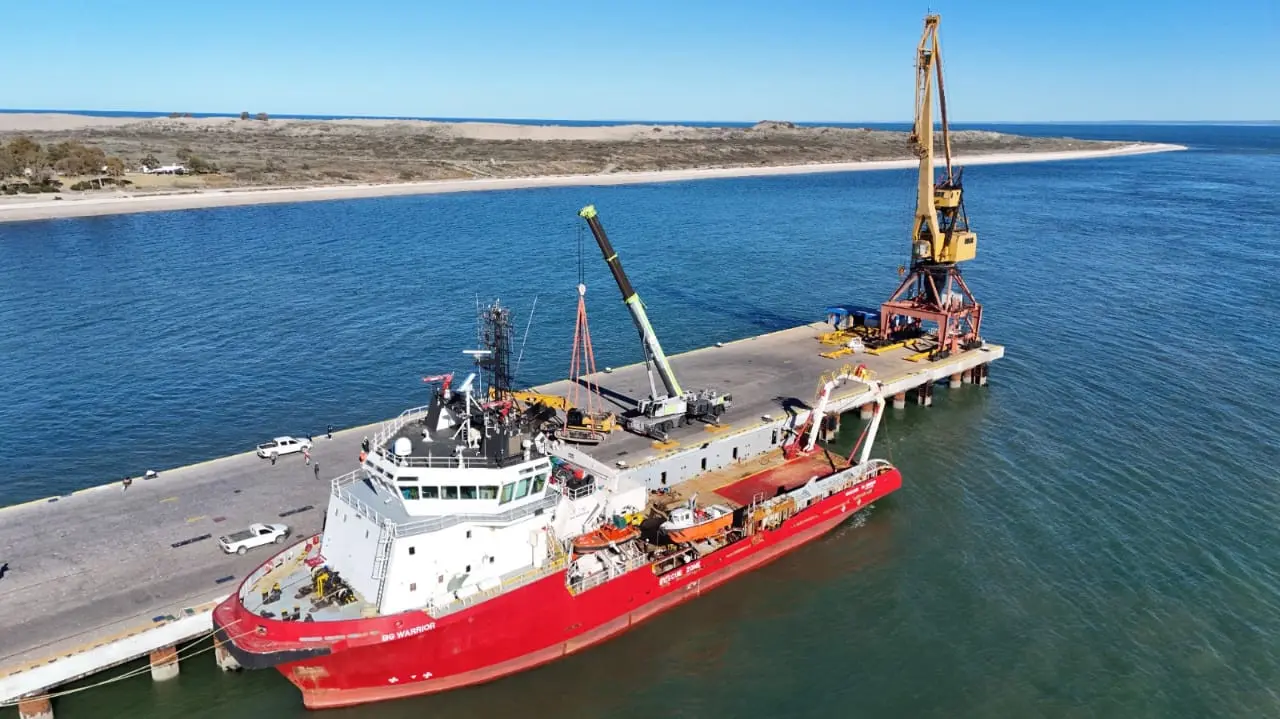
La venta de activos en este periodo también encuentra un motor en la eficiencia de costos. La industria ha transitado de una fase de exploración a una de desarrollo masivo donde el "costo de desarrollo" es la variable determinante. En este escenario, empresas como YPF han acelerado la desinversión en campos maduros convencionales para concentrar el 100% de su capacidad técnica y financiera en el core de Vaca Muerta. Esta estrategia busca blindar las inversiones ante la volatilidad del precio del Brent, que presenta proyecciones de "precios ácidos" para el resto del año, situándose en el umbral de los 55 a 60 dólares por barril. La apuesta por nuevas inversiones, por lo tanto, se ha desplazado hacia el midstream, con proyectos críticos de infraestructura como el sistema de oleoductos Vaca Muerta Sur y la planta de licuefacción de GNL en Río Negro, elementos esenciales para convertir el potencial geológico en capacidad exportadora neta.
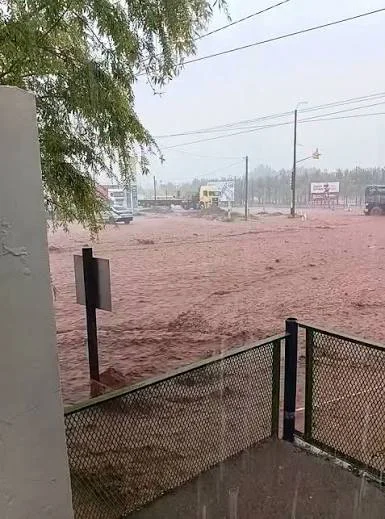
No obstante, el análisis de riesgo en este trimestre ha incorporado una variable que hasta hace poco era secundaria: la vulnerabilidad hidrometeorológica. La cuenca neuquina se encuentra bajo la presión de un régimen climático extremo que alterna periodos de estrés hídrico severo con episodios de inundaciones repentinas. La escasez de agua dulce, recurso crítico para los procesos de estimulación hidráulica que demandan millones de litros por pozo, ha comenzado a encarecer la logística del agua, obligando a las operadoras a invertir en plantas de tratamiento y acueductos de gran escala. Simultáneamente, la amenaza de crecidas extraordinarias en los ríos Neuquén y Colorado plantea un riesgo latente para la integridad de la infraestructura de superficie, incluidos los nodos de separación y las estaciones de bombeo.
Esta fragilidad ambiental está influyendo de manera sutil pero persistente en la valoración de los activos. Los compradores actuales ya no solo auditan las reservas recuperables, sino también la sostenibilidad operativa frente a eventos climáticos extremos. La necesidad de adaptar la infraestructura existente a estándares de resiliencia más elevados —lo que implica mayores costos de capital inicial— actúa como un filtro natural para los inversores. Así, el mercado de Vaca Muerta en este inicio de 2026 se define por una selección natural técnica y ambiental: solo aquellos actores capaces de integrar la gestión de riesgos hidrometeorológicos y la eficiencia de escala en un escenario de precios moderados lograrán liderar el salto exportador que la formación promete para la segunda mitad de la década.


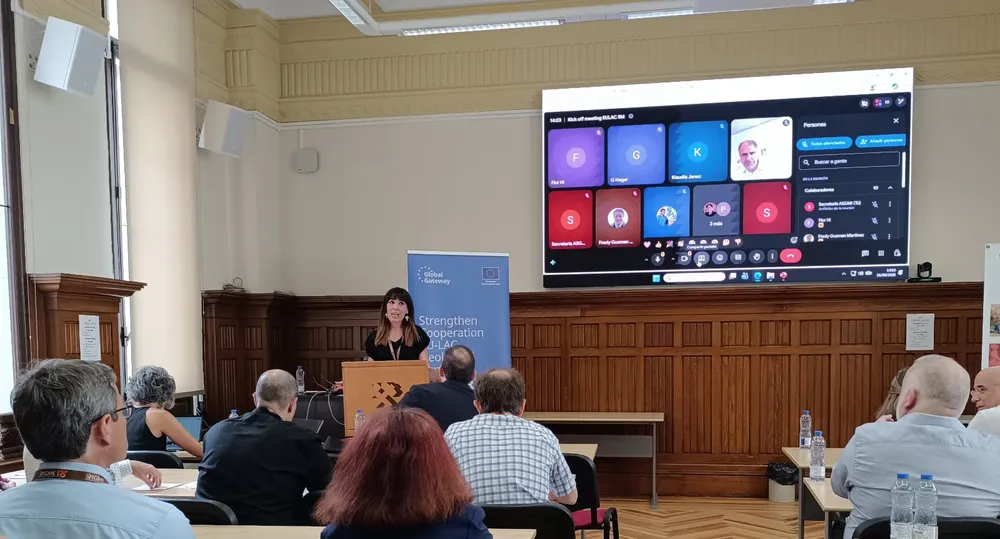
El SEGEMAR participó de la reunión de inicio del proyecto EULACRM en Madrid

Gigantes bajo el mar patagónico: por qué la Argentina no logra encender las turbinas de sus corrientes marinas

Seguridad de Infraestructuras Críticas en Vaca Muerta y el Corredor Exportador: City Risk-70 Despliega Auditorías Técnicas en el Polo Energético Nacional

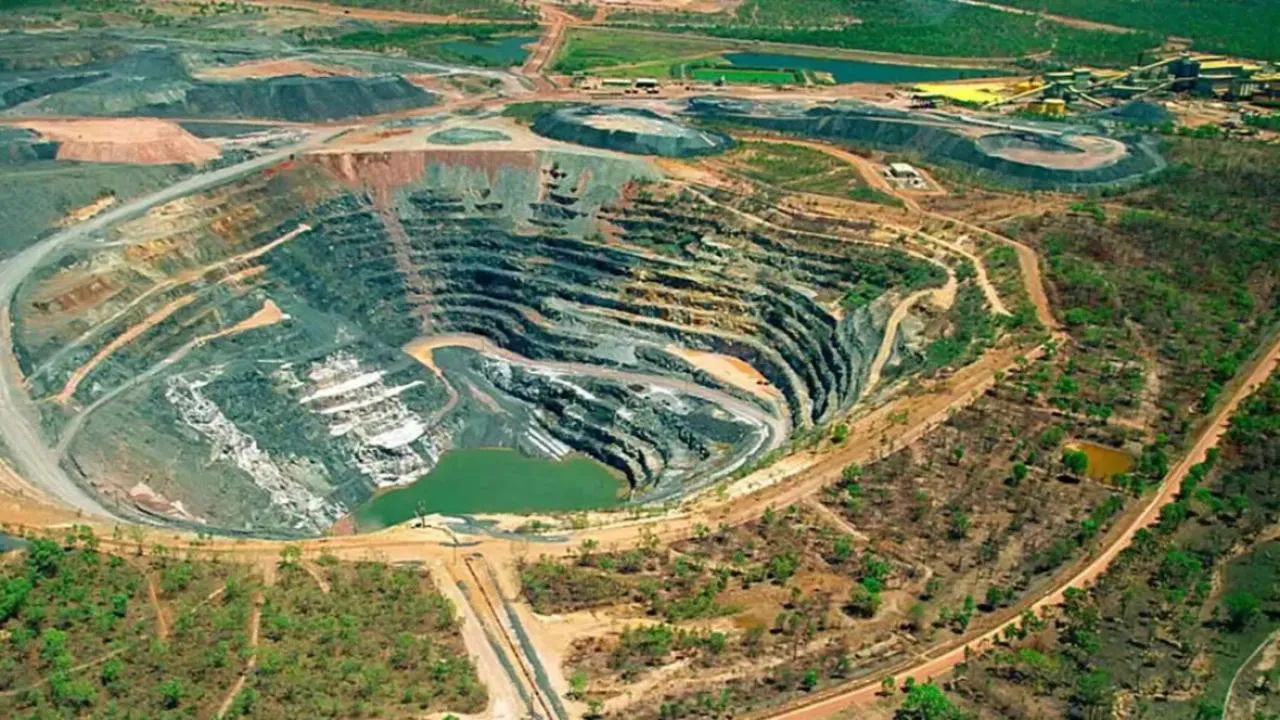
FIEBRE DE URANIO EN RÍO NEGRO: ENTRE LA PROMESA ENERGÉTICA Y LOS RIESGOS EN LA ESTEPA

Récord histórico en la Cordillera: la minería argentina exportó US$ 4.742 millones en el semestre y acelera el debate por su modelo de desarrollo

El impacto del Súper Niño en la logística argentina: vulnerabilidad crítica en las cadenas de suministro

La ilusión del refugio de cordillera: movimientos de masa, violencia del deshielo y la urgencia de etiquetar el riesgo en el urbanismo de montaña

Mercado de carbono agrícola de los BRICS: La ambiciosa promesa verde y sus fricciones geopolíticas

Crisis hídrica en Argentina: Cuando el colapso sanitario transforma el agua en un riesgo invisible