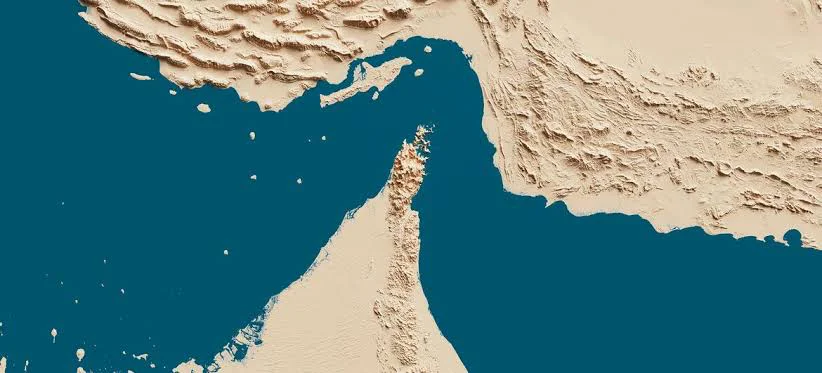
La llave del mundo en juego: anatomía estratégica de la crisis en el Estrecho de Ormuz
RN
Economía28 de septiembre de 2026
El cruce cambiario EUR/USD ha tocado mínimos de los últimos 17 meses al caer hasta los 1,1161 dólares por unidad, acumulando cuatro semanas consecutivas de retrocesos y una depreciación mensual superior al 2,5 % frente al billete verde. Esta desaceleración responde al deterioro de las cuentas públicas en la Eurozona —encabezado por la crisis fiscal de Francia— y al ensanchamiento de las tasas de interés en Estados Unidos, factores que empujan al capital global hacia la liquidez del dólar y activan alertas de volatilidad en los mercados continentales.
El principal detonante de este episodio ha sido la revisión a la baja de la sostenibilidad presupuestaria en la segunda mayor economía del bloque. Con un déficit proyectado del 5,4 % del PIB para el presente ejercicio fiscal y una deuda pública creciente, el Gobierno francés enfrenta crecientes dificultades para aprobar recortes de gasto. La prima de riesgo del bono francés a diez años (OAT) respecto al Bund alemán superó los 140 puntos básicos —máximos no observados desde la crisis de deuda soberana de 2011—, lo que refleja una prima de riesgo exigida a la propia divisa comunitaria.
A mediano plazo, la cotización de la moneda única enfrenta frenos vinculados a la pérdida de competitividad de la industria europea y a la asimetría de los fundamentales económicos respecto a Estados Unidos. La persistencia de elevados costos energéticos y el lento crecimiento de la productividad limitan el ritmo potencial de expansión de la Eurozona, que se mantiene en rangos cercanos al 0,8 % anual, frente al dinamismo superior al 2 % en la economía estadounidense.
"El aumento persistente en los diferenciales del crédito soberano francés actúa como un freno directo sobre la moneda única, limitando la capacidad del Banco Central Europeo para sostener una postura restrictiva", señala Chris Turner, director global de mercados de divisas en ING. Mientras la Reserva Federal mantiene margen para ajustar sus tasas de interés sin sofocar el consumo local, el BCE se halla atrapado en un dilema: un endurecimiento monetario excesivo para frenar la debilidad del euro amenazaría con estrangular la frágil actividad económica del bloque y encarecer aún más el servicio de la deuda de los países periféricos y de Francia. A ello se suma la limitación estructural de una unión presupuestaria incompleta y la falta de una unión de mercados de capitales plenamente integrada.
En el plano multilateral, la debilidad del euro frente al dólar interactúa de manera directa con las estrategias de los bancos centrales globales a la hora de gestionar sus reservas internacionales. Al operar el euro bajo un régimen de flotación limpia, las intervenciones directas del BCE con reservas para sostener la cotización son marginales; sin embargo, las fluctuaciones del tipo de cambio alteran la estructura de los portafolios internacionales por varias vías:
Efecto de valoración en las reservas globales: Dado que cerca del 20 % de las reservas de divisas asignadas mundialmente están denominadas en euros (frente a un 58 % en dólares, según datos oficiales del FMI), la depreciación del EUR/USD reduce automáticamente el valor expresado en dólares de las reservas mantenidas por bancos centrales en economías emergentes y desarrolladas.
Facturación energética en moneda de reserva: La persistencia de tensiones geopolíticas en Oriente Medio y Europa del Este mantiene la volatilidad en las materias primas. Dado que el petróleo y el gas cotizan predominantemente en dólares, la caída del euro encarece la factura energética de la Eurozona en moneda local, lo que deteriora la balanza comercial de la región e incrementa la inflación importada.
Tendencias de diversificación y rotación de activos: El resurgimiento del dólar como activo refugio por excelencia —reforzado por rendimientos reales atractivos— frena los intentos de desdolarización acelerada en varias economías de Asia y América Latina. En lugar de sustituir al dólar por euros, diversos bancos centrales han optado por incrementar sus posiciones directas en oro monetario o mantener activos líquidos de corto plazo emitidos por el Tesoro de Estados Unidos, conteniendo el peso del euro en la arquitectura monetaria internacional.
Frente a esta coyuntura, las autoridades monetarias del bloque enfatizan que la arquitectura bancaria actual cuenta con mayores colchones de capital que hace una década. No obstante, analistas del sector insisten en que contener la volatilidad del euro requerirá señales claras de consolidación fiscal en los Estados miembros y reformas estructurales orientadas a elevar la productividad de la región.