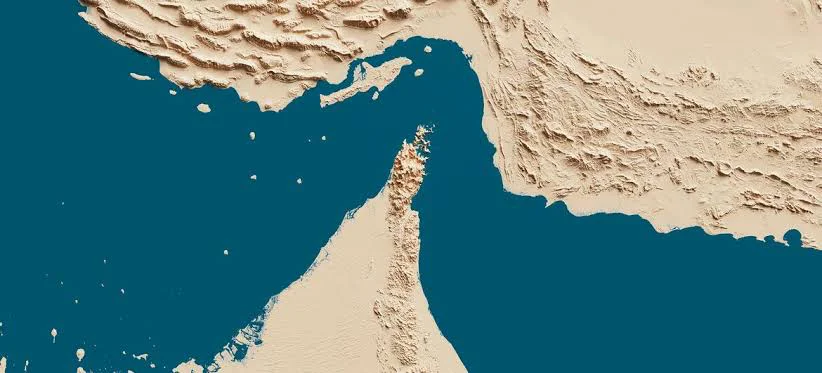
El Estrecho de Ormuz no es simplemente un accidente geográfico en Oriente Medio; es el punto de estrangulamiento energético más sensible de la civilización contemporánea. Con una anchura mínima de apenas 33 kilómetros en su corredor navegable, este canal arterial concentra el tránsito diario de aproximadamente el 20 % de la producción mundial de petróleo y cerca de una quinta parte del comercio global de gas natural licuado (GNL). Cuando la tensión militar entre los Estados Unidos e Irán escala en esta franja marítima, los mercados internacionales no reaccionan ante un mero conato regional, sino ante el riesgo inminente de un colapso sistémico en las cadenas de suministro. Detrás de esta pulseada permanente convergen una arquitectura jurídica internacional restrictiva, intereses monetarios globales en plena mutación y una compleja matriz geoestratégica donde potencias como China intentan navegar sobre un delicado equilibrio de dependencia y pragmatismo.
La arquitectura jurídica del paso y los límites legales de la soberanía ribereña
Desde una perspectiva estrictamente técnico-jurídica, la viabilidad de un bloqueo absoluto del estrecho choca de inmediato con los estrictos límites impuestos por el derecho internacional marítimo. Conforme a la Convención de las Naciones Unidas sobre el Derecho del Mar (UNCLOS) y la figura jurídica del "paso en tránsito", los esquemas de separación de tráfico (TSS) que regulan el paso de superpetroleros obligan a transitar por corredores que solapan las aguas territoriales compartidas entre la costa iraní al norte y el Sultanato de Omán al sur. La normativa internacional prohíbe de manera explícita a los Estados ribereños suspender, obstaculizar o impedir el paso en tránsito de buques extranjeros por estas rutas esenciales. Teherán carece, por tanto, de un dominio legal unilateral sobre todo el lecho navegable; cualquier intento de cierre formal constituiría un acto de agresión directa contra la legalidad global. Sin embargo, la asimetría táctica radica en el uso de medidas de hostigamiento indirecto —como el despliegue de minas navales, misiles antibuque y enjambres de lanchas rápidas— que transforman el canal en una zona de extremo riesgo, disparando de forma instantánea las primas de seguros marítimos y los costes logísticos sin necesidad de invocar un bloqueo jurídico formal.
La vulnerabilidad cuantitativa de los mercados energéticos y la paradoja asiática
En el plano económico, la dimensión de la crisis se mide en magnitudes exactas que exponen la fragilidad del modelo industrial global. Alrededor de 20 millones de barriles diarios de crudo y derivados transitan por este angosto paso, a lo que se suma una cuota masiva de las exportaciones de GNL provenientes principalmente de Catar, un recurso que carece de rutas alternativas viables de salida a corto plazo. Un análisis riguroso de los flujos revela una contradicción geoestratégica de primer orden: cerca del 80 % de los hidrocarburos que cruzan Ormuz tienen como destino final los mercados asiáticos, con China, Japón, India y Corea del Sur a la cabeza. Esto expone la profunda vulnerabilidad estructural de Pekín, que depende críticamente de este suministro para sostener su aparato productivo, a pesar de mantener al mismo tiempo una relación comercial y de aprovisionamiento estratégico con Teherán que ayuda a amortiguar el impacto de las sanciones occidentales. Para mitigar esta exposición a largo plazo, China impulsa de manera paralela costosas infraestructuras de transporte terrestre alternativo —como los oleoductos y gasoductos transasiáticos y el Corredor Económico China-Pakistán—, aunque ninguna posee todavía la capacidad volumétrica para reemplazar la arteria marítima. Ante una disrupción prolongada en Ormuz, los precios del crudo superarían umbrales críticos, desatando una onda expansiva recesiva que castigaría con dureza a las economías emergentes de Asia antes de golpear con crudeza a los países occidentales.
La complejidad del sistema financiero: entre las sanciones, el petrodólar y los límites de la desdolarización
Más allá de los volúmenes físicos de crudo, la confrontación oculta una pulseada de fondo por la arquitectura del sistema monetario internacional. El predominio histórico del petrodólar —el mecanismo por el cual las transacciones energéticas globales se liquidan primordialmente en la divisa estadounidense— ha garantizado a Washington el privilegio estructural de financiar su déficit soberano y aplicar sanciones extraterritoriales de alto impacto a través del bloqueo de redes de mensajería financiera como SWIFT. Al restringir el acceso de Irán al sistema bancario global, Estados Unidos busca asfixiar la economía persa, pero esta coacción acelera reacciones defensivas en los mercados globales, incentivando la creación de circuitos comerciales alternativos y acuerdos bilaterales en monedas locales impulsados por bloques como los BRICS. No obstante, este proceso de desdolarización encuentra frenos estructurales severos en el propio Golfo Pérsico: las principales monarquías productoras de la región mantienen sus monedas firmemente ancladas al dólar mediante tipos de cambio fijos y dependen de la arquitectura de seguridad y defensa de Washington. Por ello, la transición monetaria es un proceso fragmentado y de largo plazo, en el cual Teherán utiliza la tensión en Ormuz fundamentalmente como una palanca táctica para forzar el desbloqueo de activos financieros congelados en el exterior.
La disuasión recíproca y el cálculo de supervivencia política
En el nivel estratégico superior, la crisis se alimenta de los cálculos de supervivencia de los liderazgos políticos internos. Las administraciones de los Estados Unidos operan bajo la premisa de proyectar una disuasión creíble que evite la erosión de su hegemonía en Oriente Medio, pero sopesan con extrema cautela el coste político interno de una conflagración abierta que dispare los precios de los combustibles y desestabilice los mercados financieros en momentos de alta sensibilidad electoral. En paralelo, el régimen iraní gestiona una profunda crisis socioeconómica interna, caracterizada por altas tasas de inflación y descontento estructural, utilizando la retórica nacionalista en torno a la defensa del Golfo Pérsico como un mecanismo indispensable para cohesionar el frente doméstico. De este modo, el Estrecho de Ormuz se mantiene suspendido en un frágil equilibrio de disuasión mutua, operando como un tablero donde la gestión de las tensiones exige un cálculo milimétrico para evitar que un error de apreciación táctica desencadene una crisis macroeconómica global de proporciones históricas.


Análisis Económico: El Impacto Macroecónomico de un El Niño Extremo, el Dilema de los Bancos Centrales y la Asimetría Sectorial

La trampa del 5%: por qué el retorno de los bonos de EE.UU. a los niveles de 2007 ahoga a los emergentes y arrincona a la Argentina

El apagón en el AMBA frena la actividad comercial y proyecta un costo del 0,08% en el PBR mensual

Financiamiento microsoberano: ¿Pueden los bonos tokenizados democratizar la obra pública en Argentina o son un espejismo financiero?


El Refugio del Fin del Mundo: Por Qué el Cono Sur Es el Último Bastión Geopolítico de la Humanidad


La llave del mundo en juego: anatomía estratégica de la crisis en el Estrecho de Ormuz