La transición energética argentina no necesita otro avance tecnológico: el imperativo de desplegar lo que ya tenemos

Minería y Energía20 de octubre de 2026 Peter Sundheimer

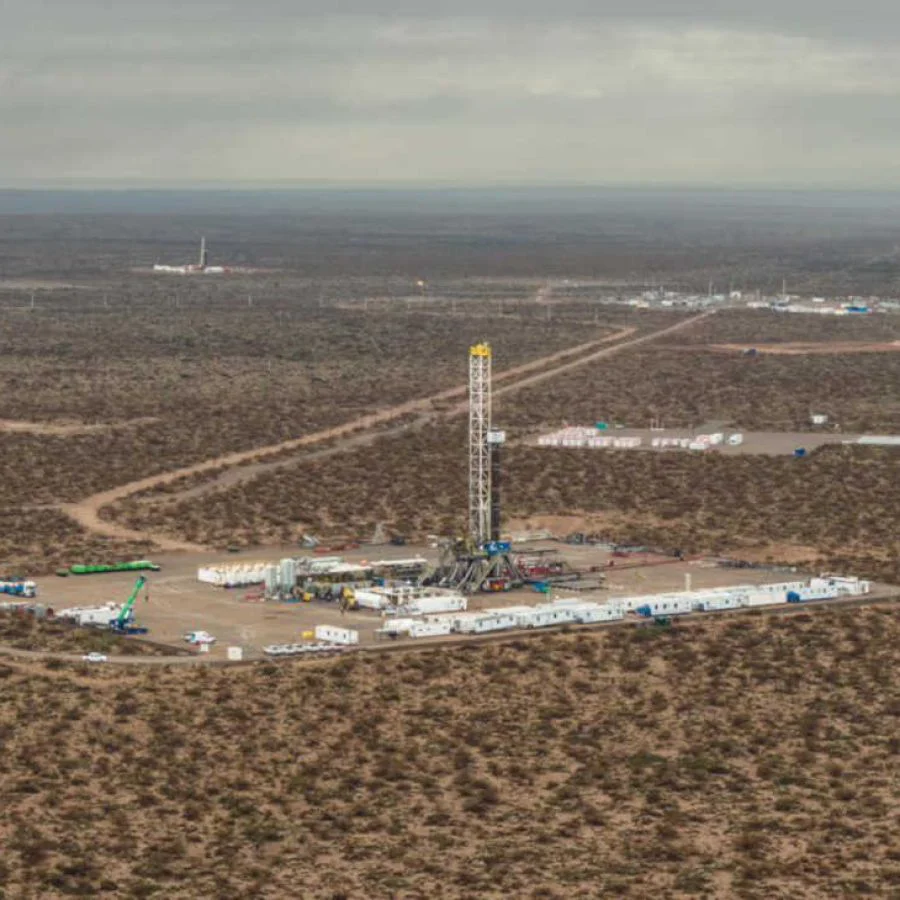
Hay una verdad incómoda que subyace en la mayoría de los foros sobre transición energética y desarrollo minero en la Argentina. Las soluciones tecnológicas que el país necesita para acelerar su descarbonización y valorizar sus recursos —desde la explotación eficiente de Vaca Muerta y el litio del NOA hasta la integración masiva de energías renovables en la Pampa y la Patagonia— ya han sido inventadas. Se han probado en laboratorios, validado en proyectos piloto y, en algunos casos, ofrecido a un selecto grupo de empresas operadoras. Sin embargo, siguen sin escalar a nivel sistémico.

Estas tecnologías se estancan en lo que la industria denomina el valle de la muerte: ese abismo financiero y regulatorio que media entre una prueba piloto exitosa y el despliegue comercial a gran escala. La lectura convencional suele culpar a la falta de innovación o a la escasez de sofisticación técnica, sugiriendo que la respuesta es subsidiar el próximo gran descubrimiento científico.

Este diagnóstico yerra el foco. La verdadera distancia no es técnica, sino de viabilidad comercial e institucional. Como señala recurrentemente la Agencia Internacional de Energía (AIE) a escala global, una parte sustancial de las reducciones de emisiones y eficiencias necesarias para esta década puede lograrse con tecnologías que ya están disponibles.

En la Argentina, una solución de infraestructura o eficiencia energética cuyo repago se estira más allá del horizonte macroeconómico, o que exige reemplazar activos con años de vida útil por delante, no puede ser convalidada por los directores financieros (CFOs) ni por los gobiernos provinciales. No importa cuán elegante sea la ciencia detrás de la innovación si las reglas de juego y los contratos cambian abruptamente.

1. Seguimos resolviendo el problema equivocado

Ante la lentitud en la adopción tecnológica, la respuesta refleja del sector suele ser duplicar la apuesta: más tecnología de punta (deep tech), más promesas de reducción de costos a largo plazo y más anuncios de grandes hitos científicos.

Esos avances son importantes, pero el problema es de cronograma. El pulso de la crisis climática y la urgencia de estabilización macroeconómica de la Argentina son considerablemente más cortos que los plazos de maduración de la innovación científica pura. Una tecnología disruptiva que recién comience a ser rentable o aplicable en el año 2040 aporta muy poco para resolver los cuellos de botella energéticos y fiscales que el país enfrenta en la actualidad.

El modelo moderno de capital de riesgo (venture capital) nació al calor de la industria del software, premiando apuestas de altísimo riesgo, creación rápida de mercados y retornos exponenciales. Esa lógica funciona de maravilla para aplicaciones digitales. Sin embargo, la experiencia demuestra que se transfiere muy mal al sector energético e industrial, el cual demanda uso intensivo de capital, despliegue físico de infraestructura, articulación con empresas incumbentes y una alta dependencia de los ciclos regulatorios y de contratación pública.

En este ecosistema, la restricción vinculante es el despliegue y no la invención. Inyectar capital fresco en tecnologías de próxima generación mientras la infraestructura actual opera subutilizada o colapsada es una forma de eludir el problema comercial, regulatorio y financiero más áspero.

2. La capa conectiva: el eslabón perdido en el Cono Sur

Lo verdaderamente escaso en la Argentina no son los científicos brillantes, sino la capa conectiva y regulatoria que hace que las tecnologías existentes sean más baratas de desplegar, más sencillas de integrar a los gasoductos o redes eléctricas existentes, y financieramente rentables desde el primer día en que se conectan a la red.

Hablamos de herramientas poco glamorosas para los prospectos de investigación tradicional, pero decisivas para que algo realmente se compre y se instale:

  • Software de optimización que maximice el rendimiento de los gasoductos troncales existentes sin necesidad de esperar años para la construcción de nuevas obras de transporte.

  • Componentes modulares y aditivos que extiendan la vida útil de los activos instalados en yacimientos maduros.

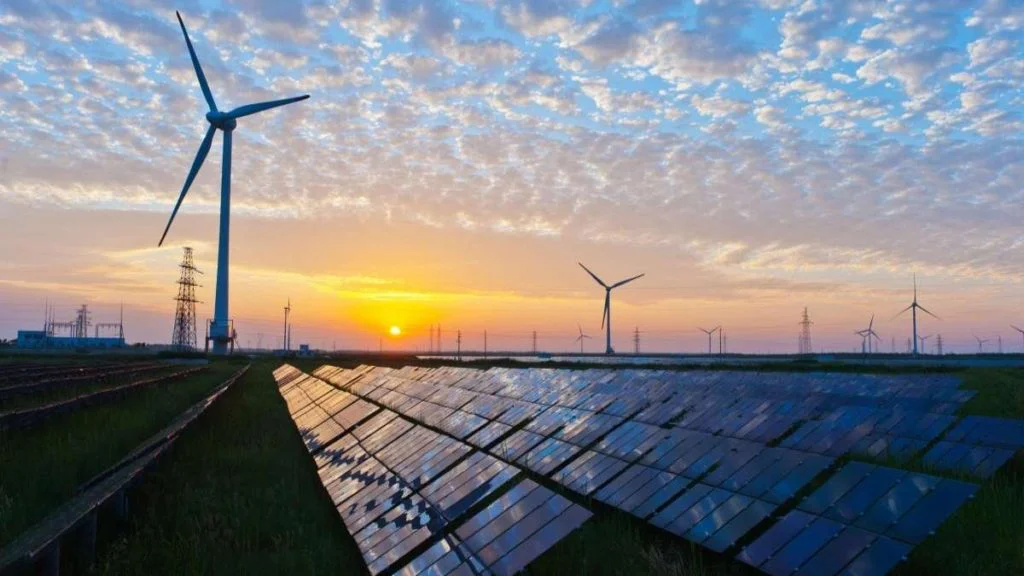
  • Herramientas de integración digital e inteligencia artificial que permitan que las redes de alta tensión dialoguen de manera flexible con los parques eólicos y solares intermitentes, evitando los recurrentes recortes de despacho en el sistema (curtailment).

Una nueva clase de constructores e inversores orientados al despliegue comercial está llamada a liderar este cambio. No se trata de buscar la elusiva solución mágica científica, sino de identificar con precisión milimétrica dónde se rompe la cadena de valor por cuestiones de costos o burocracia, y construir la capa de software, ingeniería o estructuración financiera que lo repare.

3. El talón de Aquiles argentino: la macroeconomía, el riesgo país y la tensión federal

Aquí es donde cualquier traspolación lineal desde los mercados europeos o norteamericanos colapsa si no se introduce un baño de realismo criollo. En los países desarrollados, las empresas pueden planificar amortizaciones a diez o quince años respaldadas por flujos de caja estables y previsibilidad institucional.

En la Argentina, el horizonte de planificación macroeconómica rara vez supera los veinticuatro meses. El riesgo cambiario, la volatilidad regulatoria, la imprevisibilidad impositiva y un costo de capital local (reflejado en un riesgo país elevado) que históricamente encarece el financiamiento dinamitan cualquier cálculo financiero corporativo. Pretender que una optimización operativa o una capa de software predictivo salve una inversión cuando el marco macroeconómico es frágil equivale a poner un parche sofisticado en un casco que hace agua.

A esto se le suma una tensión estructural que la teoría económica estándar suele pasar por alto: la conflictiva relación entre la Nación y las Provincias. En un país federal donde los recursos naturales pertenecen originariamente a las provincias según la Constitución Nacional, cualquier estrategia de transición choca contra la inseguridad jurídica derivada de la alternancia de criterios políticos, la renegociación discrecional de contratos hidrocarburíferos y la disparidad de normativas fiscales provinciales.

Es por ello que iniciativas recientes —como los regímenes de incentivos a las grandes inversiones y la búsqueda de marcos regulatorios estables— intentan atacar la verdadera raíz del problema: el riesgo sistémico e institucional. Sin garantías reales de cobrabilidad a largo plazo, sin acceso fluido al mercado libre de cambios y sin redes de alta tensión robustas (cuya expansión se ha visto demorada por parates históricos en la obra pública y disputas jurisdiccionales), ninguna solución de eficiencia basada en tecnología modular logrará cruzar el "valle de la muerte" argentino.

4. Hacia una agenda de inevitabilidad comercial

Joseph Schumpeter describió la "destrucción creativa" como el motor de la innovación, pero en algún punto del camino los inversores comenzaron a confundir la espectacularidad visual del impacto con su verdadera calidad económica. El premio mayor suele encontrarse un escalón más abajo de los grandes titulares: darles a los actores tradicionales que operan las redes, los gasoductos y las plantas industriales las herramientas para hacer rentables sus activos existentes en un contexto de regulaciones estrictas y escasez de capital.

Para la Argentina, esto implica abandonar la ilusión de que el despegue energético vendrá de la mano de un hito tecnológico aislado que nos salve mágicamente de nuestras limitaciones macroeconómicas y estructurales.

La pregunta directriz para los inversores y hacedores de política pública ya no debería ser "¿qué tecnología disruptiva ganará la carrera?", sino "¿qué tecnologías probadas se desplegarán primero, con qué esquemas de mitigación de riesgo financiero y político, y cuán rápido podemos integrarlas?". La transición energética e industrial de la Argentina no se sustentará en lo que luzca más audaz sobre el papel, sino en lo que logre superar las barreras del riesgo país, integrarse a nuestra compleja red federal de infraestructura y, sobre todo, ser comprado, instalado y operado con éxito en el corto plazo.

Te puede interesar
licensed-image

Récord histórico en la Cordillera: la minería argentina exportó US$ 4.742 millones en el semestre y acelera el debate por su modelo de desarrollo

RN
Minería y Energía21 de septiembre de 2026
Con un salto del 75% interanual empujado por el litio en el NOA y la firmeza del oro y la plata, el sector alcanzó su mejor marca estadística. Representantes empresariales, analistas hidrogeológicos y especialistas del mercado asegurador coinciden en que sostener este ritmo exige resolver asimetrías provinciales, estrés hídrico en la Puna y el financiamiento de infraestructura crítica.
Lo más visto