El pacto andino del cobre: qué negocia Jujuy en la carrera por los USD 20.000 millones
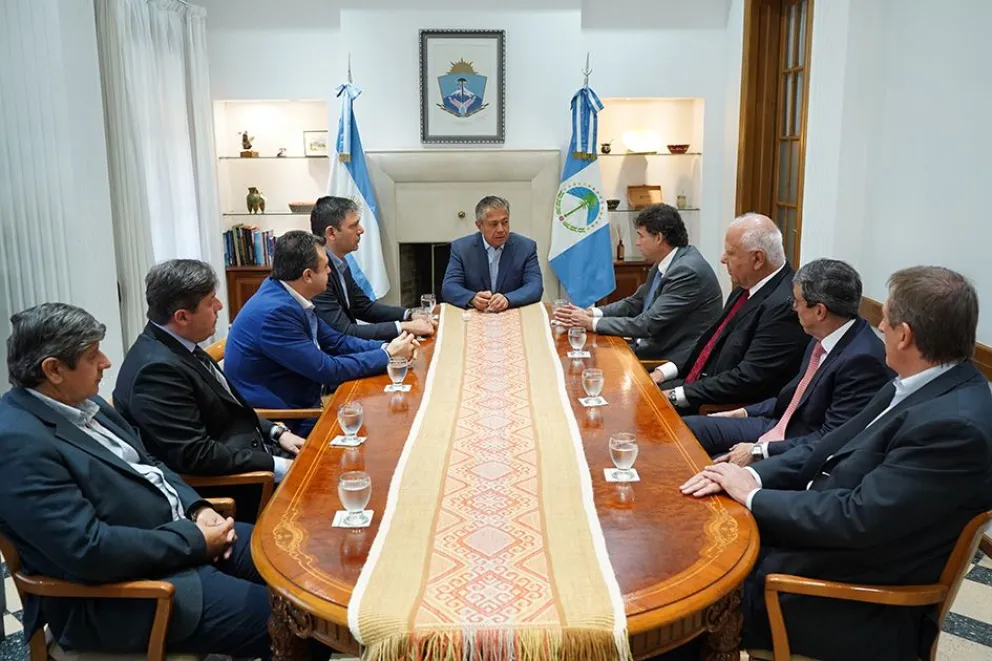
La firma del Tratado Interprovincial de Creación de la Región Minera del Cobre, rubricado el 19 de noviembre de 2026 en Mendoza durante la II Cumbre Internacional de Minería Sostenible y en un foro compartido con la Cámara de Comercio de Estados Unidos en Argentina (AmCham), formaliza el intento de las provincias cordilleranas por actuar como bloque ante la transición energética global.
Mientras la comunicación oficial del Ejecutivo jujeño presenta el acuerdo como un trampolín directo hacia el empleo y el crecimiento territorial, el cruce de la letra chica del tratado con los registros productivos de la Secretaría de Minería de la Nación y el mapa de inversiones del sector expone una negociación mucho más compleja —y todavía inconclusa— por el reparto de la infraestructura, los proveedores industriales y la renta futura de un negocio con proyectos que superan los USD 20.000 millones en compromisos de inversión a escala nacional.
Dos velocidades geológicas detrás de una misma firma
El tratado proyecta una región integrada por Jujuy, Mendoza, San Juan, Salta y Catamarca, pero nace con una doble asimetría: institucional y productiva.
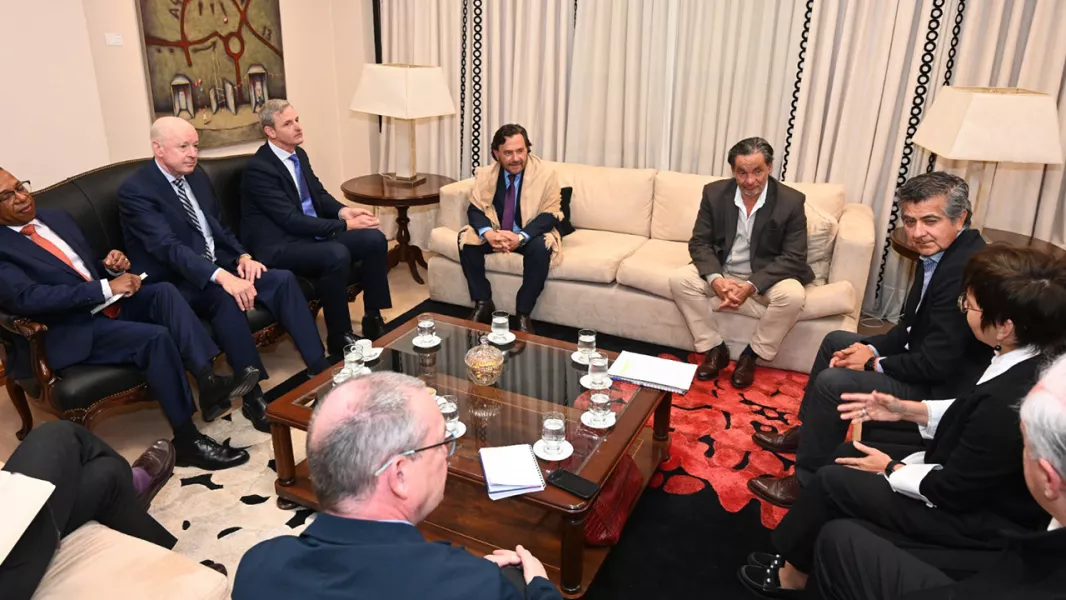
En el plano político, la fotografía de Mendoza reunió únicamente al gobernador jujeño Carlos Sadir con Alfredo Cornejo (Mendoza) y Marcelo Orrego (San Juan). La adhesión plena de Salta y Catamarca —dos jurisdicciones determinantes tanto por el volumen de sus yacimientos como por su conectividad ferroviaria y energética en el NOA— quedó supeditada a la rúbrica posterior de sus respectivos mandatarios. Sin esa doble firma, el acuerdo arranca como un eje Cuyo-Jujuy antes que como una liga andina completa.
En el plano geológico y económico, las provincias llegan a la mesa con niveles de maduración radicalmente distintos:
El núcleo cuprífero en etapa avanzada: San Juan concentra la mayor cartera de proyectos de cobre de clase mundial del país —entre ellos Josemaría, Los Azules, El Pachón y Filo del Sol—, acompañada por iniciativas de gran escala en Catamarca (MARA) y Salta (Taca Taca). Según proyecciones de la Cámara Argentina de Empresarios Mineros (CAEM), la puesta en marcha de este bloque de proyectos permitiría superar los USD 8.000 millones anuales en exportaciones hacia la próxima década, apalancado en los beneficios fiscales y cambiarios del Régimen de Incentivo para Grandes Inversiones (RIGI).
La matriz jujeña: De acuerdo con los registros del Sistema de Información Abierta a la Comunidad sobre la Actividad Minera (SIACAM), Jujuy carece hoy de minas de cobre en producción comercial. Su economía extractiva se sostiene en el litio (con operaciones consolidadas en Olaroz y Cauchari-Olaroz) y en la minería polimetálica tradicional de plata, plomo y zinc (Pirquitas y Aguilar), mientras que su potencial cuprífero en la Puna permanece en etapas tempranas de prospección y exploración.
Para Jujuy, sumarse al tratado no implica inaugurar explotaciones en el corto plazo, sino garantizar voz y voto en la mesa federal donde se definirán los estándares regulatorios, las prioridades de obra eléctrica y los corredores logísticos antes de que el mapa de inversiones quede concentrado exclusivamente en Cuyo.
| Dimensión del acuerdo | Relato oficial (Gacetilla gubernamental) | Diagnóstico estructural y condicionantes |
| Arquitectura política | Creación de la Región Minera del Cobre con cinco provincias andinas. | Arranca con tres firmas (Jujuy, Mendoza, San Juan); Salta y Catamarca siguen pendientes de adhesión. |
| Hoja de ruta legal | Articulación inmediata mediante el Comité Regional del Cobre. | Exige 5 firmas, 90 días de diseño operativo, 5 leyes provinciales de ratificación y aviso al Congreso. |
| Base productiva | Impulso integral desde la exploración hasta la industrialización. | Jujuy no produce cobre a escala; su actividad actual depende del litio y los polimetálicos. |
| Cadena de suministro | Fomento al desarrollo y al empleo de las comunidades locales. | Puja abierta entre el "compre local" cordillerano y la industria metalmecánica de Santa Fe. |
La disputa silenciosa de la Región Centro por los bienes de capital
Uno de los datos más significativos de la cumbre de Mendoza fue la presencia del gobernador santafesino Maximiliano Pullaro en el encuentro de la Mesa del Cobre y AmCham. Aunque Santa Fe no posee yacimientos cordilleranos, concentra junto a Córdoba y Buenos Aires el grueso de la industria metalmecánica, la ingeniería pesada y los servicios tecnológicos del país.
Su participación expone la tensión estructural por la captura de la cadena de valor minera:
La presión del "compre local" andino: Las cámaras de proveedores mineros del NOA y Cuyo reclaman que los grandes proyectos contraten transporte, obras civiles, logística y servicios en las provincias dueñas del recurso, condición indispensable para sostener la licencia social en territorios de altura.
El desembarco industrial extrarregional: Los megaproyectos de cobre demandan bienes de capital, equipamiento electromecánico e ingeniería compleja que las economías provinciales del norte y el oeste no pueden abastecer por sí solas. Las provincias de la Región Centro buscan asegurarse participación directa en esas licitaciones, cuestionando las normativas provinciales que restringen la contratación de firmas radicadas fuera de cada jurisdicción.
En ese tablero, el Comité Regional del Cobre —integrado por las máximas autoridades mineras de cada provincia— operará como ventanilla de coordinación frente al Estado nacional y los inversores internacionales, pero también como ámbito de negociación sobre qué porcentaje de la renta y del gasto operativo permanece en el territorio andino.
Los 10.000 empleos bajo la lupa y el cuello de botella hídrico
Durante su intervención en Mendoza, Carlos Sadir afirmó que la minería genera en Jujuy "más de 10.000 puestos de trabajo, entre directos e indirectos". El dato funciona como respaldo político de la estrategia oficial, pero requiere tres precisiones técnicas para dimensionar su impacto real:
Composición sectorial: Según los informes de empleo del SIACAM, ese volumen ocupacional corresponde hoy a la actividad del litio en la Puna, los yacimientos polimetálicos y las campañas de exploración, no a una industria cuprífera aún inexistente en fase productiva en la provincia.
Relación directo-indirecto: En la estadística minera argentina, el empleo registrado directamente por las operadoras representa entre un cuarto y un tercio del total informado; el resto surge de multiplicadores aplicados sobre contratistas de logística, construcción, mantenimiento, gastronomía y servicios profesionales.
Asimetría de la curva laboral: La construcción de una mina de cobre demanda miles de trabajadores durante tres o cuatro años, pero la dotación se reduce drásticamente al iniciarse la etapa de operación. Sin programas sostenidos de formación técnica en las comunidades puneñas, los puestos de mayor calificación terminan cubriéndose con personal trasladado desde otros distritos.
A la variable laboral se suma el condicionante ambiental e hídrico, el principal factor de riesgo para los proyectos cordilleranos. Tanto en la Puna jujeña como en los valles andinos de Mendoza y San Juan, la viabilidad de la minería del cobre depende de la disponibilidad de agua en zonas áridas, el estricto cumplimiento de la Ley de Glaciares en ambientes periglaciales y la implementación efectiva de los procesos de consulta previa, libre e informada con las comunidades originarias establecidos por el Convenio 169 de la OIT.
El verdadero test del tratado no estará en las declaraciones de sostenibilidad de las cumbres empresarias, sino en la capacidad de las provincias para coordinar líneas de alta tensión, corredores bioceánicos y estándares hídricos comunes sin perder el control sobre el desarrollo de sus propios proveedores.
Cuatro filtros institucionales antes de entrar en vigencia
Lejos de una aplicación inmediata, el Tratado Interprovincial deberá atravesar una secuencia normativa rigurosa antes de producir efectos jurídicos y económicos concretos:
Cierre de adhesiones: Concretar las firmas de Salta y Catamarca para completar el bloque de cinco jurisdicciones previsto en el texto original.
Diseño institucional (plazo de 90 días): Reunidas las cinco rúbricas, el Comité Regional del Cobre contará con tres meses para redactar su reglamento interno, fijar metas operativas y definir sus canales de interlocución con el Gobierno nacional.
Ratificación parlamentaria: El acuerdo deberá ser aprobado por ley en las cinco legislaturas provinciales, una instancia sujeta a las mayorías políticas y a los debates ambientales propios de cada provincia.
Comunicación al Congreso Nacional: Cumplidas las ratificaciones locales, el tratado será notificado formalmente al Parlamento nacional, conforme al artículo 124 de la Constitución Nacional, que faculta a las provincias a crear regiones para el desarrollo económico y social.
Recién cuando supere esos cuatro filtros a lo largo de 2027, la Región Minera del Cobre podrá demostrar si cuenta con verdadero peso operativo para atraer inversiones de escala y equilibrar la balanza entre las provincias que ya tienen yacimientos listos para construir y aquellas que, como Jujuy, buscan no quedar al margen de la próxima década minera argentina.
Lo más visto

El costo climático oculto en la salud argentina: pasivos sin auditar y presupuestos bajo presión
Argentina busca respaldo técnico en EE.UU. para cubrir los riesgos de Vaca Muerta y catástrofes climáticas
Cumbre trilateral en Shenzhen: las prioridades de Trump, Xi y Putin frente a los límites de un acuerdo duradero
El Gobierno oficializó dos líneas de subsidios del FONADIS para productos de apoyo y emprendedores con discapacidad
China, EE. UU. y Rusia emiten declaración conjunta sobre riesgos nucleares, energía y la ONU, sin compromisos vinculantes