El riesgo climático ya entra en la ecuación inmobiliaria de Buenos Aires

Qué pueden cambiar las lluvias intensas, las inundaciones y el calor extremo en los costos, los plazos de obra y la asegurabilidad de los proyectos porteños.
Real Estate Risk27 de octubre de 2026RNRN

La exposición climática ya es un factor de debida diligencia para comprar, diseñar y financiar inmuebles en CABA. Las fuentes oficiales identifican sectores susceptibles de anegamiento y proyectan impactos de lluvias intensas y calor. Eso no permite afirmar que los precios de una comuna hayan caído por el clima; sí permite preguntar cuánto costaría una interrupción y qué medidas reducen la pérdida.

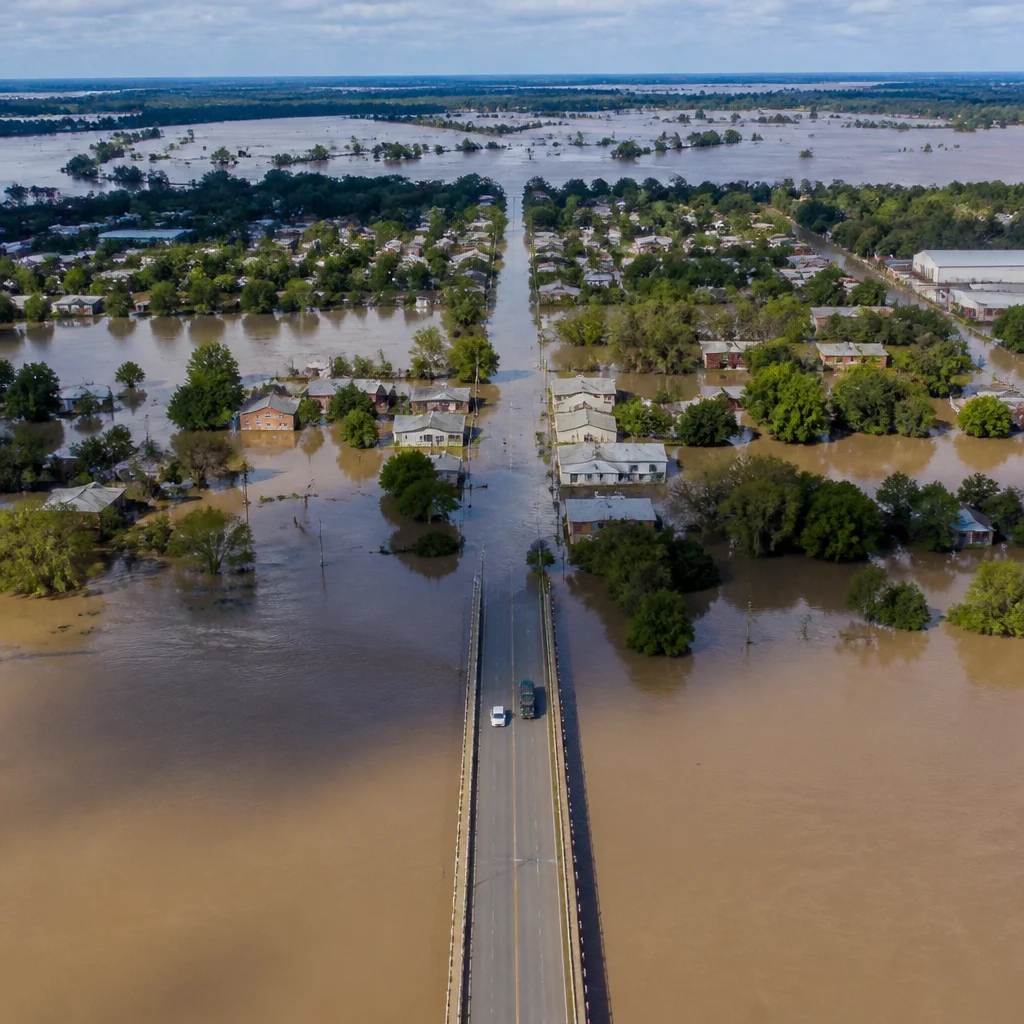
El riesgo físico porteño nace de la combinación de lluvia intensa, sudestada y niveles altos del Río de la Plata con una ciudad densamente construida. Los antiguos cursos de los arroyos Maldonado, Medrano, Vega, White y Cildañez siguen organizando el escurrimiento aunque gran parte de sus cauces esté entubada. La impermeabilización acelera la escorrentía; bajos topográficos, capacidad de drenaje, mantenimiento de sumideros y accesos del edificio determinan cuánto afecta un evento a cada predio.

El Estudio de Riesgos Climáticos de la Ciudad analiza olas de calor e isla de calor urbana, inundaciones y sudestadas, con escenarios para 2021–2040 y 2041–2060. La Ciudad también registra aumentos en la frecuencia y duración de eventos extremos durante las últimas décadas. El calor merece entrar en la evaluación inmobiliaria junto con el agua: puede elevar la demanda de refrigeración, degradar el confort térmico y presionar equipos y redes eléctricas.

El costo del riesgo se forma antes del siniestro

En una propiedad existente, el agua puede afectar subsuelos, cocheras, ascensores, tableros eléctricos, bombas y salas de máquinas. En un proyecto en construcción puede detener excavaciones, dañar materiales y equipos, retrasar certificaciones y postergar la entrega. En un activo comercial, un acceso anegado o una interrupción eléctrica puede reducir ventas aun cuando el local no haya sufrido daños estructurales.

Para un desarrollo grande, una demora no termina en el costo de reparación: puede postergar ventas o alquileres, aumentar costos financieros y activar disputas entre contratistas. Si varios activos dependen del mismo acceso, subestación o red de drenaje, el impacto puede correlacionarse. La evaluación de factibilidad debería combinar mapa hídrico, cotas del terreno y accesos, antecedentes de anegamiento, estudio de suelos y napas, capacidad pluvial, continuidad de servicios y escenarios de interrupción.

Lo que dice —y lo que no dice— el mapa

El mapa muestra en rojo únicamente los polígonos que el conjunto oficial de sectores susceptibles de anegamiento por precipitaciones identifica como susceptibles. La base fue publicada en 2022; el fondo y los límites comunales proceden de la cartografía de comunas de Buenos Aires Data. Es una capa de exposición al anegamiento pluvial, no un mapa de pérdidas esperadas: no incorpora por sí misma vulnerabilidad constructiva, recurrencia, profundidad del agua, sudestada, calor ni protección de cada edificio.

Sectores susceptibles de anegamiento por precipitaciones en CABA
Polígonos rojos: sectores identificados en la capa oficial; números: límites de las 15 comunas.
123456789101112131415
Sector susceptible de anegamiento pluvial
Fuente: Buenos Aires Data, “Sectores susceptibles de anegamiento por precipitaciones” (recurso publicado el 28/06/2022), sobre límites comunales oficiales. La clasificación no asigna nivel de riesgo a toda una comuna ni reemplaza un análisis parcelario.

Un estudio urbano GCBA/UBA de 2013 identificó por nombre áreas potencialmente afectadas en partes de Belgrano, Núñez, Saavedra, Palermo, Villa Devoto, Villa Crespo, Villa Pueyrredón, Villa Urquiza, La Boca, Barracas, Pompeya y Soldati, asociadas a cuencas y bajos. Es una referencia histórica de zonas a revisar, no una clasificación actual ni un ranking entre barrios. La capa geográfica más reciente permite ubicar sectores pluviales; para conocer su situación de hoy se deben consultar las capas vigentes y verificar la dirección exacta.

Precios: riesgo plausible, efecto aún no aislado

En septiembre de 2026, el índice de Zonaprop situó el precio medio de publicación en CABA en USD 2.484 por metro cuadrado, con un alza acumulada de 1,4% en el año y un nivel 11,3% por debajo del máximo histórico de la serie. Son valores de oferta, no precios de cierre. El indicador describe el mercado general y no demuestra un descuento atribuible a inundaciones o calor.

El canal económico es claro, aunque su magnitud local no está medida en este artículo: costos de resiliencia y mantenimiento más altos pueden reducir el retorno; primas, franquicias o exclusiones pueden cambiar la financiación; episodios repetidos pueden alargar la vacancia o hacer que el comprador exija más información. Para demostrar un efecto de precio se necesitaría comparar operaciones en inmuebles semejantes, controlar antigüedad, calidad, accesibilidad, superficie y ciclo de mercado, y medir exposición a escala de manzana o parcela.

Las amenazas antrópicas requieren otra capa

Los riesgos de origen humano no deben confundirse con inseguridad ciudadana ni inferirse por comuna. Para un lote incluyen usos industriales anteriores, suelos potencialmente contaminados, tanques de combustible, excavaciones y vibraciones, incendios o explosiones, fallas de servicios, y efectos de obras vecinas o de la propia obra sobre el drenaje. La Ciudad cuenta con procedimientos específicos para la evaluación y recomposición de sitios potencialmente contaminados y exige evaluación de impacto ambiental para actividades determinadas. Esa información no está condensada en el mapa pluvial: debe pedirse para el predio y contrastarse con el historial de uso, permisos, redes y registros ambientales.

La respuesta de proyecto empieza en la factibilidad. Según el sitio, puede incluir mayor retención y absorción de lluvia, protección de accesos y subsuelos, bombas redundantes, elevación de tableros y equipos críticos, energía de respaldo, control de escorrentía hacia linderos, sombra, ventilación pasiva y envolventes de mejor desempeño térmico. En construcción se precisan planes de lluvia y protección de excavaciones; en operación, mantenimiento y protocolos que reduzcan la duración de la interrupción.

La aseguradora debe mirar dentro del lote

Para el seguro, la dirección postal es un filtro inicial, no una evaluación suficiente de exposición y vulnerabilidad. Importan la cota de planta baja, la profundidad y configuración de subsuelos, ubicación de tableros y bombas, materiales, edad y mantenimiento, historial de pérdidas, barreras y redundancias, superficie permeable, accesos alternativos y dependencia de redes. Los proyectos requieren además diferenciar la fase de obra de la puesta en marcha y la operación, y evaluar daños materiales junto a pérdida de alquileres, interrupción de negocio y demora de puesta en servicio.

Con esa información, las compañías pueden mejorar la selección del riesgo, calcular acumulaciones en carteras, definir límites y franquicias, pedir medidas de reducción y comunicar exclusiones con precisión. La Resolución 247/2018 de la SSN contempla que ciertas coberturas patrimoniales puedan ofrecer condiciones específicas para daños por agua o inundación, pero la cobertura depende del ramo, el texto contractual y sus límites; no es correcto suponer que toda póliza de hogar cubre una inundación. La SSN y el PNUD también han impulsado FITCA, una iniciativa de seguro paramétrico para apoyar la gestión de pérdidas por inundación en ciudades del país. Es una herramienta potencial de liquidez, no reemplaza la prevención ni la indemnización por daños según póliza.

Para el mercado, la oportunidad consiste en convertir información de riesgo en mejores decisiones y obras más robustas sin penalizar barrios enteros con promedios que esconden diferencias internas. Para aseguradoras y desarrolladores, demostrar que un inmueble identifica y reduce su exposición puede ser tan relevante como el costo de reposición. La resiliencia empieza antes de la póliza: cuando el riesgo entra en la tasación, el diseño y el presupuesto.


Fuentes

  1. Buenos Aires Data, Sectores susceptibles de anegamiento por precipitaciones (recurso geográfico, 2022).
  2. Buenos Aires Data, Comunas (SHP) y Comunas (GeoJSON).
  3. GCBA, Riesgos climáticos y adaptación: estudio climático (2020), escenarios y mapa de vulnerabilidad social (2018).
  4. GCBA/UBA, Cambio Climático en Buenos Aires, riesgo de desastre y pobreza urbana (2013).
  5. Zonaprop Index, CABA Venta, septiembre de 2026. Precio de publicación; no equivale al precio de cierre.
  6. GCBA/APRA, evaluación de sitios potencialmente contaminados; Ley 123, evaluación de impacto ambiental.
  7. SSN, Resolución 247/2018 sobre pautas de coberturas patrimoniales y SSN/PNUD, FITCA.

El análisis del mercado no atribuye cambios de precio al riesgo climático sin evidencia causal. El mapa presenta sectores susceptibles según la capa citada; no constituye una evaluación parcelaria, tasación, estudio de ingeniería ni asesoramiento de seguros. Consulta de fuentes: 27 de octubre de 2026.

Te puede interesar
QTJZ4QPFFNGHRIFY7GFVKYXXAI

De la viralidad al filtro bancario: redes de franquicias, controles de compliance y los límites estructurales del marketing inmobiliario

RN
Real Estate Risk27 de octubre de 2026
La masificación de agentes con alta exposición en redes sociales suele simplificarse como una mera moda digital. Sin embargo, un análisis profundo del ecosistema inmobiliario revela una mutación estructural mucho más compleja: el resultado de la crisis de costos de las estructuras tradicionales, la expansión de redes de agencias —con marcados contrastes en sus estándares de cumplimiento— y un extendido margen de ejercicio irregular que hoy choca de frente con las exigencias del crédito bancario y el rigor notarial.
Lo más visto
QTJZ4QPFFNGHRIFY7GFVKYXXAI

De la viralidad al filtro bancario: redes de franquicias, controles de compliance y los límites estructurales del marketing inmobiliario

RN
Real Estate Risk27 de octubre de 2026
La masificación de agentes con alta exposición en redes sociales suele simplificarse como una mera moda digital. Sin embargo, un análisis profundo del ecosistema inmobiliario revela una mutación estructural mucho más compleja: el resultado de la crisis de costos de las estructuras tradicionales, la expansión de redes de agencias —con marcados contrastes en sus estándares de cumplimiento— y un extendido margen de ejercicio irregular que hoy choca de frente con las exigencias del crédito bancario y el rigor notarial.