El valor ciego del metro cuadrado: la urgencia de un marco legal, actuarial e inmobiliario para el riesgo hidrometeorológico en la Argentina
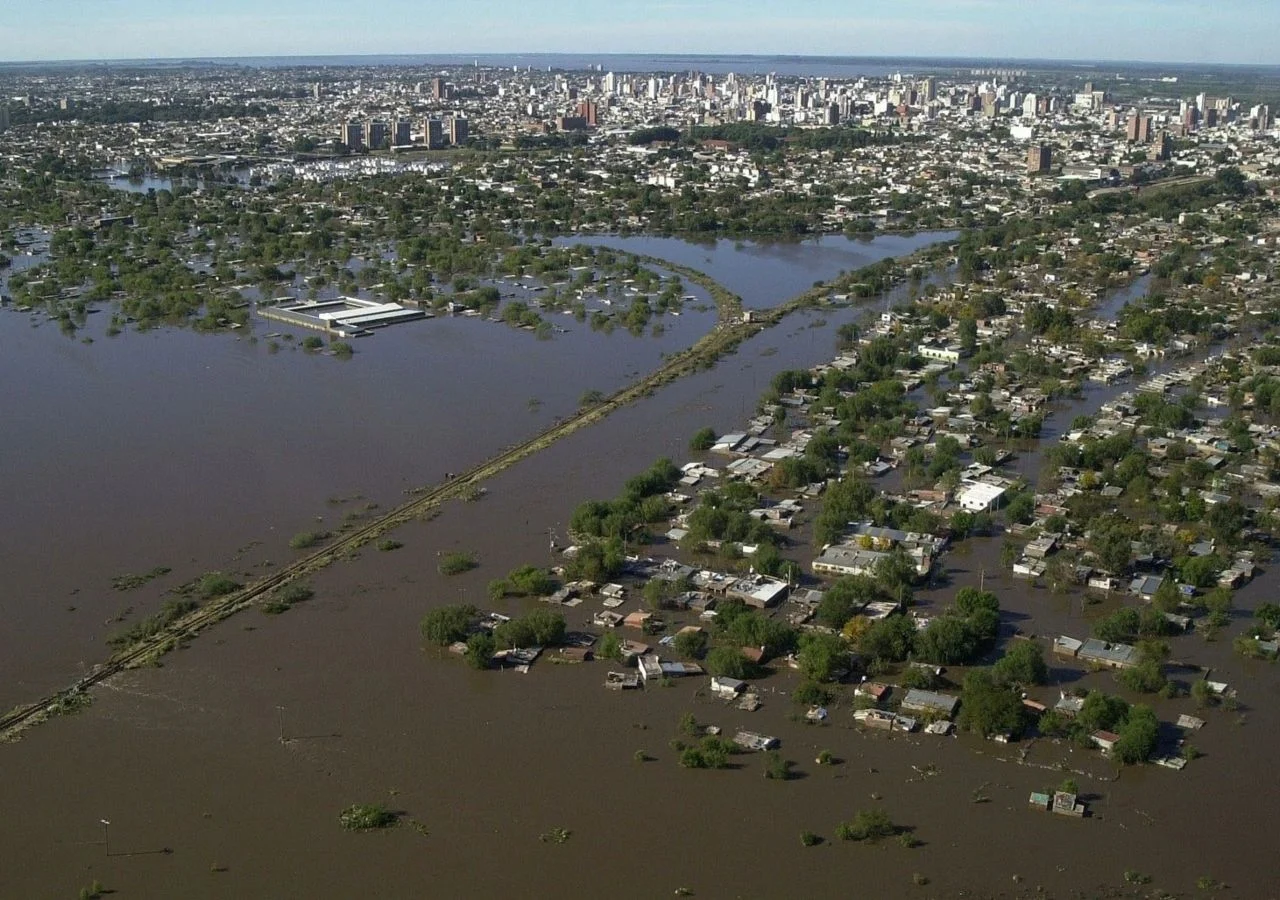
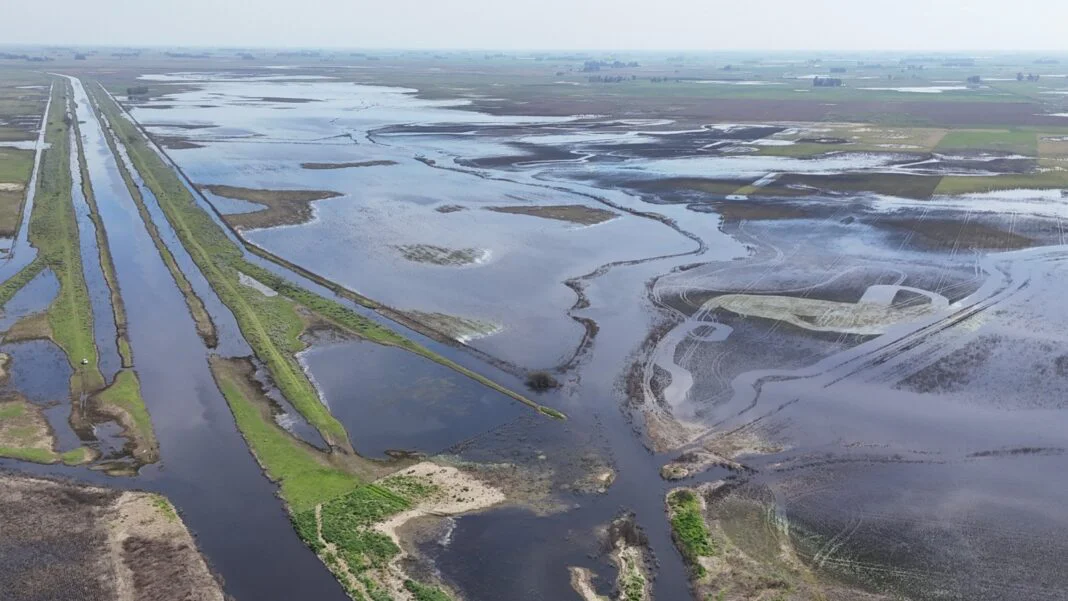
RNEn el mercado inmobiliario argentino, la regla de oro de valorar un activo únicamente por su ubicación geográfica, conectividad urbana y calidad de terminaciones se ha convertido en un vector de riesgo financiero sustancial. En un país donde las inundaciones y sudestadas representan cerca del 60% de los desastres naturales y provocan las mayores pérdidas económicas directas en infraestructura, determinar el valor venal de una propiedad mediante criterios meramente estéticos resulta inviable. Ignorar la cota de nivel, la dinámica de drenaje de la cuenca o la frecuencia de anegamientos locales equivale a tasar sobre un supuesto incompleto, trasladando costos ocultos de reparación, sobreprimas de seguro e interrupciones operativas al comprador o locatario.
Frente a esta distorsión, la adopción de un sistema estandarizado de etiquetado de riesgo hidrometeorológico y sustentabilidad deja de ser una iniciativa voluntaria de responsabilidad social para transformarse en una herramienta de adaptación climática, evaluación actuarial de riesgo físico y resguardo patrimonial. Es fundamental diferenciar este instrumento de los esquemas de mitigación energética —como el Programa Nacional de Etiquetado de Viviendas (PRONEV), orientado a cuantificar el consumo en kilowatt-hora por metro cuadrado—: mientras la eficiencia energética optimiza el costo operativo recurrente, la resiliencia hídrica preserva la integridad estructural del activo y su viabilidad funcional ante eventos climáticos severos.
El verdadero catalizador de esta transformación radica en el ordenamiento jurídico y en la alineación de los incentivos del mercado. Históricamente, la resistencia a transparentar la vulnerabilidad de un inmueble respondía al temor de recortar su precio o ralentizar su comercialización. Sin embargo, en el marco del Código Civil y Comercial de la Nación (CCyCN), la omisión deliberada o la falta de advertencia sobre la susceptibilidad de un inmueble a sufrir anegamientos recurrentes encuadra en la figura de vicios redhibitorios (artículos 1051 a 1058 CCyCN). Un defecto no ostensible que afecta el uso natural de la propiedad o disminuye sensiblemente su valor habilita al adquirente a exigir la subsanación, reclamar una reducción proporcional del precio o promover la resolución contractual por saneamiento.
La implementación de este etiquetado desmonta, además, la defensa procesal recurrente de desarrolladores y constructoras, quienes suelen alegar que las precipitaciones extraordinarias constituyen un evento insoslayable de "fuerza mayor" o "caso fortuito". Al existir un mapa técnico de riesgo y un etiquetado certificado de la locación, la imprevisibilidad desaparece: la vulnerabilidad hídrica se convierte en un dato objetivo y previsible, anulando la eximente de responsabilidad civil por eventos meteorológicos.
Para las agencias inmobiliarias y los martilleros tasadores, el etiquetado funciona como un escudo de protección legal (eximente de responsabilidad). Conforme al régimen de protección al consumidor (Ley 24.240, artículo 4°), el corredor está obligado a suministrar información veraz, detallada y objetiva sobre las características del bien. Ante una jurisprudencia que tiende a atribuir responsabilidad solidaria a las comercializadoras por omitir fallas hidráulicas o de infraestructura urbana, contar con un dictamen de riesgo hídrico integrado al informe de tasación permite certificar el estado real del activo al momento de la transacción, mitigando el riesgo de litigios futuros por desvalorización sobreviniente.
Para que este estándar resulte operativo, su aplicación debe segmentarse según la tipología y el perfil de uso de cada propiedad:
Sector Industrial y Logístico: La evaluación pondera la cota de nivel del terreno frente a períodos de retorno de lluvias extraordinarias, la existencia de reservorios de amortiguación pluvial y la transitabilidad de los accesos logísticos. En este segmento, el riesgo no se limita al daño material directo, sino al costo por lucro cesante derivado de la interrupción en la cadena de suministros y la paralización de la planta productiva.
Sector Comercial: Se prioriza la estanqueidad de subestructuras y depósitos, la disponibilidad de generación eléctrica auxiliar y la continuidad operativa ante fallas de servicios públicos por tormentas. La calificación de riesgo impacta directamente en el cálculo de la tasa de descuento (cap rate) aplicada para determinar el valor presente de los flujos de renta futuros.
Sector Habitacional: El etiquetado cuantifica el impacto en los costos de mantenimiento, la durabilidad de las fundaciones y el valor de las pólizas de cobertura patrimonial. Un inmueble calificado con bajo riesgo hídrico y adecuado drenaje obtiene mayor liquidez de reventa y un perfil crediticio superior ante entidades financieras.
Al integrar la variable hidrometeorológica en la valoración técnica y jurídica, el mercado de bienes raíces reconfigura sus incentivos en toda la cadena de valor. Cuando bancos, aseguradoras y tasadores penalizan el valor del metro cuadrado en zonas vulnerables sin obras de mitigación, los desarrolladores se ven forzados a incorporar soluciones de ingeniería preventiva, pavimentos permeables y sistemas de drenaje sostenible desde la etapa de proyecto. Medir el riesgo climático deja de ser una opción abstracta para convertirse en el criterio actuarial y legal indispensable para garantizar la seguridad jurídica y la preservación del capital en la Argentina.


El dilema del real estate ante la crisis de asegurabilidad: DAIA inicia el piloto del modelo de estrés climático IRIU

El talón de Aquiles de la vivienda: por qué el leasing inmobiliario ofrece al sistema financiero la salida más limpia que el crédito hipotecario

El Parque Agroindustrial Famaillá se posiciona como el nuevo hub logístico del Norte Argentino

Convocatoria nacional: Buscan incorporar 1.500 hectáreas a una red de suelo industrial con certificación hidrológica y ambiental

Radiografía del riesgo: cómo detectar fallas estructurales y vulnerabilidad ambiental antes de comprar o alquilar una vivienda

JF Seguros: una mirada personalizada para proteger comercios, empresas y personas

Litigio de Altura en el Atlántico Sur: La apuesta jurídica de Argentina en la CONVEMAR frente a la explotación petrolera en Malvinas


El cuello de botella invisible de la transición energética: Por qué el Cono Sur debe asegurar infraestructura HVDC de larga distancia