La trampa de la ribera: pulsos fluviales del Paraná y el Uruguay, desamparo actuarial y la urgencia de etiquetar el riesgo en el Litoral
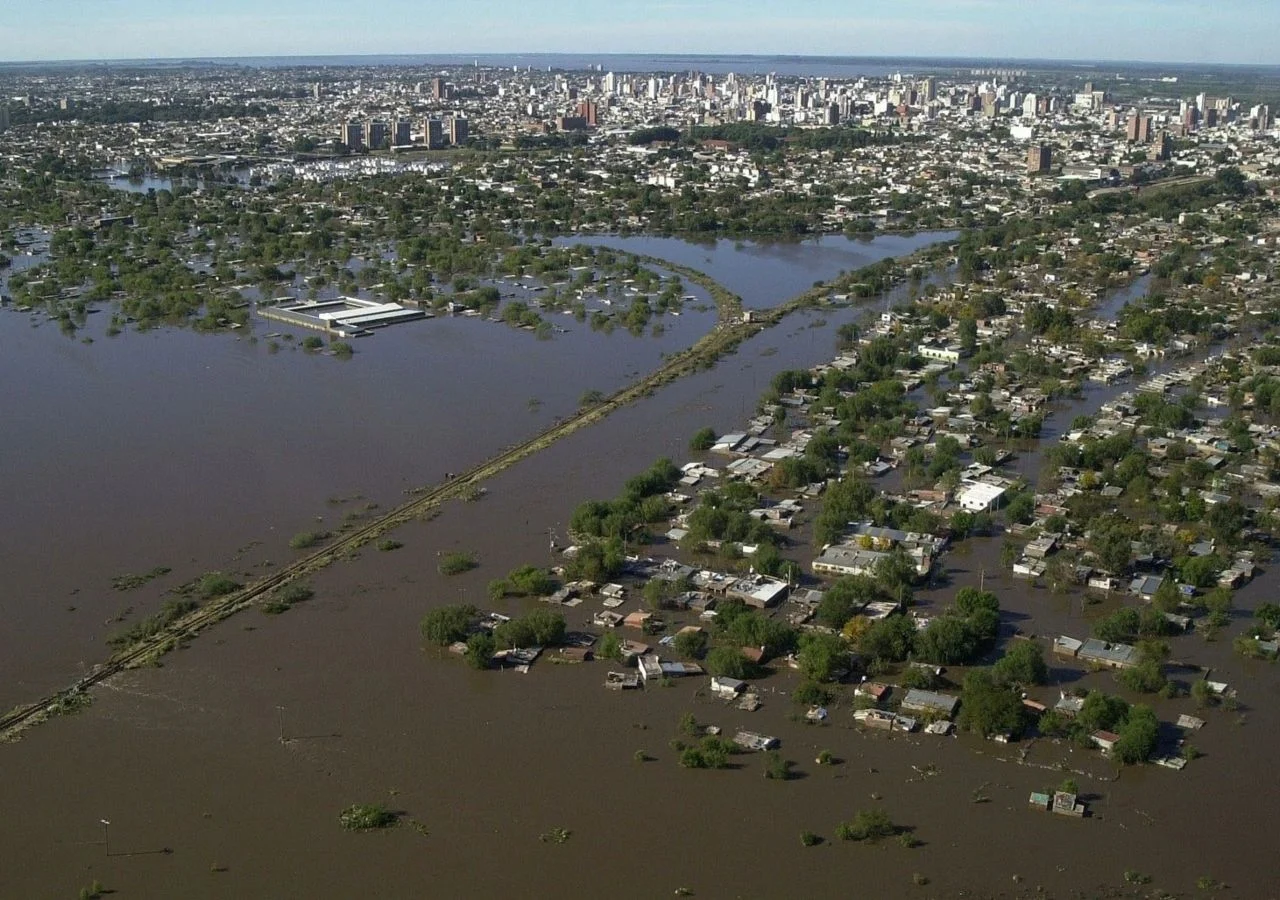
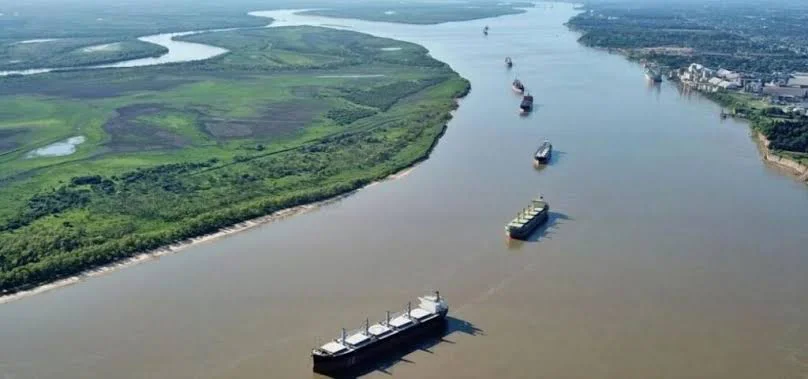
RNLa fascinación por el paisaje ribereño y la proximidad a los grandes cursos de agua de la Cuenca del Plata ha impulsado durante las últimas décadas una fuerte expansión urbana sobre albardones, valles de inundación y planicies aluviales. Sin embargo, la geografía de la macrocuenca no atiende la lógica de la especulación inmobiliaria ni los pliegos de comercialización. En los márgenes de los ríos Paraná, Uruguay, Paraguay y sus principales afluentes, los desarrollos habitacionales, turísticos, comerciales e industriales levantados sobre terrenos ganados al río o sin cotas de resguardo adecuadas enfrentan hoy una realidad ineludible: la recurrencia sistemática de pulsos extraordinarios de crecida y la erosión física de las costas.
El modelo de intervención ribereña —asentado recurrentemente en defensas precarias, rellenados de meandros y terraplenamientos que estrangulan el cauce natural de evacuación— ha transformado amplios sectores ribereños en áreas de severa inestabilidad hidro-geológica. Lo que tradicionalmente se presentaba como un atributo de "vida natural y vista al río" se revela hoy como una crisis estructural de habitabilidad, desvalorización patrimonial y desprotección financiera.
El riesgo de ribera como dinámica natural, no como "fuerza mayor"
A diferencia de las cuencas cerradas o arroyos de repunte rápido, los ríos Paraná y Uruguay responden a dinámicas de escala continental. El riesgo de estas zonas no deriva de eventos imprevistos, sino de la propia naturaleza macro-hidrológica de los ríos de llanura:
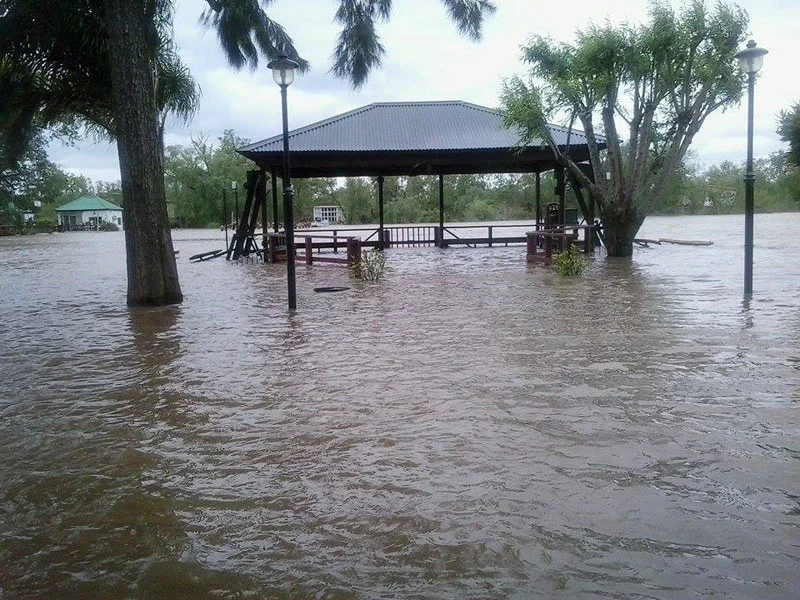
Dinámica de pulso e inundación periódica: Las crecidas asociadas a fases intensas de variabilidad climática (como el fenómeno de El Niño) generan la inundación prolongada de planicies aluviales. Intentar contener el curso de ríos de la magnitud del Paraná o el Uruguay mediante polderización local bloquea el drenaje natural de la cuenca interna, transformando a los barrios costeros en reservorios cerrados cuando la cotas de descarga quedan superadas.
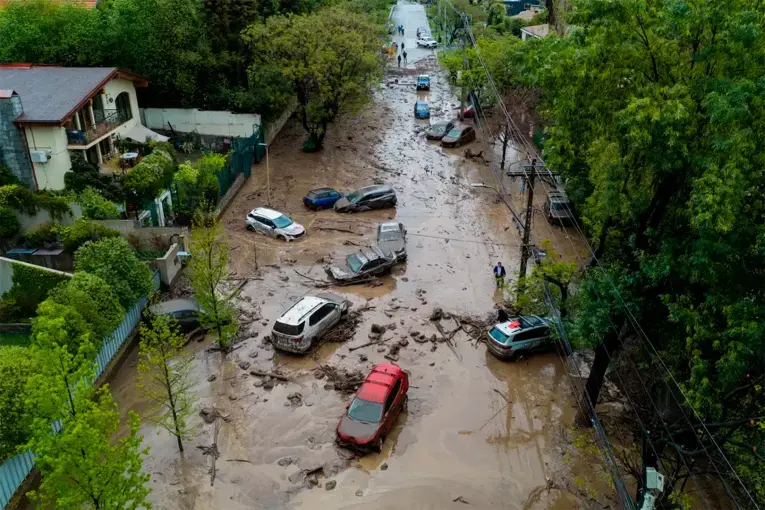
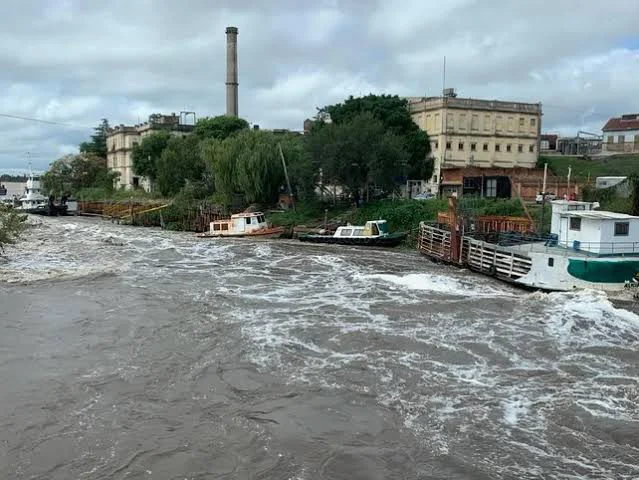
Erosión de márgenes y socavamiento de cimientos: La velocidad y el volumen de corriente durante los picos de repunte provocan el desmoronamiento de albardones y la erosión subacuática de los taludes. Esto destruye infraestructuras de contención, muelles y defensas viales, descalzando las bases de fundaciones edificadas sobre sustratos sedimentarios incoherentes.
Saturación freática por presión de carga: El ascenso prolongado del nivel del río empuja las capas subterráneas, saturando los suelos tierra adentro por presión de poro. Este proceso provoca la pérdida de capacidad de soporte de las estructuras, la fisura de contrapisos y el colapso de redes de saneamiento subterráneas por falta de pendiente operativa.
Responsabilidad contractual: la omisión del deber de advertencia en el Litoral
Tanto en la comercialización de loteos y barrios cerrados como en la venta de parcelas industriales y comerciales a la vera de los ríos fluviales, persiste una grave omisión en las estructuras contractuales y fiduciarias: la falta de advertencia sobre la certeza estadística de los repuntes hidrográficos.
Bajo el marco del deber de prevención del daño (art. 1710 del Código Civil y Comercial de la Nación) y el régimen de protección al consumidor (art. 4° de la Ley 24.240 de Deber de Información), los desarrolladores, fiduciarios e intermediarios inmobiliarios tienen la obligación de informar técnicamente la vulnerabilidad del suelo. Omitir en boletos y escrituras la historia de recurrencia de inundaciones, las cotas históricas de máxima crecida y la fragilidad del terreno expone a las administradoras a demandas por vicios redhibitorios, incumplimiento del deber de información y reparación integral de daños. Pretender catalogar la crecida de un río principal como "caso fortuito" carece de validez técnica frente a registros hidrométricos que documentan la variabilidad del cauce desde hace más de un siglo.
Exclusión actuarial: las aseguradoras cierran el grifo a la imprevisión en ribera
Frente a la cronicidad de los anegamientos y los daños por socavación en los corredores del Paraná y el Uruguay, el sector asegurador y reasegurador internacional ha ajustado drásticamente sus políticas de suscripción de riesgos.
Las compañías rechazan de forma sistemática la cobertura contra daños por inundación y filtración cuando los peritajes confirman que la propiedad está emplazada dentro del valle de inundación ordinario o construida sobre cotas técnicamente insustentables. Las pérdidas sufridas por el deterioro de cimientos, grietas en estructuras rígidas o colapsos de muelles son catalogadas bajo la figura de vicio del suelo y defecto de emplazamiento, catalogándolas como pérdidas no indemnizables. Esto deja a los propietarios habitacionales, operadores turísticos y parque logísticos como únicos pagadores del costo total del deterioro de sus activos.
Hacia una Ley de Etiquetado de Riesgo Inmobiliario para los Corredores Fluviales
Para frenar la descapitalización de los adquirentes y evitar que los presupuestos públicos terminen financiando obras de emergencia para rescatar inversiones privadas mal localizadas, se vuelve imperativo sancionar una Ley de Etiquetado de Riesgo Inmobiliario.
Esta normativa resulta indispensable para categorizar de forma transparente todo activo habitacional, comercial e industrial emplazado en municipios ribereños:
Inmuebles Habitacionales: Exige indicar el nivel de recurrencia de inundabilidad de la parcela, la cota respecto a la línea de máxima crecida histórica y la dependencia de defensas electromecánicas o diques locales.
Inmuebles Comerciales e Industriales: Permite evaluar los riesgos de interrupción de la cadena de suministro (business continuity), la asegurabilidad de la maquinaria y los depósitos en parques industriales ribereños, e identificar la vulnerabilidad logística en épocas de repunte hídrico.
Seguridad y Transparencia Financiera: Proporciona un estándar técnico homogéneo a los bancos, compañías aseguradoras y municipalidades a la hora de otorgar créditos, visar planos de construcción y evaluar la viabilidad de nuevos loteos.
Advertencia al Inversor y Caracterización de Regiones Vulnerables
La dinámica de los grandes ríos responde a su cuenca hidrográfica y no a las narrativas comerciales: la fragilidad técnica afecta a los principales corredores fluviales de la Argentina.
Subregiones de Alta Vulnerabilidad Fluvial:
Corredor del Río Uruguay (Entre Ríos y Corrientes): Áreas costeras deprimidas, barrancas inestables y valles de inundación en municipios ribereños. Se caracteriza por crecidas repentinas inducidas por precipitaciones en la cuenca alta y media, generando severas presiones sobre infraestructuras defensivas y bordes urbanos.
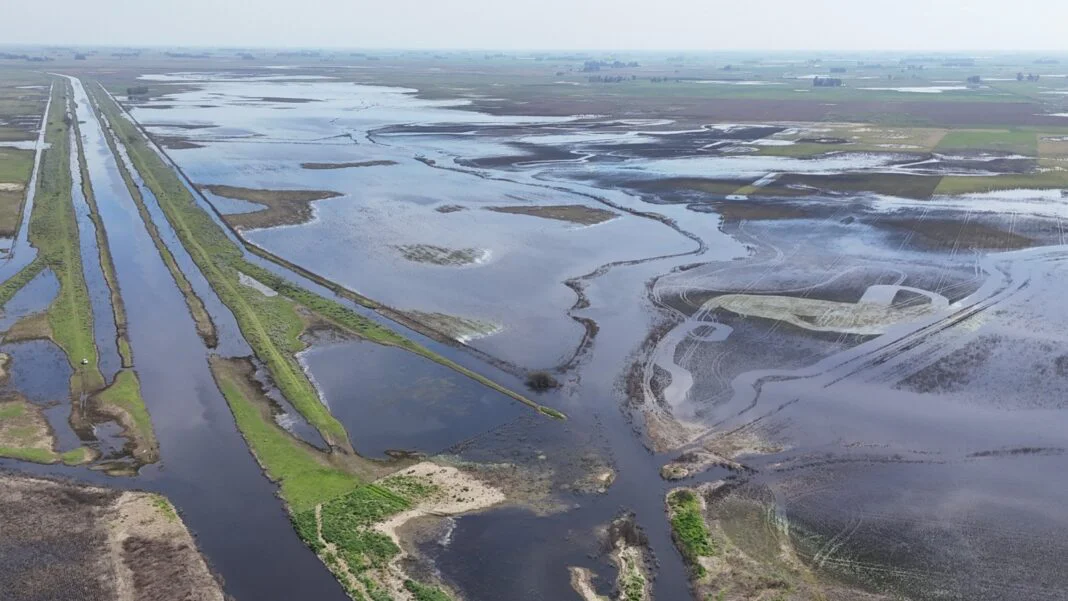
Valle de Inundación y Delta del Río Paraná (Misiones, Corrientes, Chaco, Santa Fe, Entre Ríos y Norte de Buenos Aires): Terrenos bajos, albardones naturales modificados y complejos de islas. Presenta anegamientos de larga duración durante ciclos climáticos húmedos, con socavación de márgenes e inutilización temporaria de accesos terrestres.
Confluencias y Valles Fluviales de la Cuenca del Plata: Valles de inundación de los ríos Paraguay, Salado y Carcarañá. Áreas expuestas a la combinación de crecidas fluviales principales con el bloqueo de descarga de arroyos tributarios.
Todo inversor, empresa o comprador que proyecte adquirir inmuebles en estas regiones debe exigir de manera previa:
Certificación de cota de resguardo e historia hidrométrica firmada por profesionales de la ingeniería hidráulica.
Inclusión contractual explícita del historial de riesgo y comportamiento del suelo ante repuntes extraordinarios.
Informe de asegurabilidad expedido por una compañía aseguradora de primera línea donde se confirme la cobertura efectiva del bien contra siniestros hidrometeorológicos.
Aviso Institucional y Nota de Responsabilidad Editorial (Disclaimer):
El presente artículo periodístico e informativo no tiene por objeto cuestionar, lesionar ni ir en contra de ningún emprendimiento, empresa constructora, fiduciario o municipio en particular. Su propósito exclusivo es visibilizar, analizar y aportar rigor técnico-académico sobre las situaciones hidro-geológicas actuales y potenciales del suelo en las distintas regiones fluviales del país, promoviendo herramientas de transparencia como el etiquetado de riesgo. Esta publicación busca asistir, orientar e informar a la comunidad, a los profesionales del sector y a los potenciales inversores, promoviendo una toma de decisiones consciente, transparente y orientada a la gestión integral del riesgo subnacional.


La ilusión del hormigón sobre el humedal: riesgo hidráulico, reevaluación actuarial y la necesidad de una Ley de Etiquetado de Riesgo Inmobiliario

Inversión de cercanía: por qué el Real Estate del interior es el refugio de valor para el cierre de año

El valor ciego del metro cuadrado: la urgencia de un marco legal, actuarial e inmobiliario para el riesgo hidrometeorológico en la Argentina

El Riesgo Climático como Nueva Variable Crítica en el Real Estate Argentino: Del "Ladrillo Refugio" a la Resiliencia de Activos

El dilema del real estate ante la crisis de asegurabilidad: DAIA inicia el piloto del modelo de estrés climático IRIU

La metamorfosis del Pacífico: el impacto del Súper El Niño que redibuja el mapa de riesgos en el Cono Sur

La encrucijada de Riad en Yemen: la parálisis militar del Golfo y su amenaza al mapa energético global

Sabotaje térmico en la infraestructura crítica: El punto ciego de la seguridad alimentaria en la era de la inteligencia artificial

El impacto del Súper Niño en la logística argentina: vulnerabilidad crítica en las cadenas de suministro