La arteria rota del comercio global: La industria naviera sucumbe a la era del caos climático
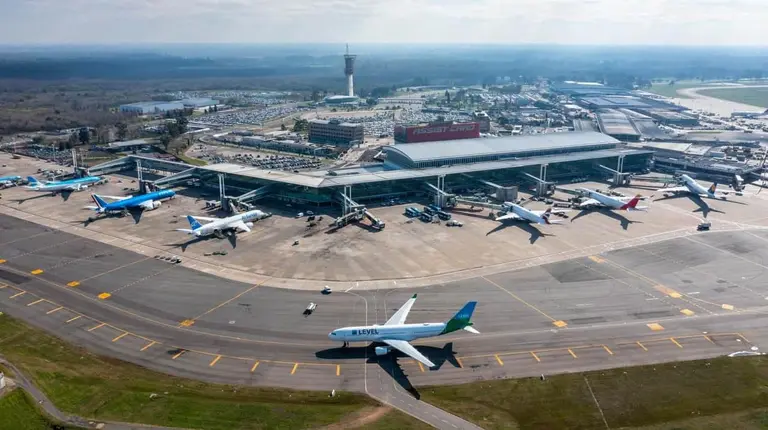
A finales de 2026, el mapa del comercio marítimo internacional no se parece en nada al trazado a comienzos de la década. La acumulación de perturbaciones operativas y eventos hidrometeorológicos extremos ha dejado una marca indeleble en las rutas globales. Tras las severas restricciones del bienio 2023-2024 —cuando la sequía redujo drásticamente las operaciones en el lago Gatún— la cuenca del Canal de Panamá ha comenzado una lenta estabilización operativa hacia finales del año fiscal 2026. Sin embargo, la brecha de vulnerabilidad no se ha cerrado: el tiempo total de tránsito en sus aguas roza promedios cercanos a las 38 horas, demostrando que la normalización meteorológica parcial no devuelve automáticamente la fluidez perdida a las arterias del comercio mundial.
Aquel hito histórico en que los cargadores pagaron subastas de hasta 4 millones de dólares para asegurar una ventana de tránsito no fue un evento fortuito, sino el síntoma inicial de una mutación estructural. La convergencia entre eventos episódicos severos —como el impacto continuado de patrones anómalos derivados de "El Niño"— y la alteración profunda del clima global ha puesto en jaque la columna vertebral de la economía planetaria. Responsable de mover más del 80 % del volumen de mercancías del mundo, la marina mercantil se enfrenta hoy a una paradoja operacional: la impredecibilidad hídrica desmantela la certeza sobre la cual se edificó la globalización moderna.
El estrangulamiento de los pasajes estratégicos muestra cicatrices profundas en la geografía económica. Mientras Centroamérica administra con cautela sus reservas de agua dulce, las principales arterias fluviales del planeta experimentan una volatilidad cíclica sin precedentes. En la cuenca del Misisipi, la fluctuación del caudal condiciona el flujo de granos hacia el Golfo de México, mientras que en Europa, las bajantes recurrentes del Rin continúan amenazando el transporte de insumos industriales hacia el corazón de Alemania. En Sudamérica, la hidrovía Paraná-Paraguay alterna etapas de estiaje prolongado con inundaciones repentinas que desarticulan la logística agroexportadora, al tiempo que sequías históricas en la cuenca del Amazonas han paralizado temporalmente la recepción de componentes en polos industriales aislados como la Zona Franca de Manaos.
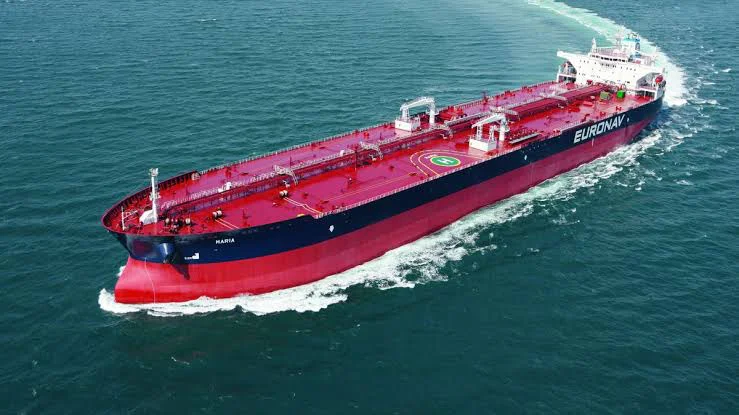
A este escenario de aridez se le suma el extremo opuesto: la violencia meteorológica en mar abierto y nodos costeros. En el sudeste asiático y el Pacífico oriental, la frecuencia e intensidad de tifones y marejadas de tempestad paralizan de forma recurrente terminales clave como Ningbo-Zhoushan o Shenzhen. La congestión en los patios de contenedores y los cortes en el suministro eléctrico terrestre fuerzan a las flotas a permanecer fondeadas durante días mar adentro. Esto dispara los costos por demora (demurrage) e invalida los itinerarios de las principales alianzas globales, como 2M u Ocean Alliance.
Esta vulnerabilidad climática no opera en el vacío, sino que se solapa y retroalimenta con un entorno geopolítico en extrema tensión. Las disrupciones continuas en el Mar Rojo y el Estrecho de Bab el-Mandeb han consolidado el desvío masivo de flotas por el Cabo de Buena Esperanza, una ruta que añade entre 10 y 14 días de navegación adicionales entre Asia y Europa. Hacia fines de 2026, la consultora Sea-Intelligence reporta que más del 6,6 % de la capacidad mundial de portacontenedores —equivalente a 2,3 millones de TEU— permanece inmovilizada por retrasos y cuellos de botella acumulados. Cuando este sobreesfuerzo logístico se cruza con marejadas extremas en el Atlántico Sur o congestiones temporales en el norte de Europa, las cadenas de suministro caen en un efecto dominó de demoras y saturación portuaria.
El impacto financiero de este escenario es directo y permea a toda la economía real. Mediciones recientes de firmas especializadas como Linerlytica y Drewry ubican la confiabilidad de itinerarios globales en niveles críticamente bajos (apenas por encima del 56 %), mientras los fletes marítimos mantienen una presión tarifaria volátil sostenida. «Estamos observando una recalibración forzada de la prima de riesgo marítimo; el clima ha dejado de ser una variable estacional para convertirse en un factor estructural de costo en los fletes», señala un analista sénior de riesgos logísticos de la industria. Las aseguradoras han incrementado las primas por casco y maquinaria, mientras que las navieras trasladan los costos operativos adicionales a los cargadores mediante recargos por bajo calado, desvíos prolongados o consumo extraordinario de combustible.
Estas dinámicas han terminado por desarticular el modelo logístico del Just-in-Time (Justo a Tiempo). Diseñado para una época de mares calmos e itinerarios previsibles, el esquema de inventario cero es inviable en un contexto donde el tiempo promedio de espera para atracar en puerto casi se ha duplicado respecto a niveles prepandémicos. Plantas de ensamblaje en los sectores automotriz, tecnológico y de consumo masivo se ven forzadas periódicamente a frenar sus líneas de producción por desabastecimiento de piezas clave, evidenciando que la búsqueda de la eficiencia máxima del pasado es hoy una vulnerabilidad crítica.
Frente a este escenario, la respuesta del mundo corporativo pone al descubierto una profunda asimetría. Durante la última década, las grandes líneas marítimas y operadores portuarios priorizaron sus inversiones en la descarbonización de la flota y la mitigación de emisiones —para cumplir con los mandatos de la Organización Marítima Internacional (OMI)—, postergando la adaptación física de la infraestructura terrestre y costera. La mayoría de las terminales continúa operando con rompeolas calculados para patrones de oleaje del siglo pasado y dikes insuficientes ante las marejadas de tempestad actuales.
Aunque tendencias como el nearshoring y el friendshoring se promovieron como la solución corporativa definitiva frente a la distancia, la relocalización industrial ha mostrado límites claros. Trasladar centros de ensamblaje a países receptores acorta el tramo logístico final, pero no elimina la dependencia de materias primas extractivas, granos o insumos intermedios que deben cruzar los océanos obligatoriamente. El nearshoring redistribuye la exposición al riesgo, pero no aísla a la economía global del colapso de un puerto o de la parálisis de una vía navegable clave.
De cara al mediano plazo, la adaptación del sector exige una reingeniería profunda del modelo operativo. La resiliencia ha dejado de ser un elemento deseable para convertirse en la variable central de diseño logístico. Esto requiere, en primer lugar, elevar la visibilidad predictiva mediante el uso masivo de gemelos digitales e inteligencia artificial conectada a modelos meteorológicos de alta precisión, capaces de replantear rutas marítimas y redistribuir inventarios días antes de que un evento extremo golpee un nodo comercial.
En segundo lugar, la infraestructura portuaria exige esquemas masivos de cofinanciamiento para obras defensivas de ingeniería: profundización y mantenimiento de canales mediante dragado continuo, sobredimensionamiento de obras de contención marina y la integración de microredes energéticas auxiliares independientes. Finalmente, la arquitectura jurídica y mercantil del sector debe evolucionar; los contratos de flete y las pólizas de seguro requieren cláusulas dinámicas de reordenamiento de carga y desvío sin penalizaciones punitivas ante alertas hidrometeorológicas confirmadas.
El océano ha dejado de ser la autopista uniforme y predecible sobre la que se construyó el comercio contemporáneo. Hacia finales de 2026, el tejido corporativo mundial y las cadenas de suministro globales enfrentan la certeza de que la volatilidad hidrometeorológica es un elemento permanente de la ecuación económica. Aquellas empresas y navieras que insistan en gestionar las disrupciones climáticas como anomalías pasajeras quedarán desplazadas por los sobrecostos y la parálisis operativa. La competitividad en el comercio internacional ya no pertenece a la cadena de suministro más rápida ni a la más barata, sino a la más capacitada para operar en medio de la incertidumbre.
Lo más visto

Efecto El Niño y volatilidad macro: El nuevo mapa de riesgo crediticio que reconfigura los préstamos en América Latina
El termostato de la guerra híbrida: la vulnerabilidad de las infraestructuras blandas frente al sabotaje cibernético
El cuello de botella invisible de la economía global: el impacto del recurso hídrico en la IA, la energía y las finanzas
La encrucijada de Portezuelo Grande: entre la urgencia de Vaca Muerta, el fallo de la Corte y el fantasma del incumplimiento federal
Asfixia fiscal porteña: CABA debe imitar a Nación, suspender cautelares por Ingresos Brutos y ordenar la deuda de PyMEs y monotributistas