Allstate estima las pérdidas por catástrofes de agosto en $748 millones mientras el sector proyecta un convulso cierre de 2026
CHICAGO — The Allstate Corporation, una de las principales aseguradoras de propiedad y daños personales en Estados Unidos, ha anunciado que sus pérdidas estimadas por catástrofes para el mes de agosto alcanzaron los $748 millones antes de impuestos (aproximadamente $591 millones después de impuestos).
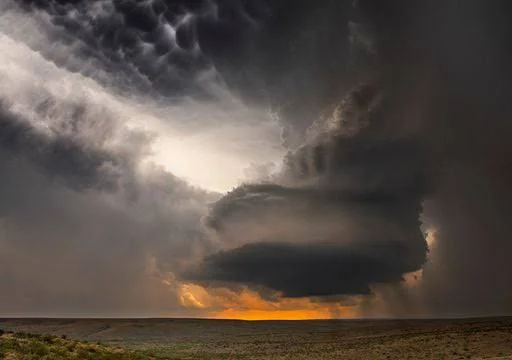
El impacto financiero del mes fue provocado por un total de 21 eventos meteorológicos individuales. Sin embargo, la concentración del riesgo fue severa: un solo evento de vientos fuertes y granizo representó cerca del 50% de las pérdidas totales registradas en agosto.
Esta cifra confirma una tendencia al alza en la siniestralidad acumulada durante el verano boreal de 2026:
Evolución trimestral: La cifra de agosto supera los $682 millones ($539 millones tras impuestos) registrados en julio y los $563 millones de junio.
Acumulado del tercer trimestre (Julio-Agosto): Las pérdidas por catástrofes alcanzaron los $1.430 millones ($1.130 millones tras impuestos).
Segundo trimestre de 2026: Servirá como punto de comparación tras haber cerrado con un impacto de $1.720 millones ($1.360 millones tras impuestos).
Perspectivas del Mercado y Proyecciones hacia el Cierre de 2026
A medida que el sector avanza hacia el último trimestre del año, analistas e instituciones reaseguradoras señalan varios factores clave que moldearán los resultados de Allstate y del mercado global de propiedad y contingencias (P&C) hasta el final de 2026:
1. Pico de la Temporada de Huracanes en el Atlántico
El costo acumulado de $1.430 millones entre julio y agosto deja a la aseguradora con un margen de maniobra reducido de cara al pico de la temporada de huracanes. El volumen de tormentas severas convectivas (SCS, por sus siglas en inglés) registrado en los meses de verano ha elevado la tasa de siniestralidad base antes de la llegada de los eventos ciclónicos de mayor magnitud habitualmente esperados entre septiembre y noviembre.
2. Presión sobre los Deducibles de Reaseguro
Con eventos secundarios de alta frecuencia (como granizadas y vientos locales) absorbiendo capital rápidamente, se anticipa que varias capas de retención primaria de Allstate queden expuestas. De cara a las renovaciones de contratos de reaseguro fijadas para el 1 de enero de 2027, la compañía podría enfrentar mayores costos de cobertura y exigencias de retención más altas por parte de los reaseguradores globales.
3. Ajuste Tarifario y Endurecimiento del Mercado Primario
Para neutralizar la inflación en los costos de reemplazo y la frecuencia de eventos climáticos en la segunda mitad de 2026, Allstate mantendrá sus ajustes tarifarios al alza en las pólizas de auto y hogar. Aunque esto favorecerá el crecimiento de las primas devengadas hacia el cuarto trimestre, la tasa combinada (combined ratio) seguirá muy condicionada por la volatilidad meteorológica en el cierre del ejercicio.
4. Proyección de Resultados para el Q3 y Q4 2026
Wall Street y los analistas del sector estiman que, de no registrarse un evento catastrófico de gran escala en lo que resta de septiembre, el impacto acumulado por catástrofes en el Q3 rozará o superará los $2.000 millones de dólares. Esto pondrá a prueba las eficiencias operativas de la aseguradora para mantener la rentabilidad proyectada para el año fiscal 2026.
Lo más visto

El Umbral de la Ambigüedad: Ciberataques, Falsas Alarmas y los Riesgos Sistémicos de la Guerra Híbrida
Sabotaje térmico en la red alimentaria europea: la vulnerabilidad de la tecnología operativa expone a la gran distribución
Efecto El Niño y volatilidad macro: El nuevo mapa de riesgo crediticio que reconfigura los préstamos en América Latina
El termostato de la guerra híbrida: la vulnerabilidad de las infraestructuras blandas frente al sabotaje cibernético
La encrucijada de Portezuelo Grande: entre la urgencia de Vaca Muerta, el fallo de la Corte y el fantasma del incumplimiento federal