Puede Latinoamérica ser un actor fundamental en el mercado de créditos de Carbono?

El conflicto entre Rusia y Ucrania está cambiando los mercados de carbono
Comunidades Seguras01 de octubre de 2022 RN
1500x844_mercado_carbono

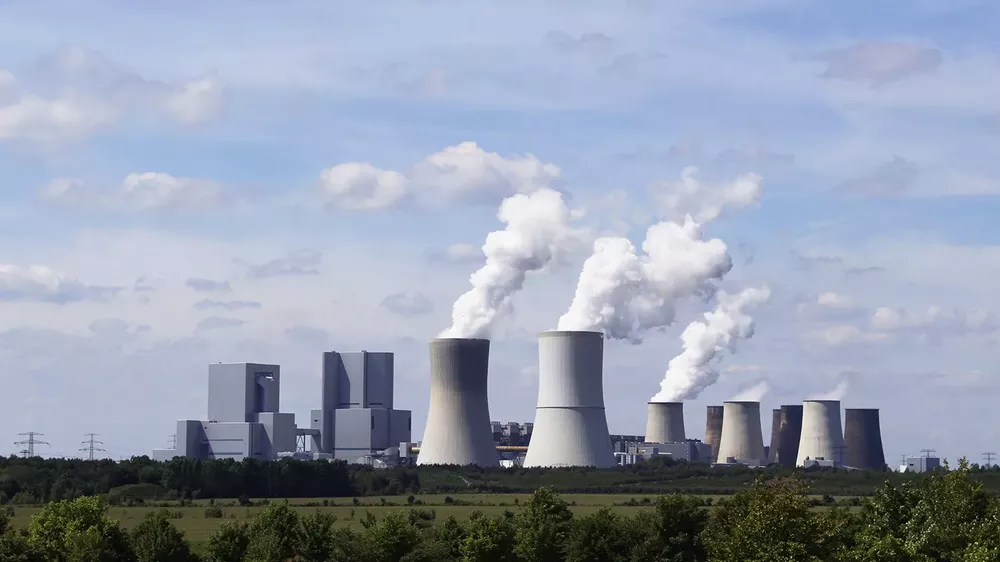
El índice de energía de EE. UU. ha derrotado al mercado en general en lo que va del año, con un rendimiento del 48 % hasta agosto de 2022 frente a la caída del 15 % del mercado de valores en general. La crisis en curso en Ucrania es en gran parte culpable del rápido repunte de las existencias de energía, liderado por los precios más altos del petróleo crudo y el gas natural.

Dado el renovado escrutinio de los combustibles fósiles, el interés en los créditos de carbono también se ha disparado en los últimos meses . Los créditos de carbono representan el derecho de un titular a emitir una tonelada de dióxido de carbono, y existen como parte de programas de tope y comercio como el Sistema de Comercio de Emisiones de la Unión Europea. Las empresas reguladas por programas de tope y comercio deben comprar un crédito de carbono antes de emitir si quieren quemar combustibles fósiles. 

Para avanzar en nuestro análisis hay que distinguir, dos componentes. El primer componente, la demanda de energía, está determinado por muchos factores, pero los precios son un insumo importante. En circunstancias normales, las personas emiten más combustibles fósiles cuando son baratos en relación con las energías renovables. El mayor apetito por la energía requeriría que las empresas compraran créditos de carbono para quemar más combustibles fósiles para satisfacer la demanda. A medida que aumenta la competencia por los créditos de carbono, también deberían hacerlo los precios.

El segundo componente, cuán eficientes en carbono son esas fuentes de energía, está determinado por la combinación de combustibles fósiles. Bajo los mercados de cumplimiento, los combustibles fósiles menos eficientes en carbono, como el carbón, requieren más créditos para quemarse y obtener la misma cantidad de energía. Si la combinación de consumo tiende hacia una tarifa menos eficiente en términos de carbono, en igualdad de condiciones, eso debería causar un aumento en la demanda de créditos de carbono.

Estos dos insumos pueden trabajar juntos para mover los precios de los créditos de carbono en la misma dirección. De hecho, los precios de los créditos de carbono aumentaron a lo largo de 2021 y 2022 durante la primera ola de sanciones contra Rusia impuestas por los Estados Unidos, la UE y el Reino Unido.

Si bien la demanda general de energía debe caer en medio de una oferta más baja, la retirada del gas natural ruso podría inclinar la balanza hacia fuentes de combustible más intensivas en carbono como el carbón. (En condiciones normales, el gas natural es la fuente de energía no renovable más económica y ecológica; el carbón produce casi un 79 % más de carbono por unidad de energía, según la Administración de Información Energética). Al igual que Roma, los parques eólicos no se construyen en un día. La naturaleza aguda a corto plazo de esta crisis puede hacer que sea necesario mantener en línea cada megavatio de producción de energía existente, aunque ineficiente, a pesar de la crisis económica.

Analizando toda esta información debemos concluir que los países Latinoamericanos podrían lograr tener una menor huella de carbono entendiendo que Latinoamérica es un actor fundamental en productor de materias primas con bajo agregado de valor, siendo fundamental poder avanzar en un programa regional de contabilidad ambiental que mida efectivamente el valor de los servicios ecosistemicos. 

Te puede interesar
images - 2026-10-27T093218.880

Monómeros reactivos y seguridad industrial en Argentina: Hacia una gobernanza multinivel, financieramente sustentable y realista en los polos petroquímicos

RN
Comunidades Seguras27 de octubre de 2026
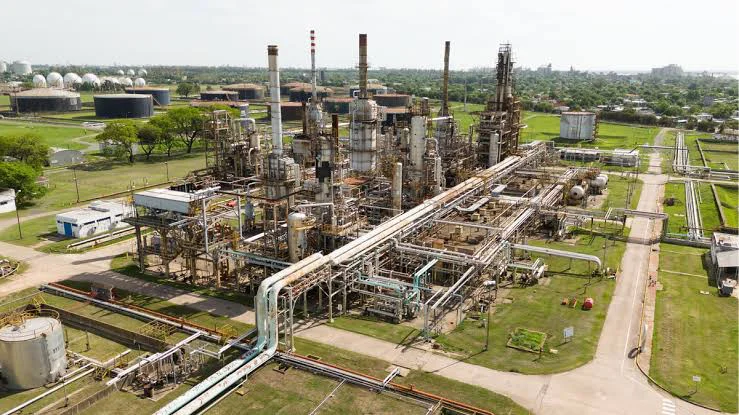
La gestión de riesgos químicos en la industria petroquímica no admite recetas abstractas ni voluntarismo institucional. Proteger los corredores industriales y las comunidades exige blindar jurídicamente los consorcios público-privados frente a la litigiosidad, garantizar auditorías técnicas independientes que fortalezcan el control estatal, alinear los incentivos con el mercado asegurador y reconocer la profunda asimetría territorial entre los polos históricos y las nuevas cuencas de expansión.
Lo más visto
QTJZ4QPFFNGHRIFY7GFVKYXXAI

De la viralidad al filtro bancario: redes de franquicias, controles de compliance y los límites estructurales del marketing inmobiliario

RN
Real Estate Risk27 de octubre de 2026
La masificación de agentes con alta exposición en redes sociales suele simplificarse como una mera moda digital. Sin embargo, un análisis profundo del ecosistema inmobiliario revela una mutación estructural mucho más compleja: el resultado de la crisis de costos de las estructuras tradicionales, la expansión de redes de agencias —con marcados contrastes en sus estándares de cumplimiento— y un extendido margen de ejercicio irregular que hoy choca de frente con las exigencias del crédito bancario y el rigor notarial.
images - 2026-10-27T093218.880

Monómeros reactivos y seguridad industrial en Argentina: Hacia una gobernanza multinivel, financieramente sustentable y realista en los polos petroquímicos

RN
Comunidades Seguras27 de octubre de 2026
La gestión de riesgos químicos en la industria petroquímica no admite recetas abstractas ni voluntarismo institucional. Proteger los corredores industriales y las comunidades exige blindar jurídicamente los consorcios público-privados frente a la litigiosidad, garantizar auditorías técnicas independientes que fortalezcan el control estatal, alinear los incentivos con el mercado asegurador y reconocer la profunda asimetría territorial entre los polos históricos y las nuevas cuencas de expansión.