El Riesgo Climático como Nueva Variable Crítica en el Real Estate Argentino: Del "Ladrillo Refugio" a la Resiliencia de Activos
RNDurante décadas, el sector inmobiliario argentino operó bajo una premisa casi inalterable: el ladrillo como el refugio de valor definitivo frente a la volatilidad macroeconómica. En este esquema, la evaluación de un activo se limitaba a variables tradicionales como la ubicación, la accesibilidad, la calidad constructiva superficial y la rentabilidad esperada por alquiler o apreciación de capital. Sin embargo, la aceleración de los eventos climáticos extremos y la presión creciente sobre la infraestructura urbana están obligando a los inversores, desarrolladores y administradores de carteras a replantearse cómo se calculan y proyectan los riesgos a lo largo del ciclo de vida de un inmueble.
A nivel global, informes recientes elaborados por firmas especializadas junto a reaseguradoras líderes —como el análisis conjunto de Munich Re y Jones Lang LaSalle (JLL) sobre la preservación del valor de los bienes raíces— demuestran que el riesgo físico ya no es una externalidad ambiental, sino un factor financiero de peso directo en las valuaciones. Traspolado al mercado argentino, este fenómeno adquiere una dimensión crítica debido a los desfasajes históricos en la infraestructura de drenaje, la densificación urbana sin planificación integral y la vulnerabilidad de vastas zonas residenciales y comerciales frente a anegamientos, tormentas severas y olas de calor prolongadas.
La Devaluación Silenciosa y el Castigo de Precio en el Mercado de Reventa
En un mercado donde el crédito bancario hipotecario es marginal y la operatoria descansa fundamentalmente en el capital propio (equity) y la inversión desde el pozo, el riesgo climático suele trasladarse de manera implícita al precio de reventa y a la liquidez del inmueble.
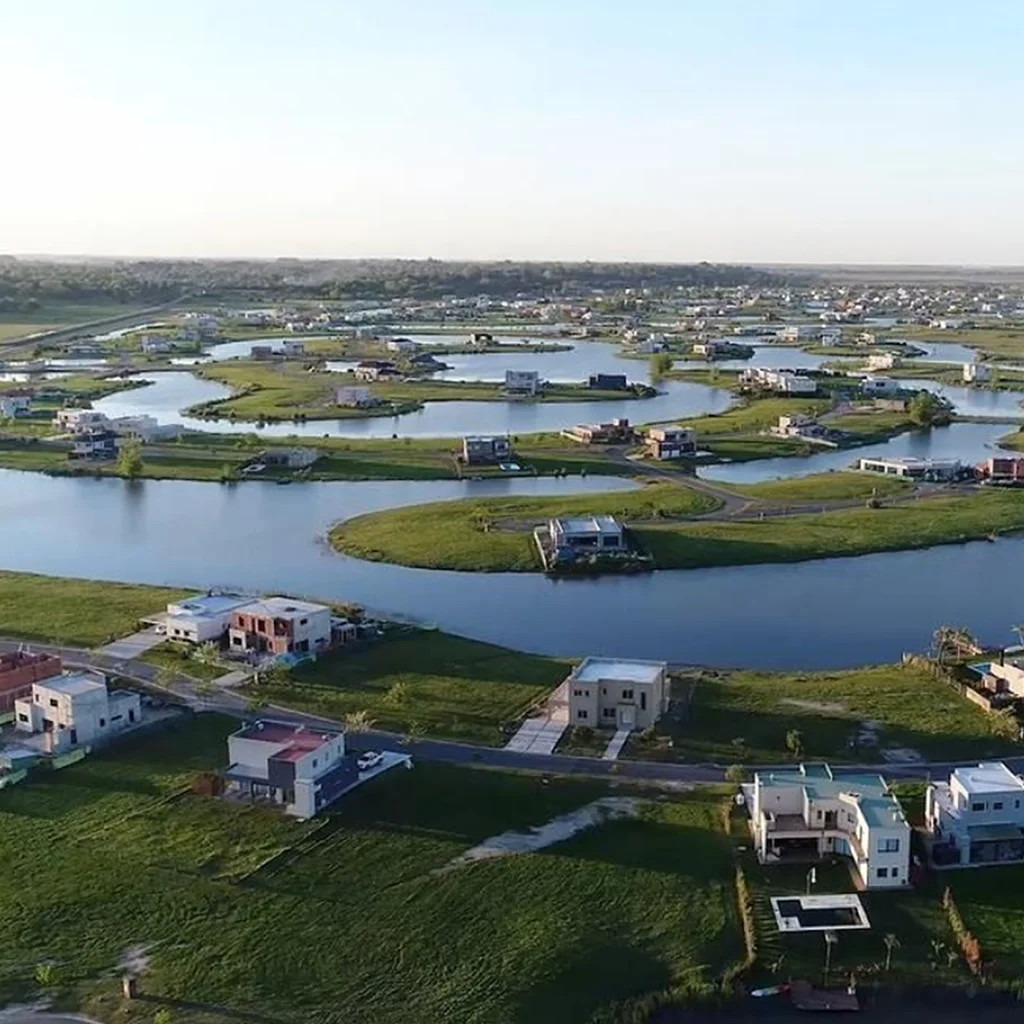
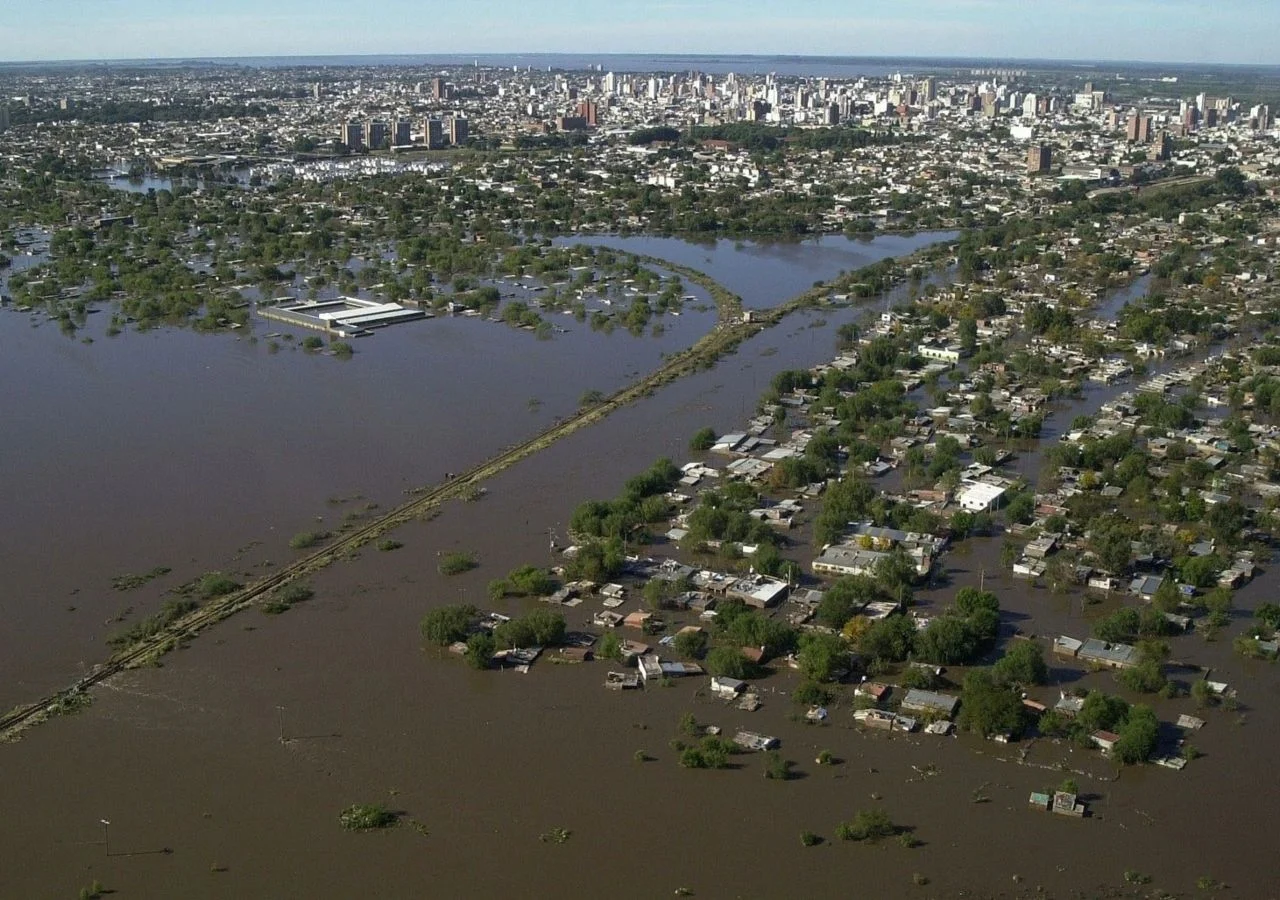
Casos empíricos recientes en la Región Metropolitana de Buenos Aires —donde desarrollos residenciales y comerciales en zonas históricamente cotizadas sufrieron mermas en su valorización tras eventos de anegamiento extraordinario— evidencian que el mercado empieza a castigar implícitamente la falta de ingeniería hidráulica. Cuando un edificio carece de adaptación frente a contingencias hídricas o térmicas, enfrenta un proceso de obsolescencia acelerada. Los costos derivados de reparaciones extraordinarias tras temporales, la saturación de napas freáticas y las fallas en la continuidad operativa erosionan de forma directa el rendimiento neto del inversor.
A este escenario se suma una presión regulatoria en aumento: los nuevos códigos de edificación y las normativas catastrales municipales en distritos clave penalizan o limitan fuertemente la impermeabilización de suelos, exigiendo superficies absorbentes y reservorios de retención pluvial. Un inmueble mal adaptado o que incumpla con estas exigencias urbanísticas corre el riesgo de convertirse rápidamente en un activo varado (stranded asset), perdiendo valor de mercado mucho más rápido de lo que dictarían las tablas de depreciación tradicional.
El Espejo de Bahía Blanca: El Impacto en Aseguradoras y la Readecuación Actuarial de Pólizas
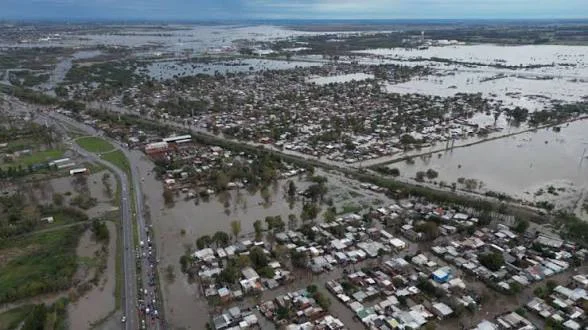
Las trágicas inundaciones y temporales extremos registrados en plazas clave como Bahía Blanca —con daños estructurales severos en zonas industriales, comerciales y residenciales— marcaron un punto de inflexión absoluto para el mercado asegurador y reasegurador argentino. La destrucción masiva de activos expuso la vulnerabilidad sistémica del parque inmobiliario ante catástrofes climáticas recurrentes.
Este colapso operativo obligó a las compañías de seguros a readecuar drásticamente sus criterios técnicos y modelos de exposición:
Redefinición de Coberturas y Franquicias: Las pólizas por inundación y daños por vientos extremos, históricamente tratadas con flexibilidad comercial, pasaron por un riguroso proceso de revisión actuarial. Las aseguradoras comenzaron a segmentar de forma quirúrgica el riesgo por polígonos geoespaciales, encareciendo o limitando las coberturas en zonas inundables o de bajo escurrimiento.
Presión del Reaseguro Internacional: Tras el impacto de siniestros catastróficos concatenados en el país, los reaseguradores globales endurecieron las condiciones para el mercado local, exigiendo primas técnicas acordes al incremento de la frecuencia e intensidad climática.
Traslado al Costo de Suscripción: Ante la imposibilidad de absorber pérdidas patrimoniales masivas, el sector asegurador actúa hoy como el principal indicador adelantado de riesgo. La escasez o el encarecimiento de pólizas integrales para inmuebles ubicados en zonas vulnerables impacta directamente en la capacidad de fondeo y en la tasa de capitalización de los desarrollos, obligando al inversor inmobiliario a contemplar el costo actuarial y la Probabilidad Máxima Probable (PML) dentro de su ecuación financiera.
Factores Clave en la Decisión de Inversión Inmobiliaria
Para los inversores que operan en el mercado local, la rentabilidad ya no puede desvincularse de la resiliencia estructural. Los principales vectores que modifican la ecuación de riesgo y retorno en el real estate contemporáneo incluyen:
Exposición Climática Local: Determina los costos operativos futuros y las erogaciones extraordinarias por mantenimiento correctivo tras eventos meteorológicos severos.
Vulnerabilidad Constructiva: Incide de forma directa en la preferencia de los locatarios corporativos y residenciales, quienes priorizan la seguridad operativa y la eficiencia energética.
Disponibilidad y Costo Actuarial de Coberturas: La viabilidad de asegurar el activo frente a catástrofes climáticas se convirtió en un reaseguro indispensable para proteger el valor residual del inmueble.
Adaptación y Drenaje Sostenible: La incorporación de Sistemas Urbanos de Drenaje Sostenible (SUDS) y tecnologías de mitigación deja de ser un requisito estético para transformarse en un reaseguro de valor patrimonial.
Regulación y Exigencias Normativas: Las restricciones de los códigos de edificación locales sobre absorción de suelos y gestión hidráulica condicionan directamente la viabilidad, aprobación y valuación de los proyectos.
10 Claves para una Inversión Inmobiliaria Climáticamente Resiliente
Para estructurar un proceso de due diligence robusto en el mercado argentino, los desarrolladores y family offices deben incorporar una perspectiva de ciclo de vida completo:
Auditar la exposición geográfica cruzando datos históricos, mapas de riesgo de anegamiento (como los observados en catástrofes recientes) y proyecciones de estrés hídrico.
Evaluar la vulnerabilidad estructural del portafolio frente a tormentas de alta intensidad y vientos severos.
Analizar la disponibilidad y el costo real de coberturas de seguros patrimoniales a mediano plazo, contemplando los nuevos recargos actuariales por zona de riesgo.
Considerar las restricciones de financiamiento y los requerimientos de riesgo que los inversores institucionales y fondos exigen en proyectos asociados.
Revisar la resiliencia operativa interna, analizando la capacidad de los sistemas de enfriamiento, provisión de energía y bombeo ante fallas externas.
Integrar el costo del riesgo físico y de reaseguro dentro de los modelos de pricing para adquisiciones y proyectos de reconversión.
Monitorear las exigencias regulatorias y normativas locales sobre el uso del suelo, factores de ocupación y códigos de edificación.
Identificar medidas de mitigación activas y pasivas que puedan revalorizar el activo frente a la competencia.
Analizar el nivel de inversión municipal en infraestructura pública de defensa y desagües en el entorno del proyecto.
Gestionar el activo con una visión de ciclo de vida, priorizando la adaptabilidad por sobre el mero ahorro constructivo inicial.
Hacia un Nuevo Estándar de Mercado
El real estate argentino transita un punto de inflexión definitivo. La defensa del capital ya no depende exclusivamente de blindarse contra la inestabilidad macroeconómica, sino de anticiparse a las exigencias físicas, normativas y financieras de un entorno cambiante.
Los desarrolladores y constructores que integren criterios de resiliencia, cumplimiento normativo hidráulico y previsión actuarial en el origen de sus proyectos no sólo protegerán el patrimonio de sus inversores frente a la devaluación silenciosa y el encarecimiento de los seguros, sino que liderarán la demanda en un mercado que castiga severamente la improvisación urbana. En el nuevo escenario, la sostenibilidad y la ingeniería de mitigación son las únicas garantías de que el ladrillo conserve su condición de refugio seguro.


El talón de Aquiles de la vivienda: por qué el leasing inmobiliario ofrece al sistema financiero la salida más limpia que el crédito hipotecario

El Parque Agroindustrial Famaillá se posiciona como el nuevo hub logístico del Norte Argentino

Convocatoria nacional: Buscan incorporar 1.500 hectáreas a una red de suelo industrial con certificación hidrológica y ambiental

Radiografía del riesgo: cómo detectar fallas estructurales y vulnerabilidad ambiental antes de comprar o alquilar una vivienda

El algoritmo de la verdad urbana: cómo IRIU audita propiedad por propiedad frente a la crisis climática

El apagón en el AMBA frena la actividad comercial y proyecta un costo del 0,08% en el PBR mensual


El dilema del derrame exportador: ¿puede el NOA transformar la bonanza externa en empleo y salarios?

Entre el mito y la norma: La orden ejecutiva de Trump, los bancos y el pulso financiero de los inmigrantes en EE. UU.