Efecto El Niño y volatilidad macro: El nuevo mapa de riesgo crediticio que reconfigura los préstamos en América Latina
El sector bancario y asegurador de América Latina enfrenta un ajuste estructural irreversible en sus políticas de originación de crédito y gestión de activos. Las evaluaciones tradicionales centradas de forma casi exclusiva en métricas financieras históricas, como ratios de liquidez, nivel de apalancamiento y scorings crediticios convencionales, resultan insuficientes ante el impacto del fenómeno de El Niño. Las alertas emitidas por instituciones bancarias globales, como el Banco Bilbao Vizcaya Argentaria, cuyos equipos de gestión de riesgo en la región han iniciado revisiones integrales de sus carteras crediticias, marcan el inicio de una fase en la que la variable ambiental determina la viabilidad del crédito y la necesidad inminente de aplicar reestructuraciones de deuda preventivas para contener el avance de la cartera vencida.
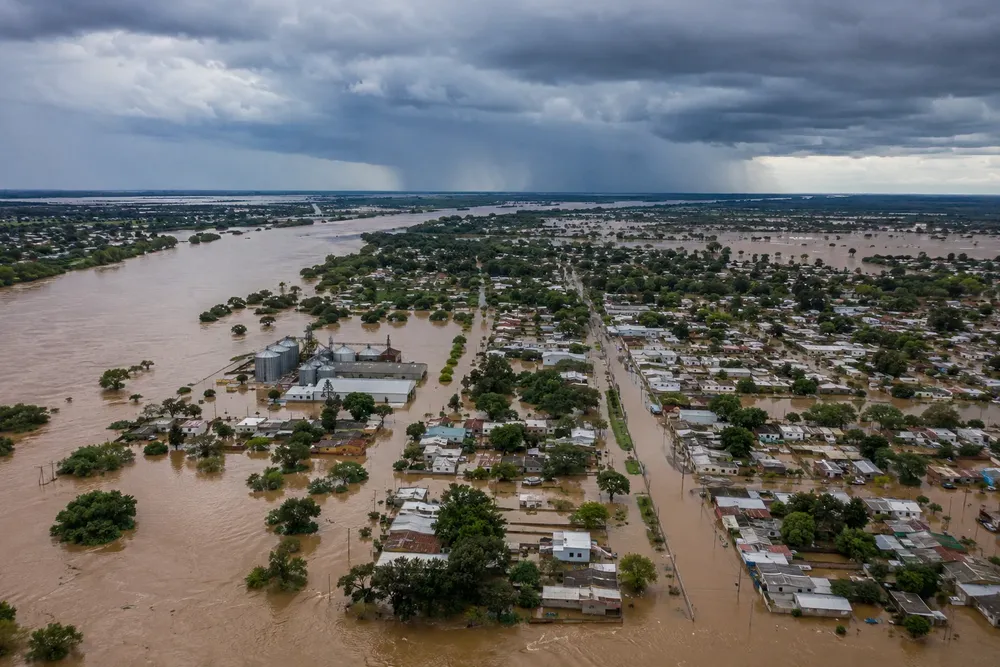
En el contexto argentino, el impacto de los eventos climáticos adquiere una dimensión crítica al converger con una estructura macroeconómica caracterizada por alta inflación, volatilidad cambiaria y elevadas tasas de política monetaria que encarecen el costo del financiamiento. La rápida transición desde sequías severas hacia anegamientos masivos en la cuenca del Plata y el Litoral argentino, con pérdidas cuantiosas en la infraestructura rural de provincias como Corrientes, genera un deterioro directo en el colateral de las operaciones agropecuarias. Frente a tierras agrícolas inutilizadas temporalmente y pérdidas de stock ganadero, las entidades bancarias han comenzado a exigir garantías no vinculadas al predio productivo y a endurecer la evaluación de liquidez a corto plazo. Asimismo, el marco regulatorio supervisado por el Banco Central de la República Argentina presiona a las entidades a constituir previsiones por incobrabilidad más agresivas ante el riesgo latente de quiebre en la cadena de pagos del sector agroindustrial, al tiempo que las Cámaras financieras solicitan flexibilizaciones temporales en las normas de clasificación de deudores para evitar una parálisis crediticia generalizada.
El riesgo de liquidez y la degradación en la calidad de los activos originados se extienden al resto de las economías del Cono Sur con particularidades regulatorias y operativas en cada jurisdicción. En Brasil, la marcada dualidad climática impacta fuertemente a los gigantes corporativos y al agronegocio: mientras las inundaciones en el sur desorganizan la logística de transporte de granos, las prolongadas sequías en el centro-norte merman la capacidad de generación hidroeléctrica y elevan los costos operativos industriales. Bajo la normativa ambiental, social y de gobernanza impuesta por el Banco Central do Brasil, las entidades financieras locales aplican mayores requisitos de capital y límites de exposición a corporaciones vulnerables. Por su parte, en Paraguay, la alta dependencia de la agroexportación y de la logística fluvial por los ríos Paraguay y Paraná ante variaciones en el régimen de lluvias presiona los márgenes de rentabilidad de las pequeñas y medianas empresas rurales, lo que ha llevado a la Superintendencia de Bancos a intensificar la supervisión sobre la reprogramación de vencimientos para evitar la acumulación de morosidad oculta. En Chile, la persistente megasequía interrumpida por lluvias torrenciales de alto impacto afecta operaciones mineras y agrícolas, empujando a la Comisión para el Mercado Financiero a exigir la divulgación obligatoria de riesgos climáticos y llevando a la banca a penalizar las tasas de interés de aquellos prospectos que carezcan de planes de mitigación auditados.
Esta transformación en las políticas de concesión de préstamos no se produce de manera aislada, sino que se encuentra estrechamente vinculada a un cambio profundo en la postura estratégica del mercado reasegurador global. Firmas líderes del sector como Munich Re y Swiss Re han dejado de actuar como respaldantes pasivos para asumir el rol de reguladores primarios del riesgo crediticio regional. Las pólizas multirriesgo tradicionales, caracterizadas por verificaciones presenciales de daños y extensos procesos de liquidación, han cedido terreno frente a los seguros paramétricos. Estos últimos se basan en disparadores objetivos vinculados a índices meteorológicos predeterminados, como milímetros de precipitación acumulada o días consecutivos de sequía, lo que permite desembolsos automáticos que preservan la liquidez del deudor y garantizan la continuidad de sus compromisos financieros con el banco.
El encarecimiento global del reaseguro y la reducción en la capacidad cedida para América Latina han provocado que las primas de coberturas agrícolas tradicionales registren incrementos de dos dígitos en el último año, adicionando una carga financiera sustancial al costo del crédito. Ante este fenómeno, la banca regional ha comenzado a exigir la contratación de seguros paramétricos o de interrupción de negocios respaldados por reaseguradoras de alto grado de inversión como una condición obligatoria para la aprobación de nuevos desembolsos en áreas de alta exposición. Aquellos territorios o sectores productivos que no logran obtener cobertura en el mercado asegurador internacional enfrentan un fenómeno incipiente de restricción del crédito, dado que el sistema bancario se rehusara a asumir el riesgo crediticio cuando no exista la posibilidad de transferir el riesgo catastrófico subyacente.
En última instancia, el mapa de otorgamiento de préstamos en el Cono Sur se redefine a partir de la capacidad de respuesta analítica de sus actores financieros. La integración de modelos predictivos climáticos, la adopción de esquemas de tarificación ajustados por riesgo y la alineación estricta con las exigencias de los entes reguladores locales determinan la solvencia del sistema bancario. En un entorno marcado por la volatilidad ambiental y macroeconómica, el futuro de la intermediación financiera en la región depende de la habilidad de los bancos para transformar sus estructuras de originación, pasando de una gestión reactiva de la mora a un modelo preventivo fundamentado en la resiliencia operativa y la asegurabilidad de sus prestatarios.
Lo más visto

Deuda de emergencia o espejismo preventivo: Los claroscuros de los US$500 millones del Banco Mundial en el México de 2026
El laberinto tarifario del subte porteño: Entre la asfixia del bolsillo, el mito de la sustentabilidad y el espejo internacional
Ranking Nacional de Parques Industriales – Noviembre 2026: Diagnóstico de Resiliencia y Riesgo Operativo
El reto de construir hospitales a prueba de catástrofes: la lección de €620M en Türkiye
Sabotaje térmico en la red alimentaria europea: la vulnerabilidad de la tecnología operativa expone a la gran distribución