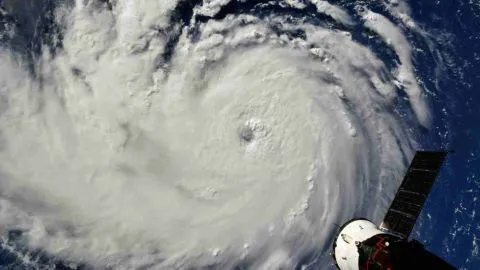
Milton representa una amenaza importante para el mercado inmobiliario de Florida

AM Best cree que las aseguradoras y reaseguradoras grandes y diversificadas podrían absorber las pérdidas del huracán Milton, dependiendo de la intensidad, ubicación y magnitud del huracán; sin embargo, las aseguradoras de propiedad concentradas en Florida podrían experimentar una pérdida significativa de excedente.
Los golpes consecutivos de los huracanes Helene y Milton para el grupo de aseguradoras concentrado en Florida tendrán un impacto multiplicador, dependiendo de las pérdidas que experimenten las aseguradoras y sus programas de reaseguro.
“Los escombros del huracán Helene que no hayan sido asegurados o eliminados podrían volar una vez que el huracán Milton toque tierra, lo que agravaría las posibles pérdidas de propiedad”, dijo Christopher Graham, analista sénior de la industria, AM Best.
AM Best predice que las pérdidas de Helene en los estados afectados, junto con los daños potenciales debido a Milton, podrían potencialmente violar las torres del programa de reaseguro que la Agencia Federal para el Manejo de Emergencias (FEMA) aseguró para el Programa Nacional de Seguros contra Inundaciones (NFIP), junto con la cobertura de los bonos de catástrofe vigentes.
AM Best agregó: “Es probable que el huracán Milton frene cualquier suavización de precios y condiciones en el mercado de reaseguro de daños, pero no es probable que resulte en un mayor endurecimiento. Sin posibilidad de suavización del reaseguro de daños en el horizonte y con posibles pérdidas de capital derivadas del huracán Milton, algunas aseguradoras pueden tener dificultades para cubrir adecuadamente sus niveles de exposición actuales”.
Citizens Property Insurance Corporation ha estado realizando esfuerzos concertados para reducir la cantidad de pólizas que se otorgan a las aseguradoras privadas. Sin embargo, cualquier reducción de la capacidad de otras aseguradoras solo aumentará el número de propietarios de propiedades cubiertos por Citizens.
Otras líneas de negocio afectadas incluyen la de automóviles personales, dada la potencial marejada ciclónica y las inundaciones. Milton también podría frenar la emisión y los retornos en los valores vinculados a seguros (ILS) y el mercado de bonos de catástrofe, que han tenido un año rentable, con un aumento del retorno del índice de bonos de catástrofe Swiss Re del 13% hasta septiembre.


La trampa de la ribera: pulsos fluviales del Paraná y el Uruguay, desamparo actuarial y la urgencia de etiquetar el riesgo en el Litoral

La ilusión del hormigón sobre el humedal: riesgo hidráulico, reevaluación actuarial y la necesidad de una Ley de Etiquetado de Riesgo Inmobiliario

Inversión de cercanía: por qué el Real Estate del interior es el refugio de valor para el cierre de año

El valor ciego del metro cuadrado: la urgencia de un marco legal, actuarial e inmobiliario para el riesgo hidrometeorológico en la Argentina

El Riesgo Climático como Nueva Variable Crítica en el Real Estate Argentino: Del "Ladrillo Refugio" a la Resiliencia de Activos

Diplomacia económica y recursos estratégicos: Argentina y Japón renuevan su alianza de financiamiento minero bajo el RIGI

La transición energética argentina no necesita otro avance tecnológico: el imperativo de desplegar lo que ya tenemos