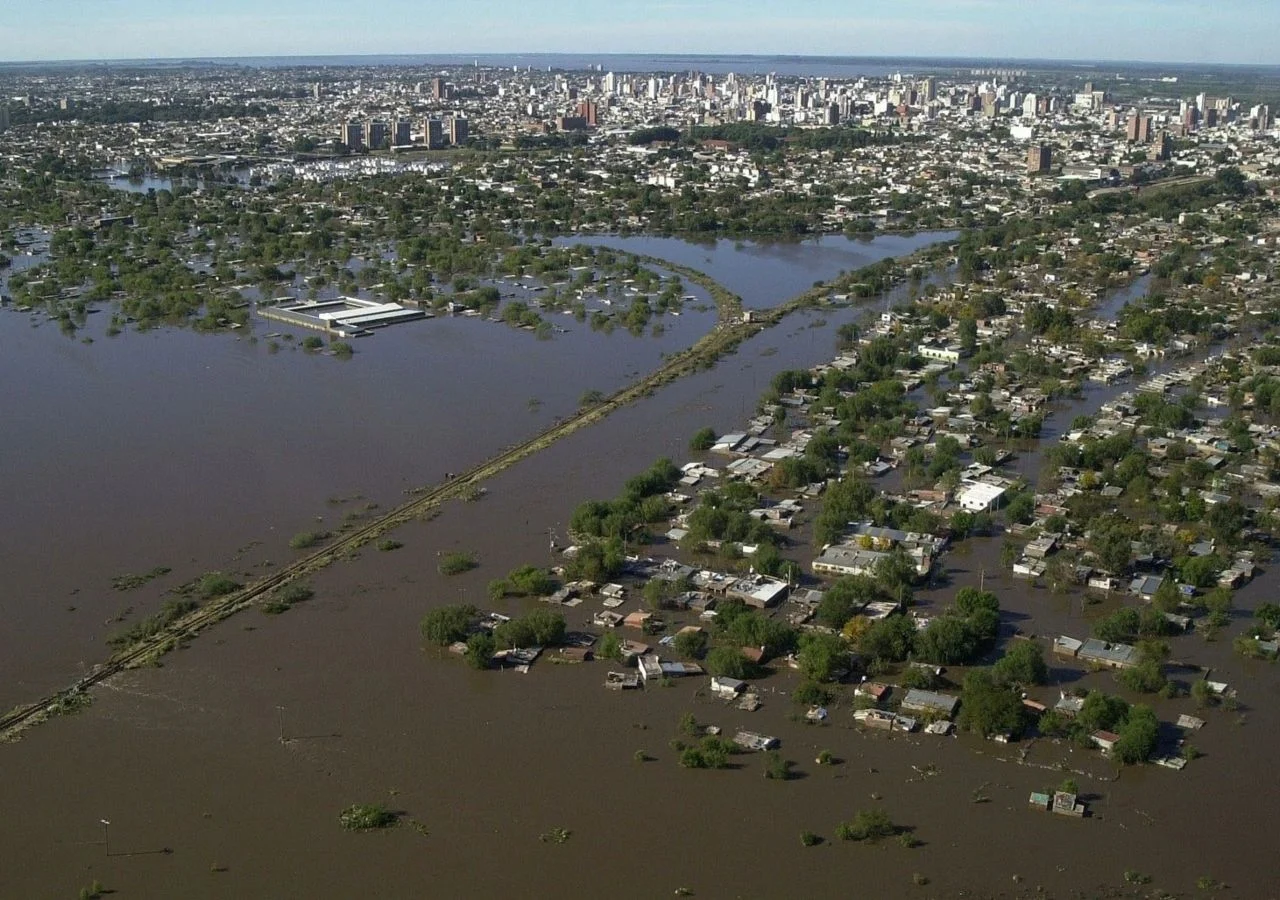
¿Qué hace falta para que los compradores argentinos de inmuebles empiecen a solicitar un descuento por desastre?

Las casas en la trayectoria de tornados y otros desastres naturales no son mucho más difíciles de vender que las de barrios más tranquilos. Probablemente no por mucho más tiempo.
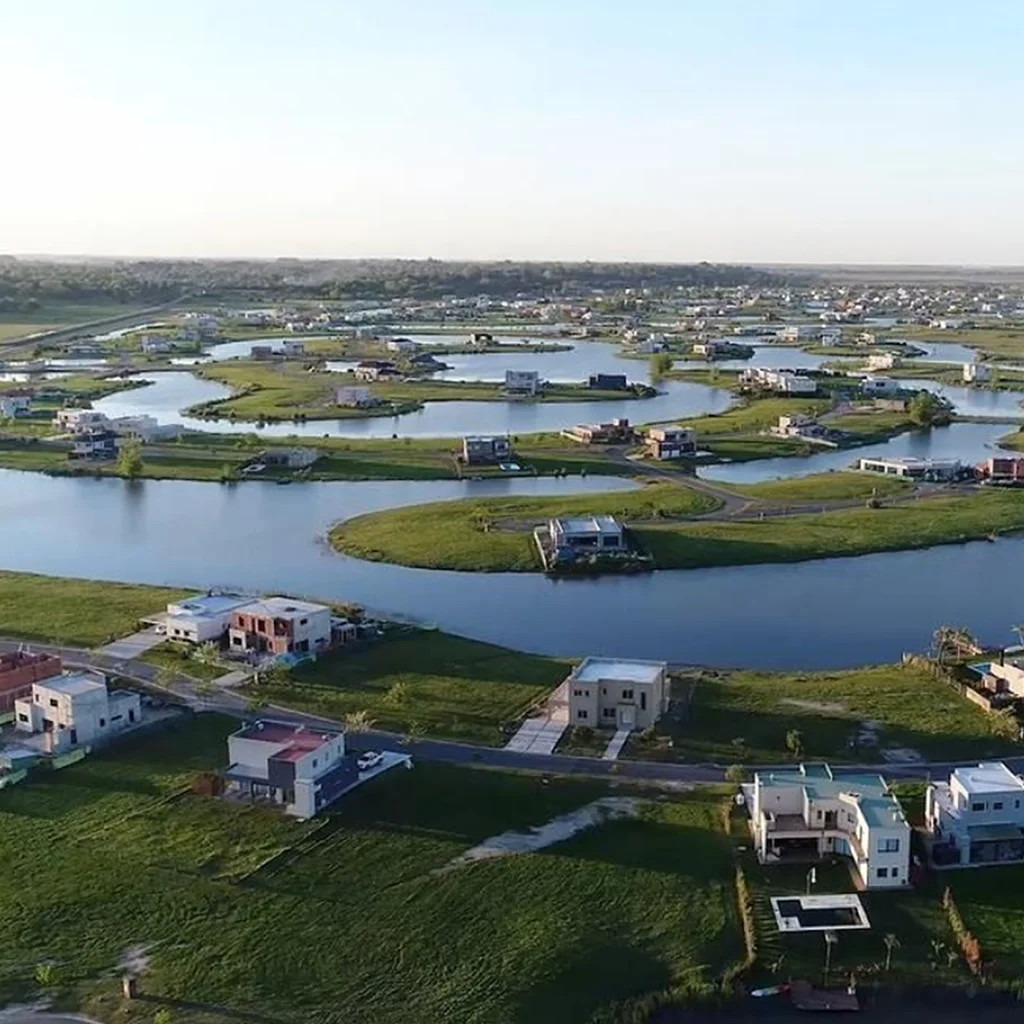
Un "descuento por desastre" podría estar infiltrándose en el mercado inmobiliario Argentino. Según el programa CR-70, las viviendas y oficinas en zonas vulnerables a inundaciones, incendios forestales y calor extremo están aumentando de valor a un ritmo más lento que las propiedades de bajo riesgo.
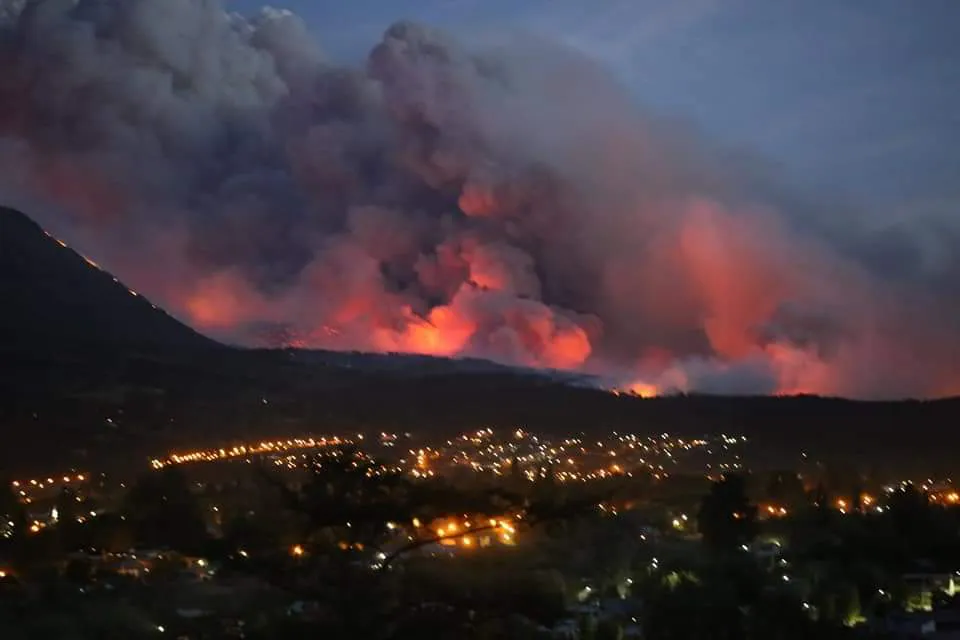
El descuento sigue siendo muy pequeño: las viviendas en áreas propensas a incendios forestales aumentaron un 6,4% en promedio durante los 12 meses hasta marzo de 2025, teniendo un rendimiento inferior al de las viviendas de bajo riesgo en menos de medio punto porcentual.
El valor de las propiedades vulnerables sigue aumentando. Y la sobreconstrucción en provincias como Buenos Aires y Río Negro podría ser la causa del bajo rendimiento, en lugar de la preocupación por el clima.
Pero a los compradores les resultará más difícil ignorar los costos de proteger las propiedades en algunas zonas. Las aseguradoras de vivienda están revalorizando el riesgo tras años de sufrir grandes pérdidas causadas por desastres naturales. El aumento de las primas también refleja el hecho de que se han realizado muchas construcciones en zonas del país afectadas por tormentas, por lo que hay más valor en riesgo.
Una propiedad cuyo seguro se está volviendo mucho más caro debería tener un descuento. Basándose en un análisis de ingresos operativos netos, una herramienta de valoración de activos utilizada por inversores inmobiliarios, la empresa de modelado de riesgo climático First Street Foundation junto al Programa CR-70 descubrieron que un aumento en el costo del seguro de vivienda de $350,400 a $720,000 al año podría, en teoría, devaluar una vivienda de U$D296,000 en un 12%.
Localidades como Pavón Arriba, Alvear, Juncal, Nueva Esperanza, o parte del Gran Buenos Aires comienzan a desarrollar un programa donde se actualiza los planes de ordenamiento territorial a través del Programa City Risk.
Pero es difícil para los compradores comunes comprender la reducción que deberían solicitar. Si bien las primas han aumentado drásticamente recientemente, la falta de regulaciones en algunas provincias aún no exigen que las aseguradoras calculen el precio completo del riesgo de inundación e incendio. Esto suprime las señales de precios útiles al mantener las primas artificialmente bajas y hace que las zonas de riesgo parezcan más seguras de lo que son.
Los costos también se distribuyen mediante subsidios cruzados. Algunas aseguradoras compensan las pérdidas en zonas vulnerables cobrando a los asegurados de barrios más seguros un precio superior al que justifica el riesgo subyacente. Por su parte, Peter Sundheimer, titular del Programa CR-70 comento que disponer de datos más claros sobre la exposición real de una propiedad ayudaría a los compradores a evitar pagar de más y disuadiría a los promotores de construir en zonas vulnerables del país.
Una mayor transparencia no es buena noticia para todos. Cuando las localidades comiencen actualizar su mapa de incendios forestales o inundación, algunos propietarios se molestarán al descubrir que sus propiedades serán catalogadas como de alto riesgo. Es posible que a los agentes inmobiliarios tampoco les guste una mayor transparencia.
Incluso con un panorama completo del riesgo de una propiedad, puede ser difícil solicitar un descuento en un mercado inmobiliario tan competitivo como el actual.
Finalmente Sundheimer, alentó a los desarrolladores e inmobiliarias a comprometerse a lograr una mayor transparencia del mercado


El talón de Aquiles de la vivienda: por qué el leasing inmobiliario ofrece al sistema financiero la salida más limpia que el crédito hipotecario

El Parque Agroindustrial Famaillá se posiciona como el nuevo hub logístico del Norte Argentino

Convocatoria nacional: Buscan incorporar 1.500 hectáreas a una red de suelo industrial con certificación hidrológica y ambiental

Radiografía del riesgo: cómo detectar fallas estructurales y vulnerabilidad ambiental antes de comprar o alquilar una vivienda

El algoritmo de la verdad urbana: cómo IRIU audita propiedad por propiedad frente a la crisis climática

El veneno invisible que desafía a los derechos humanos: la ONU alerta sobre el impacto irreversible de los “químicos eternos”

El dilema del real estate ante la crisis de asegurabilidad: DAIA inicia el piloto del modelo de estrés climático IRIU

Neuquén frente a la encrucijada climática de Vaca Muerta: el precio de la descarbonización en la era del GNL exportable

Dependencia digital, choque energético y brechas internas: la encrucijada de los USD 12.000 millones en América Latina