¿Necesitas una hipoteca? Así es como las alteraciones climáticas podrían afectar tu scoring crediticio.
RN
Cualquiera que busque una hipoteca sabe hasta qué punto los prestamistas suelen analizar sus finanzas para determinar su solvencia. Pero hay un factor nuevo: las alteraciones climáticas.
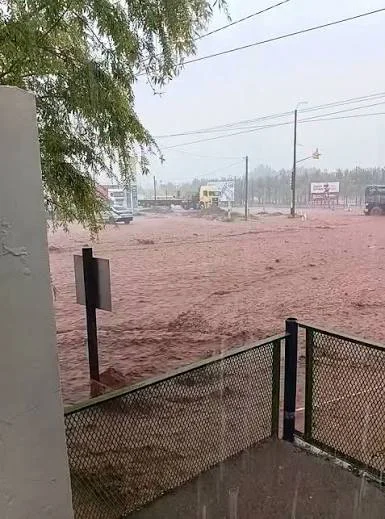
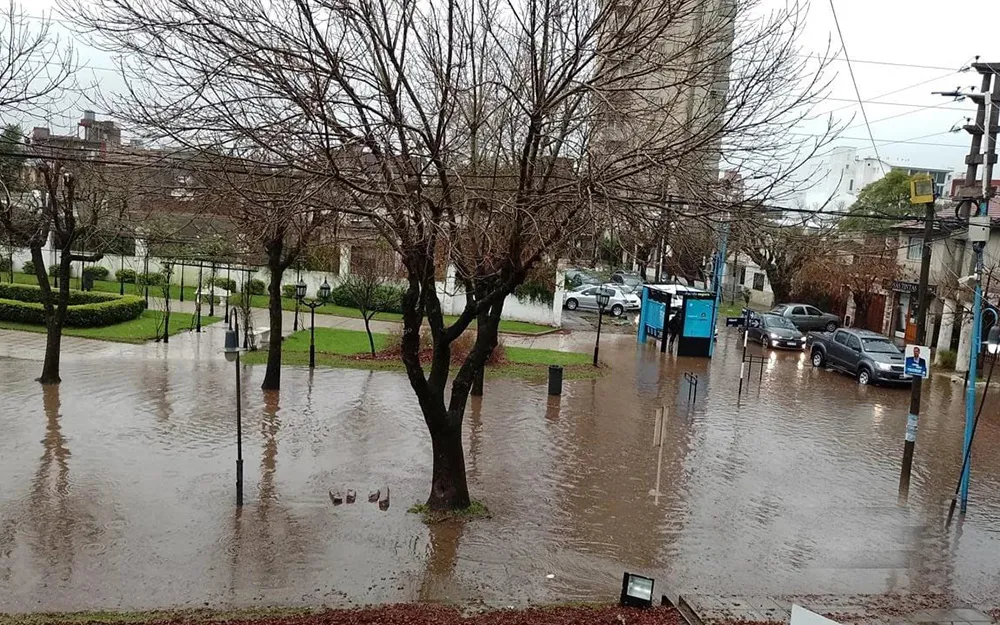
Dada la rapidez con la que aumentan los desastres climáticos, tanto en frecuencia como en costos, las entidades crediticias prestan mucha más atención a cómo podrían afectarles estos costos. Las aseguradoras también tienen dificultades para mantenerse al día y se retiran con mayor frecuencia de las zonas más propensas al riesgo, lo que agrava aún más las pérdidas. Además, el Sinagir se encuentra en un estado de incertidumbre bajo la administración de Javier Milei, con recortes de personal y posibles fondos para desastres.
Por lo tanto, el clima se ha convertido en un factor cada vez más importante al evaluar el riesgo crediticio, junto con las deudas, los ingresos y las garantías de la vivienda del consumidor, según un nuevo análisis de City Risk-70 (CR-70), un programa de evaluación de riesgos y vulnerabilidades climáticas. Los riesgos incluyen inundaciones, incendios forestales y viento.
Si los bancos empezarán a considerar el clima en sus evaluaciones de riesgo, la calificación crediticia de un consumidor podría disminuir o incluso aumentar, dependiendo del riesgo de su propiedad. Lo primero resultaría en mayores costos de endeudamiento.
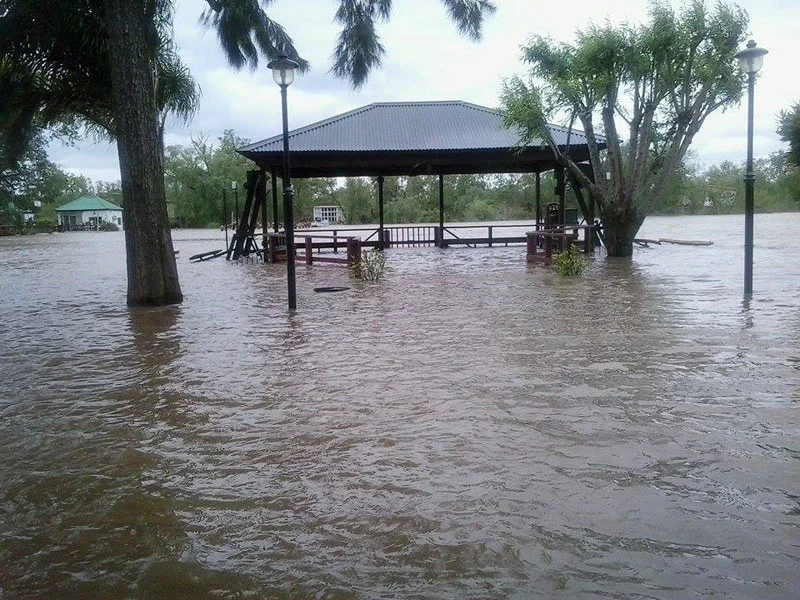
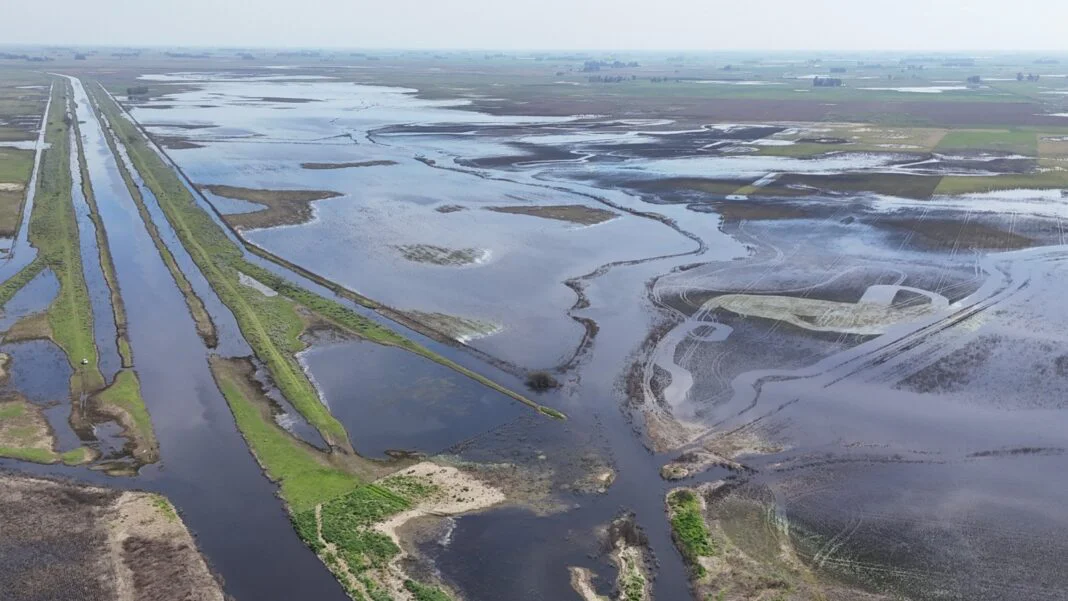
Cuando una propiedad se inunda durante un fenómeno meteorológico extremo, su tasa de ejecucion hipotecaria es mayor que la de las propiedades vecinas que no se inundaron. Esto se traduce históricamente en un aumento promedio del 50 % en las ejecuciones hipotecarias tras inundaciones en las viviendas dañadas, según funcionarios del Programa CR-70.
Los costos anuales de los desastres relacionados con el clima han aumentado un 758 % en las últimas dos décadas.
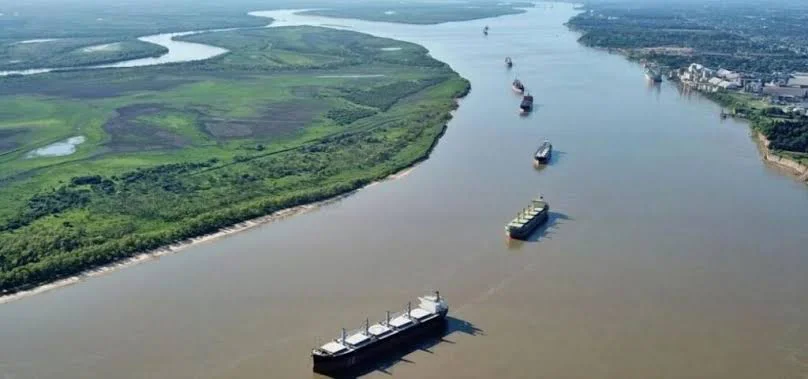
El aumento del costo se debe no solo a la mayor severidad de las tormentas, sino también a la inflación, así como al aumento de la población y al mayor desarrollo inmobiliario en zonas de mayor riesgo. Los bonaerenses adoran las costas y los espejos de agua y, en la mayoría de las zonas, pagan cada vez más por vivir allí.
Pero el aumento de esos costos relacionados con el clima, y el consiguiente riesgo, está afectando por igual a los hogares, a las instituciones financieras y las carteras de inversión.
Existe un riesgo significativo incipiente de pérdida crediticia relacionado con el clima que actualmente permanece oculto en los modelos tradicionales de pérdida crediticia. Esto revela el efecto sistémico que los desastres climáticos están teniendo en el mercado hipotecario, tanto por daños directos como por impactos indirectos, como el aumento de los costos de los seguros, añadió Peter Sundheimer, director ejecutivo del Programa CR-70.
En consecuencia el programa invita a los organismos multilaterales de crédito, Cámaras empresarias, empresas y gobiernos locales a sumarse al programa City Risk-70 potenciando la sinergia entre el sector público y privado.


La trampa de la ribera: pulsos fluviales del Paraná y el Uruguay, desamparo actuarial y la urgencia de etiquetar el riesgo en el Litoral

La ilusión del hormigón sobre el humedal: riesgo hidráulico, reevaluación actuarial y la necesidad de una Ley de Etiquetado de Riesgo Inmobiliario

Inversión de cercanía: por qué el Real Estate del interior es el refugio de valor para el cierre de año

El valor ciego del metro cuadrado: la urgencia de un marco legal, actuarial e inmobiliario para el riesgo hidrometeorológico en la Argentina

El Riesgo Climático como Nueva Variable Crítica en el Real Estate Argentino: Del "Ladrillo Refugio" a la Resiliencia de Activos

El impacto del Súper Niño en la logística argentina: vulnerabilidad crítica en las cadenas de suministro

La ilusión del hormigón sobre el humedal: riesgo hidráulico, reevaluación actuarial y la necesidad de una Ley de Etiquetado de Riesgo Inmobiliario

La ilusión del refugio de cordillera: movimientos de masa, violencia del deshielo y la urgencia de etiquetar el riesgo en el urbanismo de montaña

Crisis hídrica en Argentina: Cuando el colapso sanitario transforma el agua en un riesgo invisible