Soberanía, Divisas y Ficción Regulatoria: El Verdadero Riesgo de Crédito en las Aseguradoras de Vida y Retiro en Argentina
Mercado Asegurador21 de octubre de 2026 RN
A diferencia de los mercados financieros estables, donde la gestión actuarial del riesgo de crédito se concentra en la calificación corporativa internacional, el mercado asegurador argentino transita en una dimensión donde la volatilidad macroeconómica estándar es una categoría menor. Las compañías de seguros de vida y de retiro operan bajo un régimen donde el riesgo de contraparte, la confiscatoriedad latente y el cepo cambiario determinan la verdadera solvencia patrimonial. Traspolar los análisis de riesgo crediticio globales sin atender a la arquitectura institucional local constituye una ficción técnica que invisibiliza los verdaderos vectores de vulnerabilidad del sector.
El punto de partida de esta distorsión radica en el mito del largo plazo y la ausencia absoluta de un mercado secundario profundo. Los productos de vida y retiro se estructuran teóricamente bajo horizontes temporales prolongados, pero en la Argentina el largo plazo no existe como categoría monetaria debido a la erosión crónica del poder adquisitivo. Pretender respaldar rentas vitalicias o planes de capitalización a décadas vista mediante instrumentos nominales en pesos choca contra una realidad inflacionaria implacable. Los modelos actuariales locales que simulan escenarios de estrés estándar ignoran que el riesgo sistémico principal no es una fluctuación normal de tasas, sino la destrucción del valor real de la moneda y la carencia de activos genuinos de cobertura. A esta deficiencia estructural se suma la falta de un mercado secundario transparente, un vacío que impide arbitrar carteras de inversión sin pulverizar el valor patrimonial ante cada shock político, evidenciando el fracaso crónico del Estado en proveer un ancla nominal e institucional creíble.
En paralelo, la relación entre el riesgo soberano y la diversificación corporativa opera bajo una lógica de correlación forzosa. La prohibición fáctica y las restricciones recurrentes para acceder al mercado oficial de cambios, sumadas a los antecedentes de reperfilamientos y canjes forzosos de la deuda pública, transforman al riesgo soberano en una amenaza omnipresente. Aunque las aseguradoras han migrado históricamente hacia las Obligaciones Negociables corporativas buscando refugio, el análisis crediticio suele omitir que el riesgo sistémico cambiario arrasa con cualquier supuesta descorrelación. Si bien las grandes empresas exportadoras de hidrocarburos de Vaca Muerta o los agronegocios de primer nivel logran generar divisas o sortear parcialmente el cepo mediante flujos calzados o emisiones bajo ley extranjera —habiéndose convertido en el único soporte que evitó la extinción total de los balances técnicos—, para el grueso del mercado las restricciones del Banco Central forzaron reestructuraciones locales y defaults técnicos, demostrando que el riesgo corporativo opera, en los hechos, como un derivado directo del riesgo soberano y cambiario.
Esta fragilidad estructural encuentra un cómplice necesario en la arquitectura regulatoria y contable del sector. Las normativas de capitales mínimos de la Superintendencia de Seguros de la Nación exigen formalmente relaciones estrictas de solvencia, pero el sistema opera habitualmente bajo ficciones contables convalidadas por el poder político, tales como la valuación de títulos públicos a costo de adquisición o valores técnicos en lugar de a precio de mercado. Esta práctica enmascara una insolvencia técnica sistémica que cuenta con la co-responsabilidad ineludible de los propios órganos de fiscalización interna, actuarios dictaminantes y auditores externos que convalidan balances bajo criterios violatorios de los principios prudenciales internacionales. Cuando las condiciones macroeconómicas se contraen y los asegurados demandan rescates masivos, la capacidad de liquidar activos sin incurrir en quebrantos catastróficos se desvanece, transformando el descalce de plazos en una crisis de liquidez encubierta.
Finalmente, la dimensión del reaseguro expone una asimetría insalvable frente a las prácticas globales. Mientras que en los mercados desarrollados el reaseguro financiero opera como un amortiguador clave para optimizar el consumo de capital y transferir riesgos de inversión, en la Argentina este instrumento es una entelequia debido a las restricciones regulatorias al giro de divisas al exterior y a la reticencia absoluta de los reaseguradores globales a asumir riesgos de transferencia cambiaria y exposición soberana. No obstante, esta limitación opera de forma segmentada, ya que mientras el segmento financiero de vida y retiro ve bloqueada esta herramienta, el reaseguro tradicional de riesgos patrimoniales, vida colectivo y accidentes personales sobrevive gracias al apetito internacional por cobrar primas en moneda dura, aunque lidiando permanentemente con fricciones operativas gigantescas en las transferencias transfronterizas.
La gestión actuarial en la Argentina no puede limitarse a la aplicación acrítica de manuales internacionales. La suficiencia de primas y la rentabilidad financiera exigen un sinceramiento metodológico profundo que incorpore modelos estocásticos locales, ponderando el cepo cambiario, el default soberano y la realidad de un mercado sin moneda, al tiempo que interpela la complicidad regulatoria y el rol ético de los profesionales que auditan el sector. Sin este diagnóstico descarnado, los balances técnicos seguirán construyéndose sobre cimientos de volatilidad e incertidumbre institucional.
Te puede interesar
Certeza Jurídica en Seguros de Salud: La SSN Modifica el RGAA para Desarticular Grises Operativos
RN
Mercado Asegurador15 de octubre de 2026La Derogación del Punto 1 del Anexo 23.2.1 Desactiva Exigencias Contraproducentes y Unifica el Marco Reglamentario en las Coberturas Prestacionales.
JF Seguros: una mirada personalizada para proteger comercios, empresas y personas
RN
Mercado Asegurador02 de octubre de 2026En un mercado con una amplia oferta de pólizas, JF Seguros propone un acompañamiento cercano y soluciones pensadas según las necesidades de cada cliente. Su enfoque boutique busca que la cobertura responda a los riesgos concretos de cada actividad y etapa de vida.
El Superintendente de Seguros de la Nación participó en la 45ª Asamblea Ordinaria Anual de ADIRA
RN
Mercado Asegurador26 de septiembre de 2026Durante el encuentro realizado en la ciudad de Rosario, Guillermo Plate destacó la importancia de la supervisión, la solvencia y el diálogo constante con el mercado asegurador para acompañar el crecimiento de la nueva economía.
Guillermo Plate inauguró el Seminario Regional de Capacitación de Supervisores de Seguros de América Latina
RN
Mercado Asegurador22 de septiembre de 2026La actividad, organizada conjuntamente por ASSAL, la IAIS y la Superintendencia de Seguros de Paraguay, reunió a representantes de organismos de supervisión de diversos países de la región para intercambiar experiencias y abordar los principales desafíos y avances de la industria aseguradora.
Lo más visto
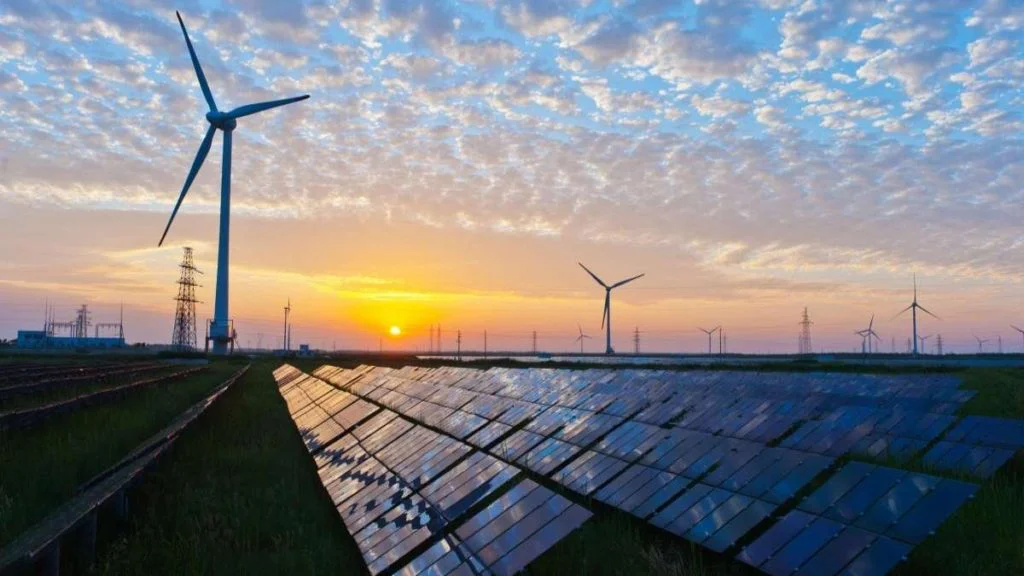
La transición energética argentina no necesita otro avance tecnológico: el imperativo de desplegar lo que ya tenemos
Peter Sundheimer
Minería y Energía20 de octubre de 2026
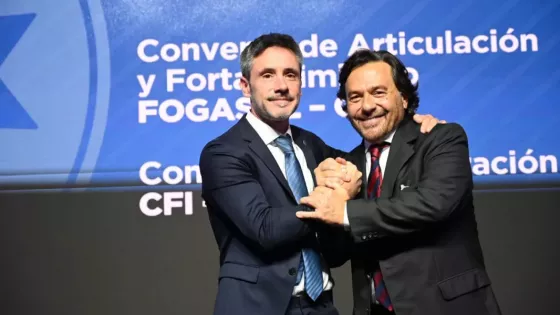
Fondos y Fricciones: El Impacto Real del Convenio de $4.000 Millones para las MiPyMEs Salteñas
RN
Economía20 de octubre de 2026Tras la oficialización de acuerdos entre la Provincia y el Consejo Federal de Inversiones (CFI), el sector productivo analiza la efectividad de las nuevas herramientas de garantía frente a los desafíos estructurales de la economía regional.
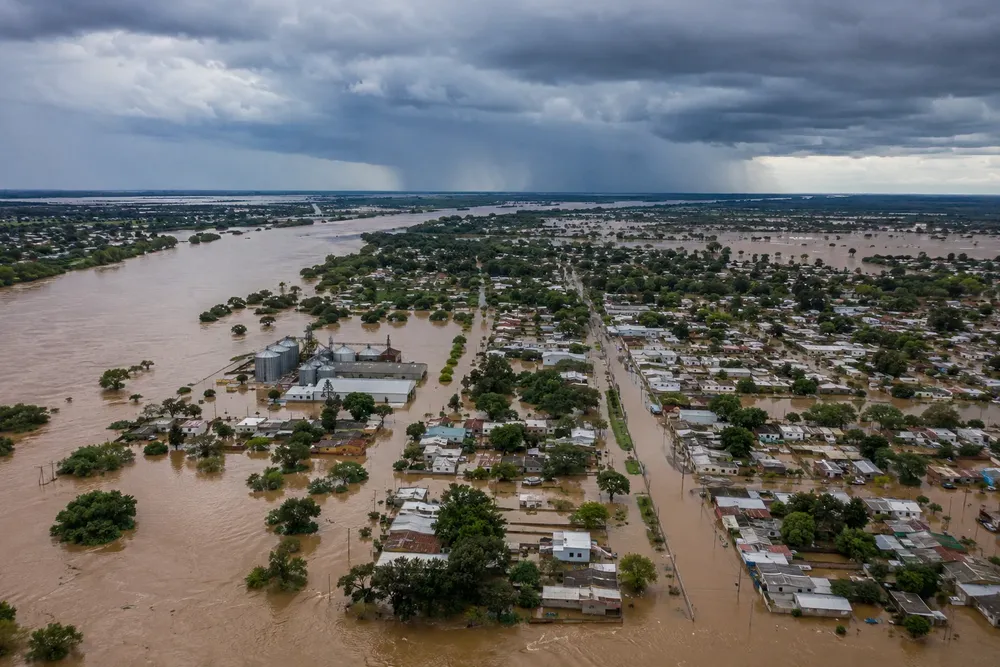
El Niño ya golpea al Cono Sur: cuánto podría costar y cómo respondería el mercado asegurador
RN
Economía20 de octubre de 2026Hay evacuaciones en Argentina y Paraguay, pérdidas climáticas millonarias en Brasil y temporales inusuales en Chile. Un escenario exploratorio estima que el impacto acumulado podría restar entre 0,3% y 2,5% del PIB de cada país, según su exposición y capacidad de respuesta. No son proyecciones oficiales ni pérdidas ya contabilizadas.