Argentina: Revocación de la autorización estatal para la operación de Galeno ART
Análisis de la resolución técnica y el marco de liquidación forzosa en el sistema de riesgos del trabajo.
Mercado Asegurador20 de febrero de 2026 RN
La Superintendencia de Seguros de la Nación (SSN) ha formalizado la revocación de la autorización para operar a Galeno Aseguradora de Riesgos del Trabajo S.A., una medida que conlleva la disolución automática y la apertura del proceso de liquidación forzosa de la entidad. Esta decisión técnica se fundamenta en el incumplimiento de los estándares de solvencia exigidos por la normativa vigente, particularmente tras detectarse un déficit patrimonial significativo que la compañía no logró subsanar en los plazos legales establecidos. El procedimiento se enmarca en las facultades otorgadas por la Ley N° 20.091, que regula a las entidades aseguradoras y su control, actuando el organismo supervisor como garante de la integridad del mercado.
Desde una perspectiva operativa, la resolución extiende la inhibición general de bienes sobre la totalidad de las cuentas bancarias de la aseguradora, con el objetivo de resguardar los activos remanentes para hacer frente a las obligaciones contraídas. Técnicamente, este escenario implica que la administración de la entidad queda desplazada, pasando la gestión del patrimonio a manos de los liquidadores designados por la autoridad de control. La medida busca evitar un mayor deterioro de la situación financiera que pudiera comprometer los pagos de indemnizaciones y prestaciones médicas a los trabajadores accidentados o con enfermedades profesionales.
En cuanto a la continuidad del servicio, la Superintendencia de Riesgos del Trabajo (SRT) asume un rol activo en la supervisión del traspaso de la cartera de asegurados. El marco regulatorio prevé que, ante la revocación de una licencia, los contratos vigentes deben ser gestionados para garantizar que ningún trabajador quede sin cobertura frente a contingencias laborales. Este proceso técnico asegura que, a pesar de la salida de un actor del mercado por insolvencia, el sistema de seguridad social mantenga su operatividad mediante los mecanismos de transferencia y el respaldo del fondo de reserva administrado por el sistema.
La objetividad de la medida se sustenta en los informes de las gerencias técnicas de evaluación y asuntos jurídicos, los cuales dictaminaron la inviabilidad de la continuidad operativa de Galeno ART ante la falta de integración de capitales mínimos. El acto administrativo no solo sanciona el incumplimiento financiero, sino que constituye un mecanismo de saneamiento del sistema para proteger a los empleadores afiliados y a los beneficiarios. La transparencia del proceso se garantiza mediante la publicación oficial de las resoluciones, otorgando previsibilidad jurídica a las partes involucradas en el mercado asegurador nacional.
Te puede interesar
Certeza Jurídica en Seguros de Salud: La SSN Modifica el RGAA para Desarticular Grises Operativos
RN
Mercado Asegurador15 de octubre de 2026La Derogación del Punto 1 del Anexo 23.2.1 Desactiva Exigencias Contraproducentes y Unifica el Marco Reglamentario en las Coberturas Prestacionales.
JF Seguros: una mirada personalizada para proteger comercios, empresas y personas
RN
Mercado Asegurador02 de octubre de 2026En un mercado con una amplia oferta de pólizas, JF Seguros propone un acompañamiento cercano y soluciones pensadas según las necesidades de cada cliente. Su enfoque boutique busca que la cobertura responda a los riesgos concretos de cada actividad y etapa de vida.
El Superintendente de Seguros de la Nación participó en la 45ª Asamblea Ordinaria Anual de ADIRA
RN
Mercado Asegurador26 de septiembre de 2026Durante el encuentro realizado en la ciudad de Rosario, Guillermo Plate destacó la importancia de la supervisión, la solvencia y el diálogo constante con el mercado asegurador para acompañar el crecimiento de la nueva economía.
Guillermo Plate inauguró el Seminario Regional de Capacitación de Supervisores de Seguros de América Latina
RN
Mercado Asegurador22 de septiembre de 2026La actividad, organizada conjuntamente por ASSAL, la IAIS y la Superintendencia de Seguros de Paraguay, reunió a representantes de organismos de supervisión de diversos países de la región para intercambiar experiencias y abordar los principales desafíos y avances de la industria aseguradora.
Lo más visto
Más allá del Algoritmo: Inteligencia Artificial y los Límites de la Seguridad Industrial de Alto Riesgo
RN
Ciencia e Innovación26 de octubre de 2026Cómo las plataformas analíticas especializadas redefinen la supervisión en complejos petroquímicos, superando la fricción de los sistemas heredados (OT) bajo el imperativo técnico de la ciberseguridad y la inalienable gobernanza humana.
De la viralidad al filtro bancario: redes de franquicias, controles de compliance y los límites estructurales del marketing inmobiliario
RN
Real Estate Risk27 de octubre de 2026La masificación de agentes con alta exposición en redes sociales suele simplificarse como una mera moda digital. Sin embargo, un análisis profundo del ecosistema inmobiliario revela una mutación estructural mucho más compleja: el resultado de la crisis de costos de las estructuras tradicionales, la expansión de redes de agencias —con marcados contrastes en sus estándares de cumplimiento— y un extendido margen de ejercicio irregular que hoy choca de frente con las exigencias del crédito bancario y el rigor notarial.
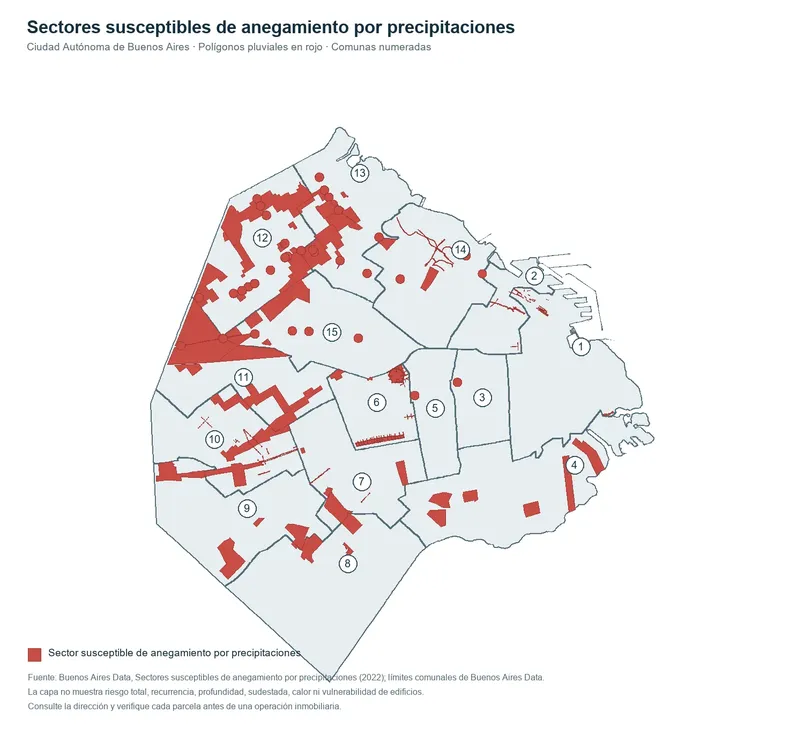
El riesgo climático ya entra en la ecuación inmobiliaria de Buenos Aires
RN
Real Estate Risk27 de octubre de 2026Qué pueden cambiar las lluvias intensas, las inundaciones y el calor extremo en los costos, los plazos de obra y la asegurabilidad de los proyectos porteños.
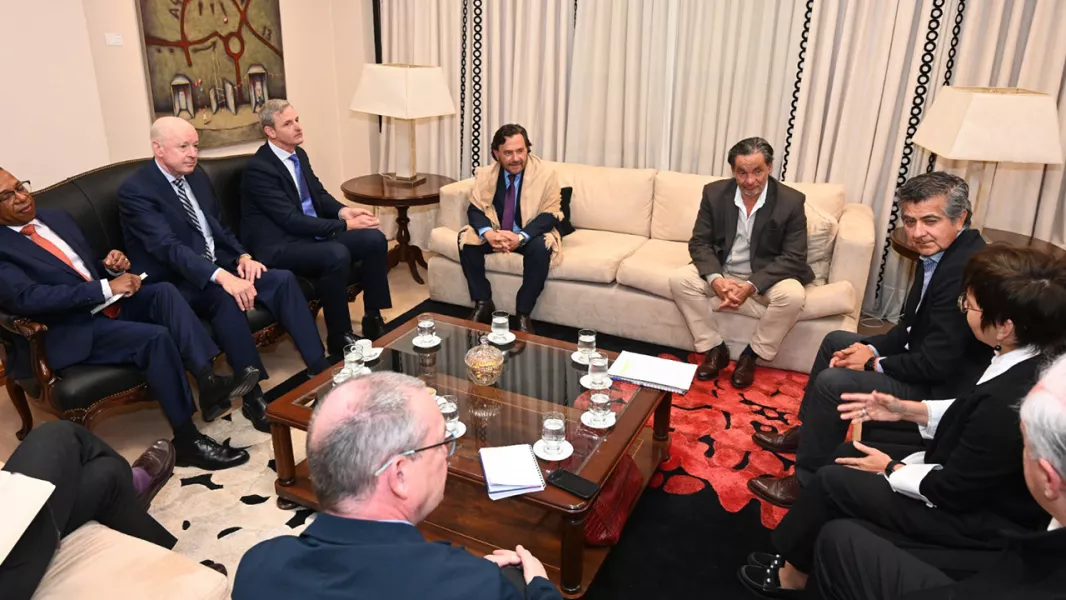
Megaminería en la Puna: First Quantum analiza una inversión histórica de hasta USD 5.250 millones para el proyecto de cobre Taca Taca
RN
Minería y Energía27 de octubre de 2026El gobernador Gustavo Sáenz mantuvo un encuentro estratégico con el CEO de la minera internacional, Tristan Pascall. El yacimiento, ubicado a 35 kilómetros de Tolar Grande, proyecta una producción anual cercana a las 291.000 toneladas de cobre y avanza hacia su próxima audiencia pública y su postulación al RIGI.
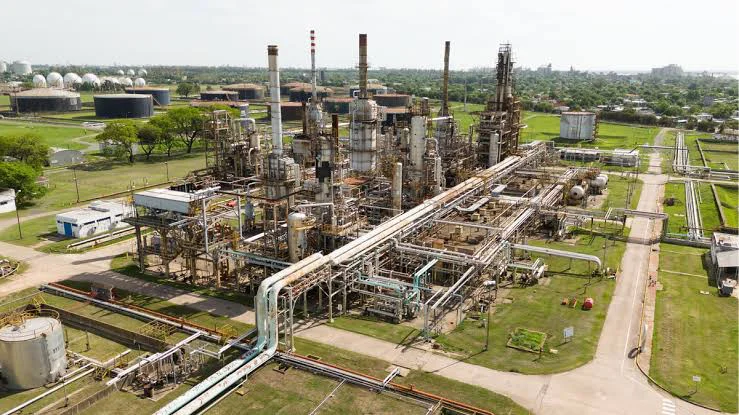
Monómeros reactivos y seguridad industrial en Argentina: Hacia una gobernanza multinivel, financieramente sustentable y realista en los polos petroquímicos
RN
Comunidades Seguras27 de octubre de 2026La gestión de riesgos químicos en la industria petroquímica no admite recetas abstractas ni voluntarismo institucional. Proteger los corredores industriales y las comunidades exige blindar jurídicamente los consorcios público-privados frente a la litigiosidad, garantizar auditorías técnicas independientes que fortalezcan el control estatal, alinear los incentivos con el mercado asegurador y reconocer la profunda asimetría territorial entre los polos históricos y las nuevas cuencas de expansión.