Seguros Globales: El impacto de la guerra en Ucrania es menor de lo esperado
Una luz al final del túnel
Mercado Asegurador09 de noviembre de 2022 RN 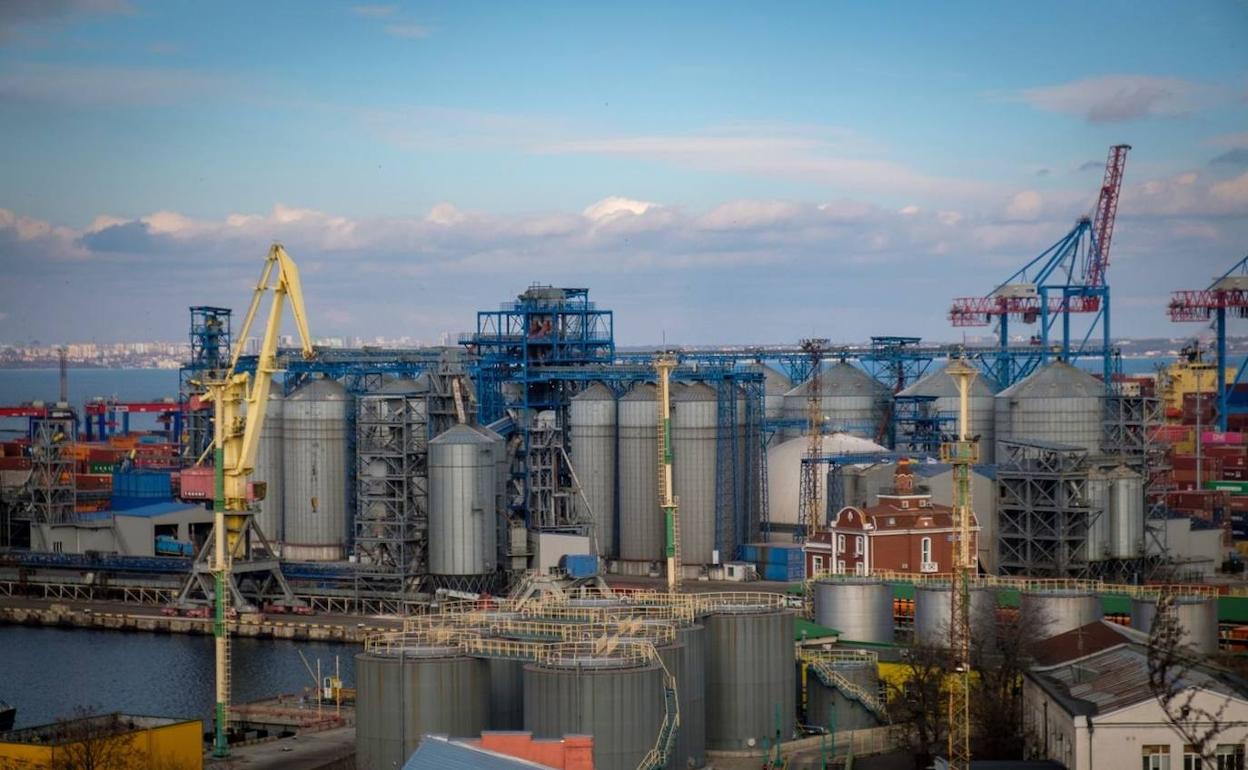
Los eventos devastadores en Ucrania han tenido un impacto limitado en las aseguradoras europeas. Los ramos en cuestión son crédito comercial, riesgo político, aviación y seguros marítimos. La aviación se está viendo afectada, ya que cientos de aviones alquilados siguen varados en suelo ruso y las empresas de leasing están teniendo miles de millones de pérdidas. Según Fitch, el valor residual total de los aviones que quedan varados en Rusia es de 13.000 millones de dólares. Sin embargo, es posible que no tenga un impacto sustancial en las compañías de seguros después de todo. En caso de guerra, la aseguradora puede suspender la cobertura dentro de una cierta cantidad de días, lo que creemos que probablemente sucedió.
El seguro de crédito comercial también excluye actos de guerra. Sin embargo, existe cierto grado de incertidumbre sobre si eso se aplicaría solo a las empresas ucranianas o también a las rusas. Una línea de negocio menos obvia que se verá afectada es el riesgo cibernético. Desde la escalada del conflicto entre ambos países, se han lanzado numerosos ciberataques. La guerra cibernética ya no es un fenómeno nuevo, pero el alcance de su impacto en las compañías de seguros aún no es fácil de evaluar. Es poco probable que muchas empresas ucranianas o firmas que operan en Ucrania tengan contratos con aseguradoras europeas para protegerse del malware cibernético. También es discutible si dichos contratos serían vinculantes ya que, en general, hay una cláusula que excluye la cobertura de guerra.
La mayoría de las pérdidas de las aseguradoras provienen del seguro de riesgo de crédito comercial y riesgo político. Estos brindan cobertura explícita a las empresas en caso de guerra, guerra civil o cualquier agitación política. No se están creando nuevas políticas de riesgo político para Rusia, Ucrania y Bielorrusia, y las pérdidas de las existentes aumentaron significativamente en la segunda mitad de 2022. Se espera que el ritmo se desacelere el próximo año. Sin embargo, es posible que todavía surjan algunas pérdidas en el primer trimestre.
Las cadenas de suministro y las economías mundiales están tan entrelazadas que los acontecimientos de la guerra pueden desencadenar riesgos políticos y seguros de crédito comercial en varias partes del mundo. La demanda de seguros de riesgo político y crédito comercial crecerá, al igual que sus primas relacionadas. Entonces, esta es realmente una situación de dos caras: si bien las aseguradoras sufrieron pérdidas, también tienen la oportunidad de recuperar parte de ellas cobrando primas nuevas y más altas.
Te puede interesar
Certeza Jurídica en Seguros de Salud: La SSN Modifica el RGAA para Desarticular Grises Operativos
RN
Mercado Asegurador15 de octubre de 2026La Derogación del Punto 1 del Anexo 23.2.1 Desactiva Exigencias Contraproducentes y Unifica el Marco Reglamentario en las Coberturas Prestacionales.
JF Seguros: una mirada personalizada para proteger comercios, empresas y personas
RN
Mercado Asegurador02 de octubre de 2026En un mercado con una amplia oferta de pólizas, JF Seguros propone un acompañamiento cercano y soluciones pensadas según las necesidades de cada cliente. Su enfoque boutique busca que la cobertura responda a los riesgos concretos de cada actividad y etapa de vida.
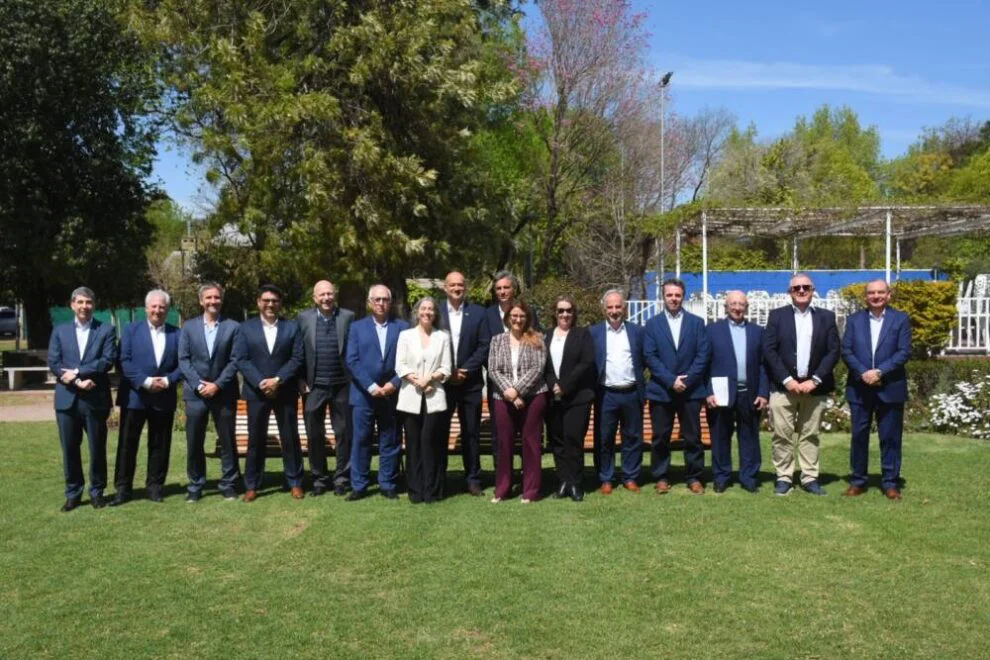
El Superintendente de Seguros de la Nación participó en la 45ª Asamblea Ordinaria Anual de ADIRA
RN
Mercado Asegurador26 de septiembre de 2026Durante el encuentro realizado en la ciudad de Rosario, Guillermo Plate destacó la importancia de la supervisión, la solvencia y el diálogo constante con el mercado asegurador para acompañar el crecimiento de la nueva economía.
Guillermo Plate inauguró el Seminario Regional de Capacitación de Supervisores de Seguros de América Latina
RN
Mercado Asegurador22 de septiembre de 2026La actividad, organizada conjuntamente por ASSAL, la IAIS y la Superintendencia de Seguros de Paraguay, reunió a representantes de organismos de supervisión de diversos países de la región para intercambiar experiencias y abordar los principales desafíos y avances de la industria aseguradora.
Lo más visto
De la viralidad al filtro bancario: redes de franquicias, controles de compliance y los límites estructurales del marketing inmobiliario
RN
Real Estate Risk27 de octubre de 2026La masificación de agentes con alta exposición en redes sociales suele simplificarse como una mera moda digital. Sin embargo, un análisis profundo del ecosistema inmobiliario revela una mutación estructural mucho más compleja: el resultado de la crisis de costos de las estructuras tradicionales, la expansión de redes de agencias —con marcados contrastes en sus estándares de cumplimiento— y un extendido margen de ejercicio irregular que hoy choca de frente con las exigencias del crédito bancario y el rigor notarial.
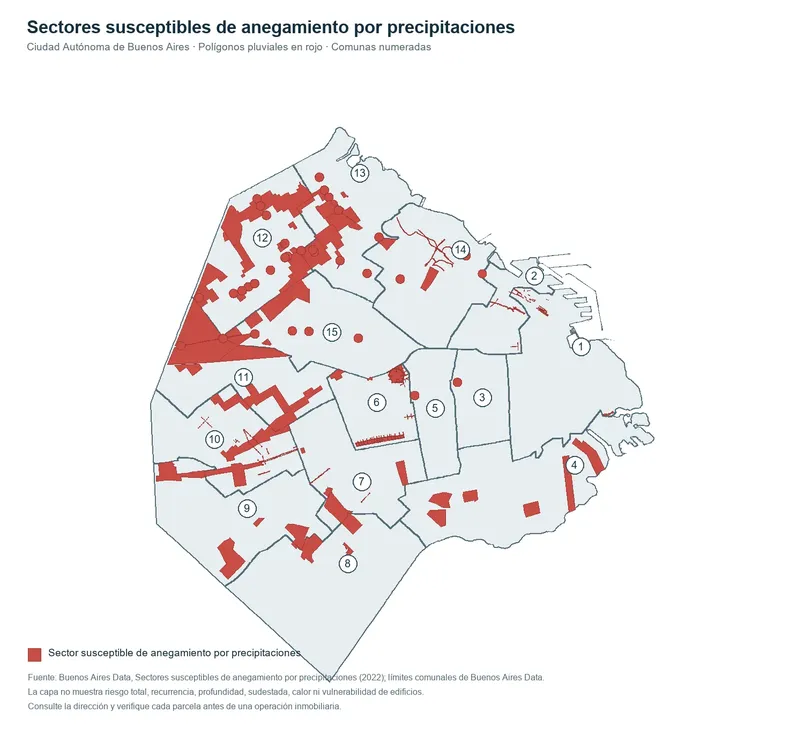
El riesgo climático ya entra en la ecuación inmobiliaria de Buenos Aires
RN
Real Estate Risk27 de octubre de 2026Qué pueden cambiar las lluvias intensas, las inundaciones y el calor extremo en los costos, los plazos de obra y la asegurabilidad de los proyectos porteños.
Megaminería en la Puna: First Quantum analiza una inversión histórica de hasta USD 5.250 millones para el proyecto de cobre Taca Taca
RN
Minería y Energía27 de octubre de 2026El gobernador Gustavo Sáenz mantuvo un encuentro estratégico con el CEO de la minera internacional, Tristan Pascall. El yacimiento, ubicado a 35 kilómetros de Tolar Grande, proyecta una producción anual cercana a las 291.000 toneladas de cobre y avanza hacia su próxima audiencia pública y su postulación al RIGI.
Argentina ante 2027: La encrucijada macroeconómica, el trilema cambiario y la gobernabilidad del modelo dual
RN
Economía27 de octubre de 2026El tramo hacia 2027 somete a la Argentina a una prueba de estrés sistémica donde la economía ya no se debate únicamente entre sectores ganadores y perdedores, sino en la capacidad de articular un programa de estabilización financiera con el trilema cambiario, la sostenibilidad fiscal y la gobernabilidad política en un año electoral.
Monómeros reactivos y seguridad industrial en Argentina: Hacia una gobernanza multinivel, financieramente sustentable y realista en los polos petroquímicos
RN
Comunidades Seguras27 de octubre de 2026La gestión de riesgos químicos en la industria petroquímica no admite recetas abstractas ni voluntarismo institucional. Proteger los corredores industriales y las comunidades exige blindar jurídicamente los consorcios público-privados frente a la litigiosidad, garantizar auditorías técnicas independientes que fortalezcan el control estatal, alinear los incentivos con el mercado asegurador y reconocer la profunda asimetría territorial entre los polos históricos y las nuevas cuencas de expansión.