Pasivos bajo el agua: la reforma urbana y el etiquetado de riesgo hídrico que reclaman aseguradoras, bancos y municipios
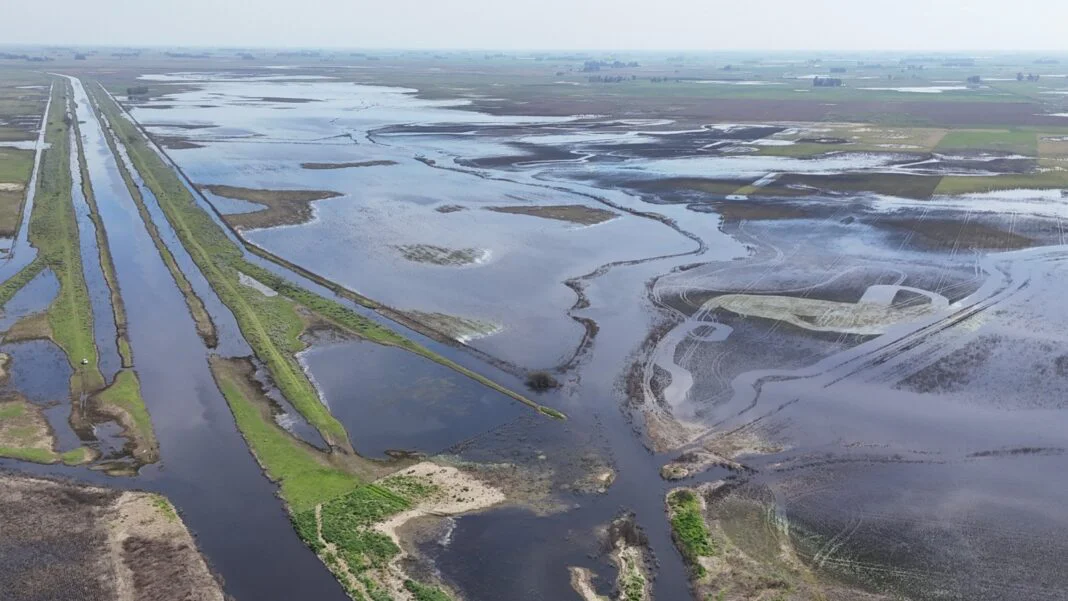
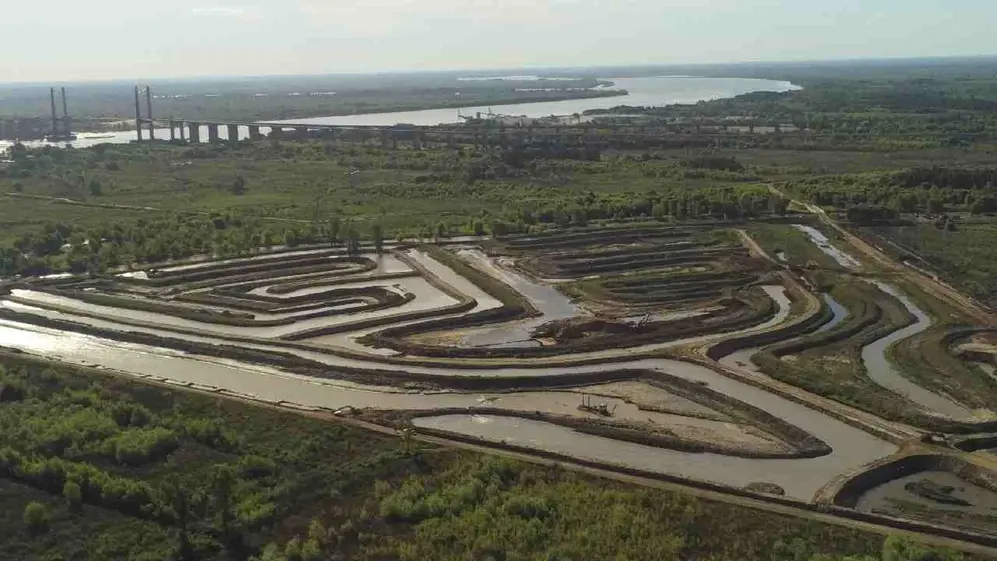
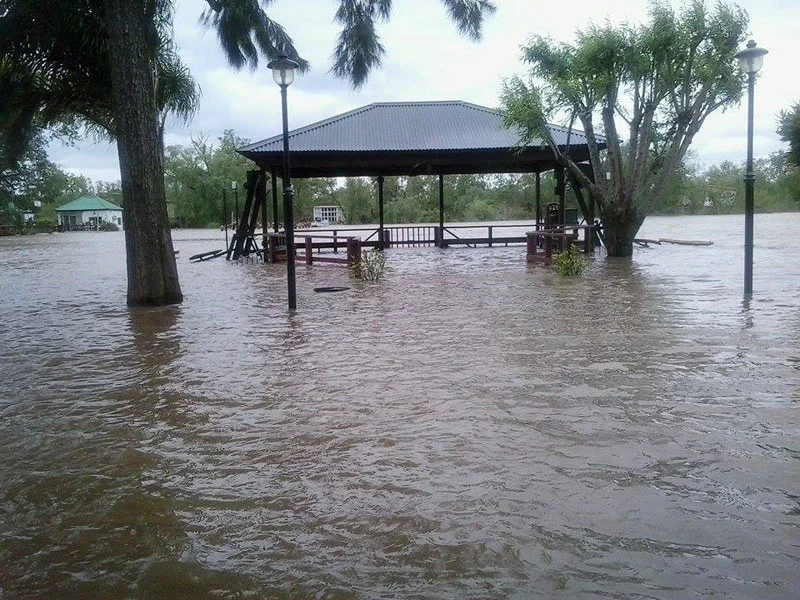
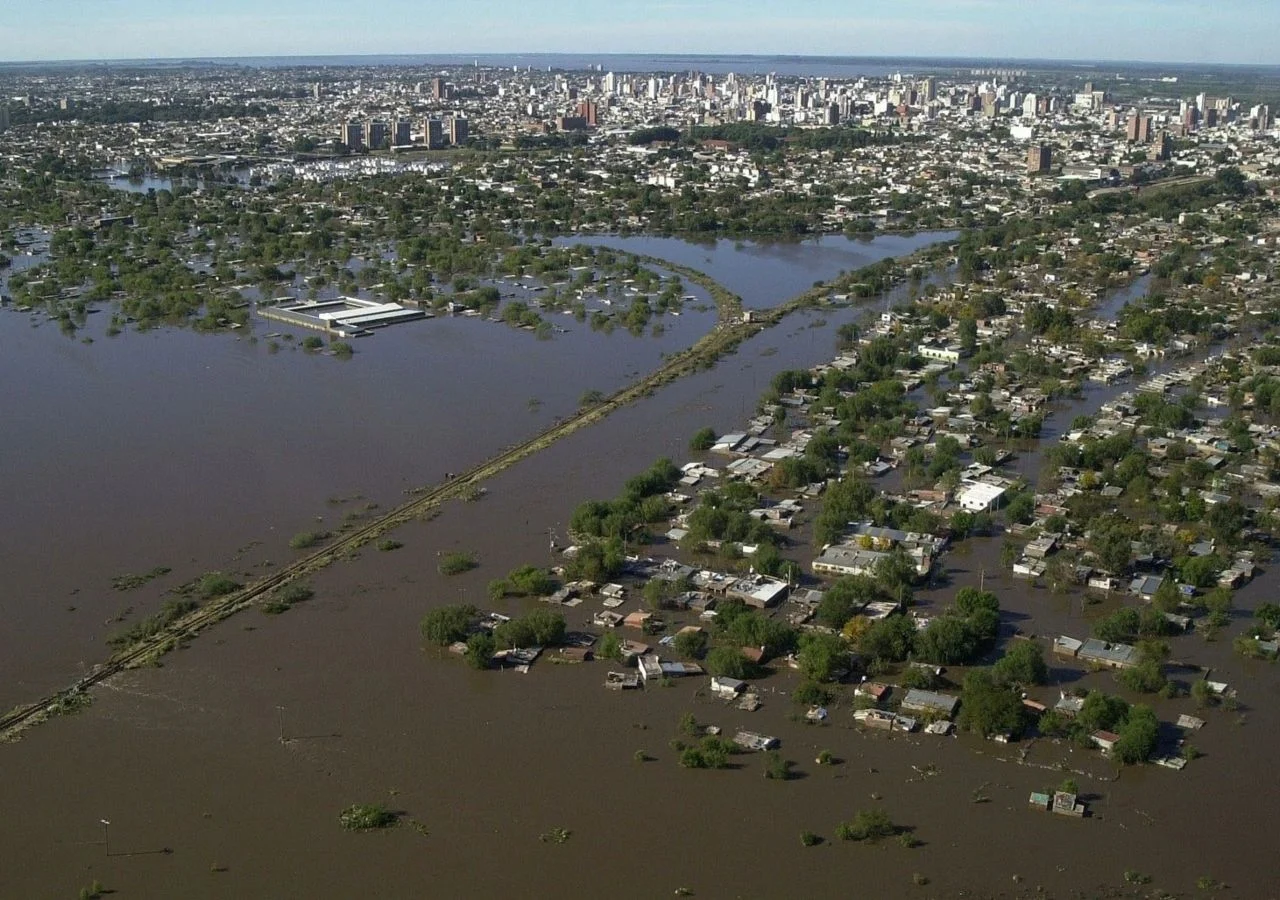
Cada vez que una tormenta convectiva descarga más de 100 milímetros en pocas horas sobre el Área Metropolitana de Buenos Aires, el Gran Rosario o las capitales del Litoral, el desenlace fiscal se repite: barrios recientes anegados, infraestructura vial destruida y partidas municipales reasignadas de urgencia. Según el informe Diagnóstico de la Gestión del Riesgo de Desastres en Argentina (elaborado en 2018 por el Banco Mundial junto con la Oficina de las Naciones Unidas para la Reducción del Riesgo de Desastres, UNDRR), las inundaciones concentran más del 60 % de las pérdidas económicas acumuladas por eventos adversos en el país, con impactos directos que en episodios severos —como los registrados en la cuenca del Salado en Santa Fe, en La Plata en 2013, en las crecidas del Litoral o en las inundaciones de Bahía Blanca de marzo de 2025— llegan a comprometer el equivalente a entre 1,5 y 2 puntos del presupuesto anual de los gobiernos locales involucrados.
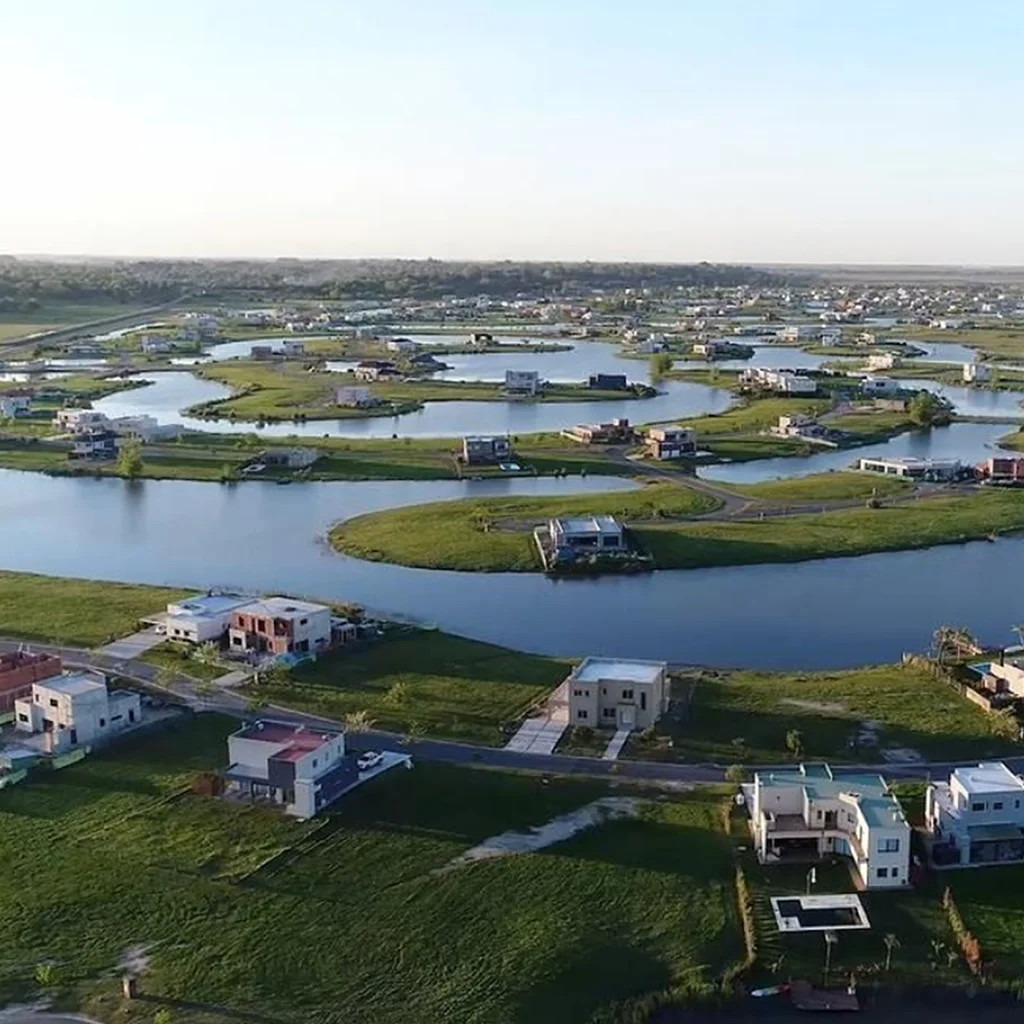
Detrás de esa vulnerabilidad persistente no opera únicamente la variabilidad climática, sino una falla regulatoria de origen. La mayoría de los códigos de ordenamiento territorial y de edificación vigentes en los municipios argentinos fueron redactados hace tres o cuatro décadas, tomando como referencia series pluviométricas que perdieron validez estadística. A esa obsolescencia normativa se suma una práctica política habitual: la sanción recurrente de excepciones urbanísticas en los concejos deliberantes para habilitar loteos sobre humedales y valles de inundación, priorizando la recaudación inmediata de tasas por sobre la capacidad de escurrimiento del suelo.
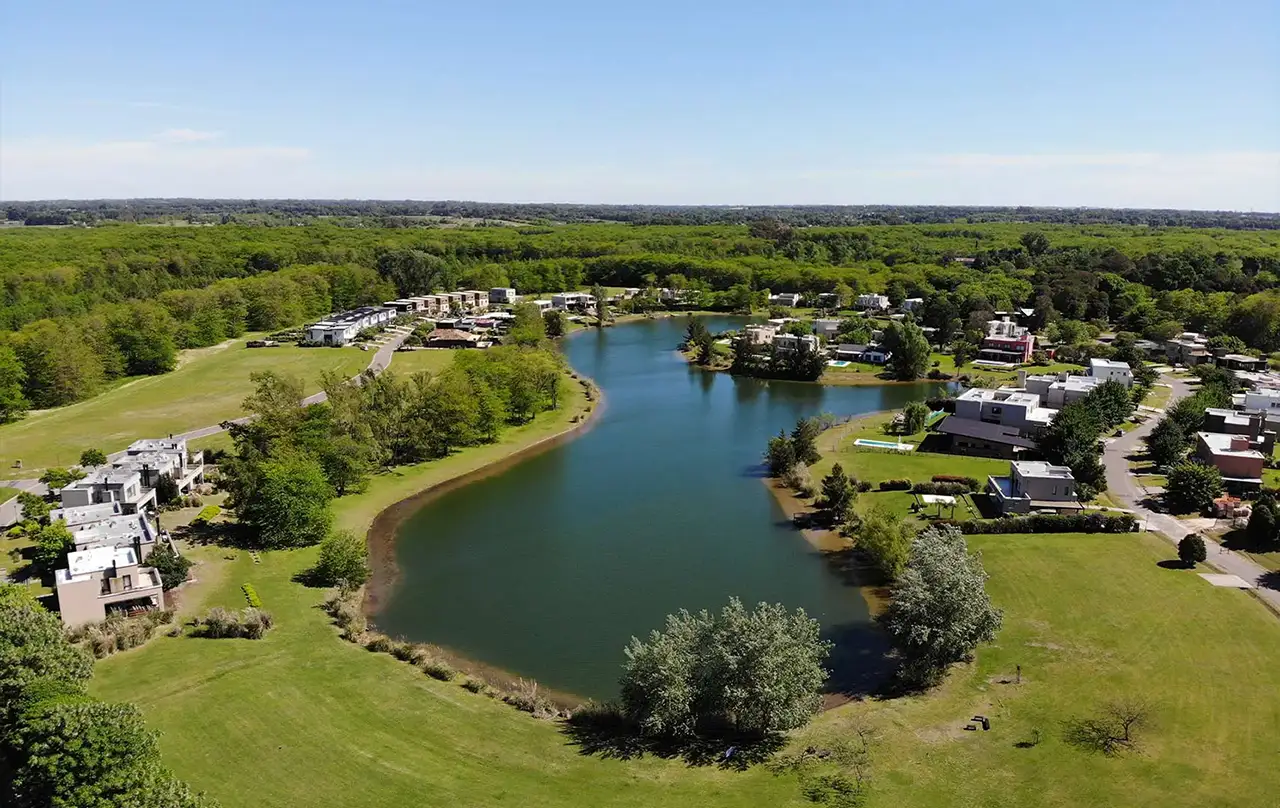
El resultado es una transferencia silenciosa de pasivos. Cuando un estado local autoriza urbanizar una planicie inundable sin exigir obras de mitigación ni estándares constructivos adecuados, socializa el costo futuro de la reconstrucción entre todos los contribuyentes y expone a los compradores a una pérdida patrimonial latente.
El anclaje legal y la viabilidad técnica del etiquetado
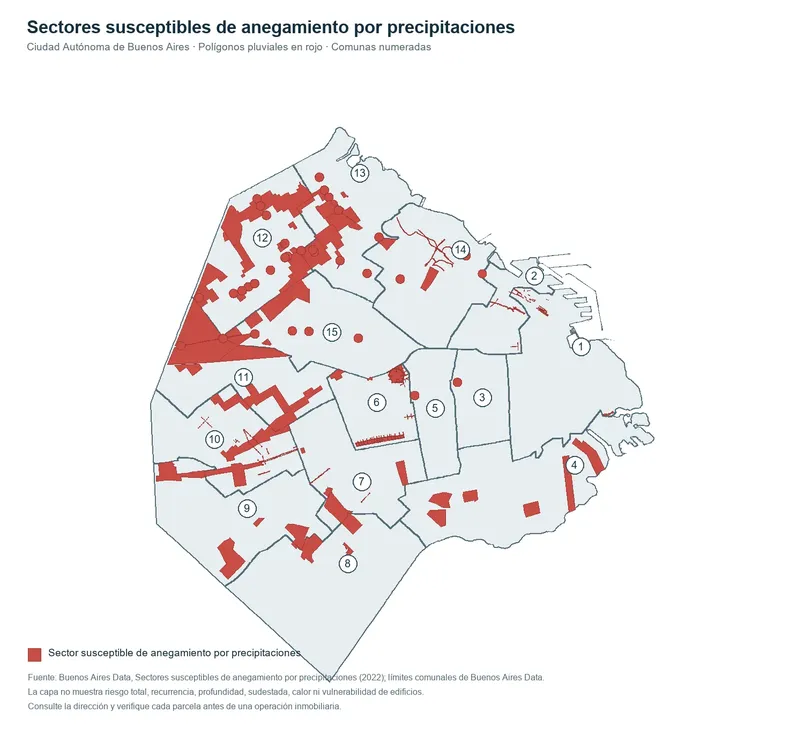
Para revertir esa inercia, la actualización de las legislaciones locales exige dos pilares: restringir el uso del suelo mediante mapas de peligrosidad hídrica vinculantes y erradicar la asimetría de información en el mercado inmobiliario. Hoy, quien compra o alquila una propiedad en la Argentina conoce su estado dominial, sus dimensiones o incluso su certificación de eficiencia energética, pero opera a ciegas respecto de su exposición ante una crecida o un anegamiento por saturación de napas.
La creación de un Etiquetado de Riesgo Hidrometeorológico obligatorio para todo tipo de inmueble —residencial, comercial o industrial— apunta a corregir esa distorsión. El esquema toma como referencia instrumentos preventivos consolidados en el exterior, como el État des Risques et Pollutions (ERP) en Francia —de exhibición obligatoria en toda compraventa y contrato de locación— o los mapas de inundación de la FEMA en Estados Unidos, que condicionan el acceso al financiamiento hipotecario respaldado por agencias federales.
En el plano institucional argentino, donde los registros de la propiedad y la regulación notarial son de órbita provincial y nacional, los municipios disponen de un mecanismo directo para volver operativa la medida sin invadir jurisdicciones: incorporar la etiqueta hidrometeorológica dentro del certificado urbanístico y el libre deuda municipal que todo escribano debe requerir de manera obligatoria antes de autorizar una escritura traslativa de dominio o aprobar un plano de obra.
"Un municipio no puede impedir por sí solo una escrituración en el registro provincial, pero sí tiene plena potestad para incluir la calificación de riesgo hídrico en el certificado de catastro y libre deuda previo al acto notarial. Resulta inadmisible que el sistema exija verificar si una parcela debe tasas municipales, pero permita que una familia comprometa sus ahorros en un terreno inundable sin una advertencia oficial", sostiene Peter Sundheimer, director ejecutivo del Programa City Risk-70 y especialista en financiamiento de resiliencia subnacional.
Para los gobiernos locales con restricciones fiscales que alegan falta de recursos para financiar modelaciones hidráulicas de alta precisión, el esquema abre además una vía de cofinanciamiento mediante convenios técnicos con universidades nacionales, organismos multilaterales y cámaras empresarias interesadas en contar con cartografía catastral confiable. Incluso fuera del mercado formal —en barrios populares asentados sobre zonas bajas—, disponer de esa cartografía permite al Estado frenar nuevos loteos irregulares y focalizar la obra pública de defensa donde el riesgo humano es crítico.
Costos de construcción, transición y corresponsabilidad de cuenca
El traslado de estos estándares al terreno real exige equilibrar tres variables sensibles: el costo de la obra privada, la protección de las viviendas ya existentes y la inversión pública macro. Desde el sector desarrollador advierten que exigir elevación de cotas de piso habitable, sistemas de drenaje urbano sostenible (SUDS) y materiales hidrófugos incrementa el metro cuadrado en zonas de vulnerabilidad media. Urbanistas y referentes del desarrollo inmobiliario coinciden en que, si la reforma se limita a sumar exigencias técnicas sin incentivos, termina encareciendo el acceso a la vivienda formal; en cambio, si el municipio premia la infraestructura verde con compensaciones fiscales y urbanísticas —como reducciones en los derechos de construcción o mayor capacidad edificable en altura (FOT) para proyectos con retención pluvial certificada—, el drenaje sostenible se integra como una inversión rentable que valoriza el activo.
A su vez, la normativa debe administrar con gradualidad el impacto sobre el stock edilicio construido. Cuando un municipio publica por primera vez su cartografía oficial de riesgo, miles de propietarios de viviendas edificadas décadas atrás bajo normas anteriores pueden ver recalificada su parcela en categorías de riesgo medio o alto. Para evitar un shock patrimonial injusto, las experiencias comparadas recomiendan establecer ventanas de transición de tres a cinco años para la adecuación edilicia —instalación de compuertas, válvulas antirretorno o impermeabilización—, articuladas con dos niveles de obra pública: el microdrenaje barrial a cargo del municipio y las obras estructurales troncales (canales aliviadores, reservorios y rectificación de cauces interjurisdiccionales) que corresponden a los estados provinciales y nacional, sin las cuales ningún código local soporta por sí solo el desborde de una gran cuenca.
La sinergia entre municipios, aseguradoras y bancos
El impacto más profundo de modernizar los códigos urbanos e institucionalizar el etiquetado reside en su capacidad para alinear incentivos entre los gobiernos locales y el sistema financiero. En la Argentina, la penetración del seguro contra inundaciones en hogares y pymes es marginal. Sin mapas de riesgo a nivel de parcela ni códigos constructivos exigentes, las aseguradoras enfrentan un problema clásico de selección adversa: solo demandan cobertura quienes ya saben que están expuestos, lo que vuelve las primas inviables.
Cuando un municipio ordena su territorio y certifica el nivel de vulnerabilidad de cada inmueble, transforma una incertidumbre fiscal en un dato actuarial medible. Las compañías de seguros pueden entonces segmentar tarifas con precisión, premiando con descuentos sustanciales en las pólizas a los propietarios y desarrolladores que acrediten etiquetas de bajo riesgo o ejecuten obras de mitigación aprobadas. Al mismo tiempo, los propios gobiernos locales y consorcios industriales quedan en condiciones de contratar seguros paramétricos subnacionales —instrumentos que disparan desembolsos automáticos apenas una estación meteorológica registra un umbral preestablecido de milímetros de lluvia o altura de río—, garantizando liquidez inmediata para reparar infraestructura sin desfinanciar las cuentas públicas.
"El mercado asegurador tiene la espalda financiera y la ingeniería actuarial para absorber eventos climáticos extremos, pero necesita municipios que hagan su parte ordenando el uso del suelo. Un código de edificación actualizado y un etiquetado transparente son el puente para dejar atrás la emergencia permanente y construir un mercado real de transferencia de riesgos", explica Julio Freixedes, referente del sector asegurador y titular de JF Seguros.
Esa misma trazabilidad técnica resulta decisiva para el sistema bancario. Si bien en la Argentina el crédito hipotecario todavía atraviesa una etapa de reconstrucción tras años de contracción —representando menos del 1 % del PBI frente a promedios regionales superiores al 8 %—, los analistas del sector financiero coinciden en que su expansión sostenible a diez o veinte años requiere blindar la calidad de las garantías reales. Para un banco, financiar una propiedad emplazada en una zona inundable sin mitigación ni cobertura implica un doble deterioro de cartera: la desvalorización abrupta del inmueble licúa el colateral del préstamo, mientras que el gasto imprevisto de reparación dispara la probabilidad de mora del deudor tras cada temporal severo.
Con el etiquetado hidrometeorológico integrado al legajo crediticio y vinculado a pólizas de seguro acordes al riesgo certificado, las entidades financieras ganan certidumbre para originar préstamos a largo plazo. Esto habilita el diseño de líneas de financiamiento verde o hipotecas resilientes con tasas preferenciales para proyectos que incorporen infraestructura de drenaje o adecuación estructural en viviendas existentes, integrando la variable climática en la evaluación crediticia antes de que el mercado hipotecario escale en volumen.
La reforma de las legislaciones locales ya no admite ser tratada como una agenda periférica del urbanismo o el ambientalismo. En una economía que busca reconstruir el crédito a largo plazo y sanear las cuentas subnacionales, actualizar los códigos de edificación e implantar el etiquetado de riesgo hidrometeorológico constituye una infraestructura institucional indispensable: protege el ahorro de las familias, ordena la inversión privada y libera a los municipios de seguir pagando, tormenta tras tormenta, el costo fiscal de la imprevisión.
Lo más visto

El límite de los protocolos: por qué los municipios argentinos fallan cuando la emergencia supera al manual
Crisis del gas en Lanús: la cadena de omisiones que expone el vacío de fiscalización en los gobiernos locales
Colombia: El examen real de los US$14.000 millones: entre la liquidez presupuestaria, el embudo de la ANLA y el pulso político con el BID
Fricción en la red: qué revela la caída de la banca estadounidense sobre el riesgo sistémico y la exigencia de Basilea III
Riesgo ambiental y patrimonio corporativo: la brecha oculta entre cumplir la ley y proteger el balance