El laberinto del ladrillo: la escalada de costos del metro cuadrado en la Argentina, el impacto del crédito hipotecario y un panorama regional en tensión

Real Estate Risk27 de agosto de 2026RNRN

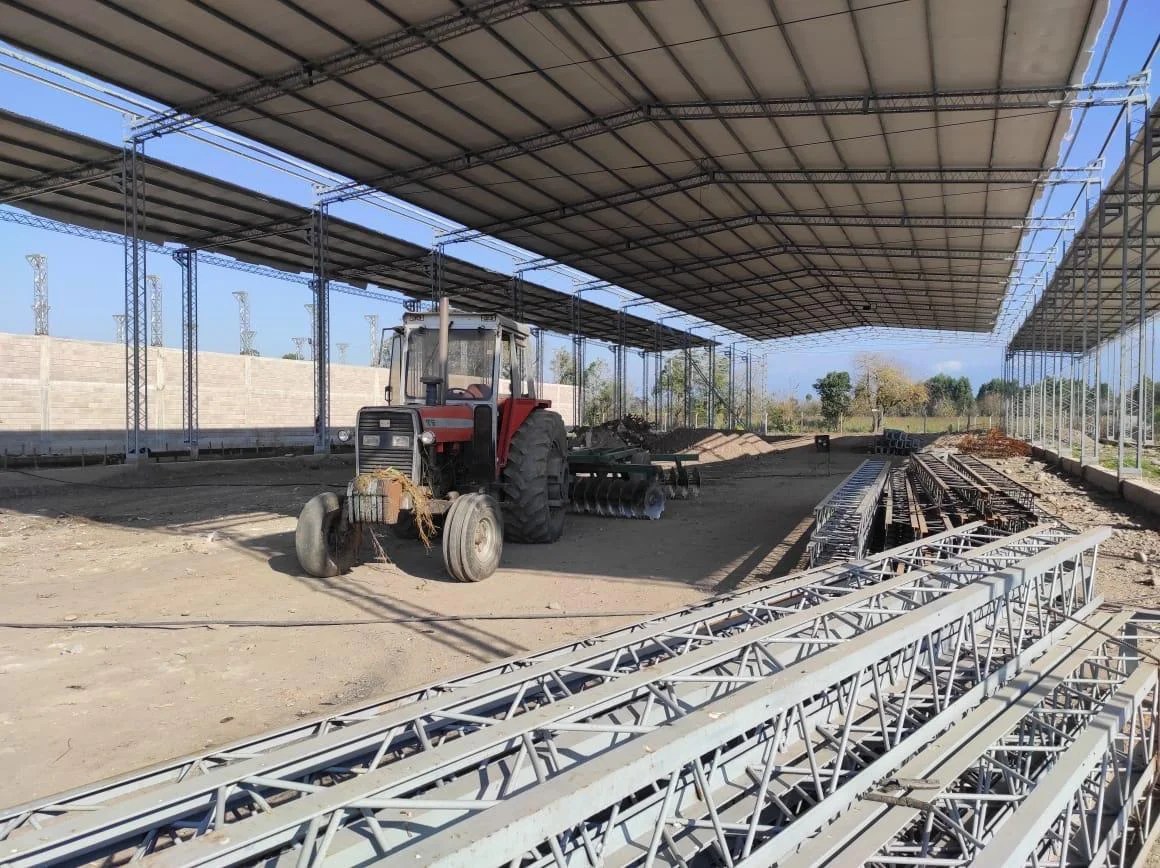
El mercado de la construcción en la Argentina transita un periodo de extrema tensión estructural definido por un encarecimiento sostenido medido en moneda dura. Superados los ciclos donde los costos de reposición se encontraban artificialmente deprimidos, el sector exhibe hoy valores técnicos de base que oscilan entre los mil cuatrocientos y los mil setecientos dólares por metro cuadrado, según la tipología y el nivel de terminación. Este fenómeno sitúa a Buenos Aires en una cima competitiva anómala, convirtiéndola transitoriamente en una de las plazas más caras de América Latina para construir, superando los parámetros de ciudades tradicionalmente costosas como Montevideo, Santiago de Chile o Ciudad de México. En consecuencia, levantar metros cuadrados nuevos en territorio argentino se ha vuelto proporcionalmente más oneroso que en gran parte de la región, fracturando la ecuación financiera de los desarrolladores y reduciendo drásticamente los márgenes de rentabilidad en un contexto donde el mercado de compraventa de inmuebles usados no logra convalidar idénticos incrementos en las escrituras.

La distorsión actual encuentra su génesis en un descalce macroeconómico severo caracterizado por una persistente inflación en pesos combinada con una marcada apreciación cambiaria, un fenómeno que desató una violenta inflación en dólares. Mientras que los precios de venta de las unidades usadas lateralizan o muestran una recuperación pausada, los costos directos de obra —impulsados por el reacomodamiento internacional de los materiales pesados y la recomposición de los salarios sectoriales— treparon de forma vertical. Este desfasaje disloca la lógica tradicional del negocio inmobiliario, ya que el costo técnico de construcción se ubica peligrosamente cerca del valor de realización final. A este escenario se adiciona una alta carga tributaria distorsiva y costos logísticos internos que operan como un gravamen invisible, ahogando los incentivos para el lanzamiento de nuevos proyectos desde el pozo y profundizando la brecha de heterogeneidad entre una obra pública prácticamente paralizada y una obra privada que sobrevive únicamente gracias a los excedentes de capital de inversores particulares.

Frente a este laberinto financiero, la irrupción de las líneas de crédito hipotecario opera como un factor de dinamización parcial, aunque con limitaciones estructurales significativas para la industria de la construcción. Si bien el financiamiento bancario inyecta liquidez y reactiva las transacciones, su impacto fondea de manera directa la adquisición de unidades terminadas —tanto usadas como a estrenar—, mostrando una incidencia todavía indirecta, selectiva y demorada sobre el desarrollo de obras nuevas desde el pozo, debido a los plazos de desembolso y las complejas exigencias de garantías hipotecarias. Por lo tanto, de cara al tramo final del año, el sector constructor exige una planificación financiera milimétrica y una cautela extrema. Es improbable que se registren correcciones a la baja en el costo del metro cuadrado en dólares debido a la rigidez de la cadena de insumos, obligando a los desarrolladores a apostar por la eficiencia de recursos a la espera de que la estabilización macroeconómica logre ensanchar, de manera paulatina, la rentabilidad genuina del negocio.

Te puede interesar
crecida-del-Parana

El Riesgo Climático como Nueva Variable Crítica en el Real Estate Argentino: Del "Ladrillo Refugio" a la Resiliencia de Activos

RN
Real Estate Risk28 de septiembre de 2026
Una revisión de los criterios de inversión inmobiliaria revela que la ubicación tradicional ya no garantiza la preservación de valor. Ante eventos climáticos extremos, las lecciones de las catástrofes urbanas —como el impacto de las inundaciones y temporales en Bahía Blanca—, el endurecimiento de los mercados de reaseguro y las exigencias de los nuevos códigos municipales, el mercado local comienza a incorporar el impacto físico del clima, transformando la resiliencia en el principal reaseguro contra la obsolescencia y la devaluación silenciosa.
Lo más visto
FAM-ASAMBLEA-2026

Espinoza reeligió en la FAM: entre la trinchera contra Milei, la interna peronista y la parálisis presupuestaria

RN
Política 08 de octubre de 2026
En una asamblea marcada por duras críticas al rumbo económico nacional, el intendente de La Matanza retuvo la conducción del organismo municipal. Sin embargo, detrás del discurso de unidad, la entidad enfrenta una asfixia financiera por la caída de cuotas tributarias, embates legislativos de la Casa Rosada y la falta de un soporte técnico concreto para los municipios.