De la Intermediación a la Ingeniería de Riesgo: La Transformación Necesaria del Real Estate Comercial en Argentina
El mercado inmobiliario argentino se encuentra ante una encrucijada histórica. La agenda de reformas orientada a la desregulación de la intermediación —que contempla la libertad para acordar comisiones y la flexibilización de exigencias corporativas tradicionales— abre un paradigma operativo inédito. Si bien gran parte del debate público se focaliza en el segmento residencial, la verdadera metamorfosis de escala se disputará en el desarrollo comercial de inmuebles, abarcando desde parques logísticos y centros corporativos hasta complejos de uso mixto y superficies para el comercio minorista. En un escenario libre de aranceles fijos y barreras administrativas, la intermediación tradicional pierde su capacidad de capturar renta por la sola gestión de contacto. Para atraer capital institucional en este nuevo entorno, el sector deberá transformar radicalmente su propuesta de valor hacia la estructuración técnica y la gestión de la certidumbre.
1. El Paradigma del Riesgo Privatizado y la Exigencia Actuarial
La eliminación de esquemas de matriculación obligatorios y aranceles fijos traslada de manera directa la responsabilidad del control de las operaciones a las partes involucradas. En el desarrollo comercial, donde los proyectos movilizan millones de dólares y demandan horizontes de amortización proyectados a varias décadas, este cambio altera la naturaleza de la transacción. Sin la pretendida garantía de forma que brindaban las estructuras colegiadas, el comprador institucional o fondo de inversión pasa a exigir certidumbre técnica objetiva. Esta dinámica fuerza al desarrollador inmobiliario a abandonar la venta basada en la sola ubicación o la estética del proyecto, obligándolo a entregar un instrumento financiero dotado de un perfil de riesgo auditado, cuantificado y con un costo total de propiedad debidamente modelado a largo plazo.
2. Reconfiguración de Ingresos y el Auge del "Risk Mitigation Banking"
En un mercado abierto, el modelo de ingresos sustentado en el cobro de porcentajes fijos por mostrar una propiedad se vuelve insostenible. La reestructuración del sector impulsa el surgimiento de empresas de ingeniería de riesgo que monetizan mediante el valor agregado real. Esta modalidad se enfoca en la identificación de activos comerciales desvalorizados o castigados por el mercado debido a fallas latentes, tales como contingencias dominiales, vulnerabilidad de infraestructura o ineficiencia energética. La rentabilidad de los nuevos actores no proviene de la intermediación pasiva, sino de la plusvalía generada al intervenir técnicamente el activo, remediando sus debilidades operativas y elevando su calificación hasta convertirlo en un producto apto para financiamiento de grado de inversión.
3. Resiliencia Urbana y Criterios ESG como Estándar de Capital
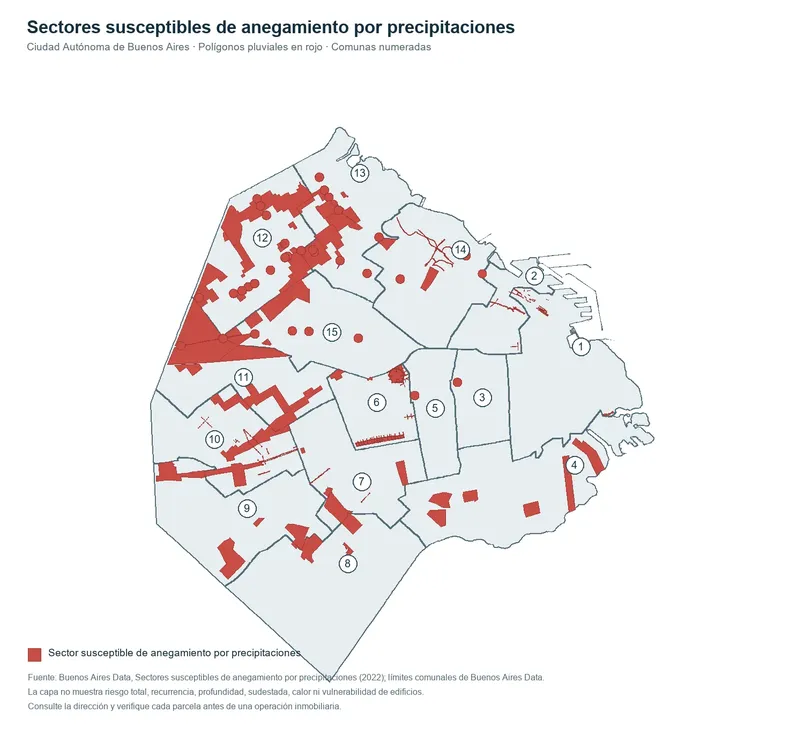
La desregulación local coincide con una tendencia global en la que los fondos corporativos condicionan la colocación de capital al cumplimiento de estándares ambientales, sociales y de gobernanza. En este contexto, la valoración de un centro logístico o edificio corporativo ya no se calcula únicamente por su superficie útil, sino por su capacidad de respuesta ante eventos climáticos severos, la seguridad de sus escorrentías pluviales y la disponibilidad garantizada de red eléctrica. Asimismo, la eficiencia en el aislamiento térmico y el cálculo de la huella de carbono incorporada dejan de ser elementos accesorios para convertirse en requisitos de elegibilidad financiera, asegurando costos operativos previsibles durante todo el ciclo de vida del inmueble.
4. Digitalización Transaccional y Liquidez mediante Proptech
La búsqueda de eficiencia y la reducción de costos operativos aceleran la adopción masiva de plataformas predictivas y contratos inteligentes. La tecnología reemplaza la burocracia documental por entornos de datos integrados que permiten verificar, en tiempo real, el estado dominial, la capacidad de carga del suelo y los flujos de tránsito de la zona. Este despliegue digital otorga a los inversores la capacidad de ejecutar procesos de revisión técnica de forma remota y sin fricciones. Al transparentar las variables críticas del inmueble, el mercado comercial gana la liquidez necesaria para operar con agilidad, atrayendo capitales internacionales que anteriormente evitaban la plaza local debido a la lentitud administrativa y los costos de transacción.
5. Flexibilidad Arquitectónica y Adaptabilidad del Activo
La imprevisibilidad económica convierte a la rigidez física de un inmueble en un pasivo financiero. La nueva etapa del desarrollo comercial exige proyectos concebidos bajo principios de diseño modular que faciliten la reconversión de espacios ante cambios en la demanda del mercado. La capacidad de transformar una planta de oficinas corporativas en centros logísticos de última milla o espacios híbridos de uso flexible determina la viabilidad del proyecto a largo plazo. Esta adaptabilidad arquitectónica reduce los tiempos de vacancia y asegura tasas de ocupación sostenidas, consolidando la resistencia del activo frente a los ciclos económicos.
La Confianza Técnica como Nueva Moneda de Cambio
La desregulación del mercado inmobiliario comercial lejos de significar un debilitamiento de los controles, eleva la exigencia técnica requerida para operar en el sector. La remoción de protecciones normativas elimina a los actores que basaban su negocio en la retención de información y consolida a aquellos estructuradores capaces de ofrecer solidez técnica y previsibilidad financiera. En este nuevo panorama, el liderazgo de la industria pertenecerá a las organizaciones que dejen de comercializar metros cuadrados para enfocarse en la entrega de certidumbre actuarial, resiliencia operativa y liquidez transparente.
Lo más visto

Megaminería en la Puna: First Quantum analiza una inversión histórica de hasta USD 5.250 millones para el proyecto de cobre Taca Taca
La Infodemia Climática: Cuando la Desinformación Amenaza la Salud y la Estabilidad Institucional en Argentina
La Frontera Cinética: Cuando los Ciberataques Dejan de Ser Digitales para Romper el Mundo Físico
La trampa de la liquidez ecológica: por qué América Latina no puede blindar su biodiversidad sin reestructurar su ingeniería financiera
Infraestructura en el norte neuquino: la defensa costera del río Curí Leuvú en Chos Malal ya supera el 47% de ejecución